10 วิธีชำระเงินที่ดีที่สุดสำหรับธุรกิจขนาดเล็ก
ไม่ต้องสงสัยเลยว่าทุกธุรกรรมมีความหมายเมื่อคุณเป็นเจ้าของธุรกิจขนาดเล็ก นั่นคือเหตุผลที่การบริหารการชำระเงินอย่างมีประสิทธิภาพเป็นหนึ่งในเรื่องสำคัญที่สุด การเลือกวิธีชำระเงินที่เหมาะสมช่วยให้กระแสเงินสดของธุรกิจราบรื่น และทำให้คุณเป็นธุรกิจที่ลูกค้าไว้วางใจมากขึ้น
เมื่อมีวิธีชำระเงินมากมาย เราเข้าใจว่าการหาวิธีที่ตรงกับความต้องการของธุรกิจอาจทำให้สับสน คุณต้องมั่นใจว่าคุ้มค่า เชื่อถือได้ และเชื่อมต่อได้ง่าย
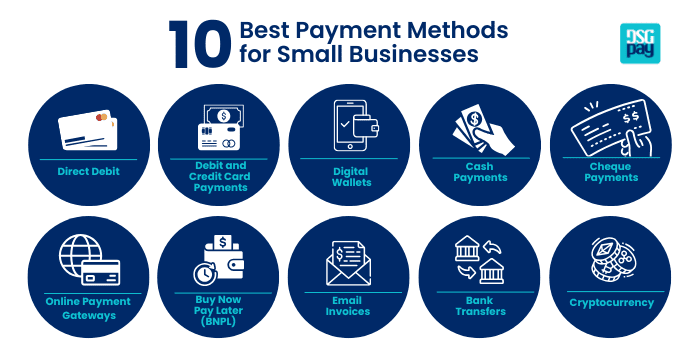
เพื่อให้คุณตัดสินใจได้ง่ายขึ้น เราได้คัดสรร 10 วิธีชำระเงินที่ดีที่สุดสำหรับธุรกิจขนาดเล็ก ในบทความนี้คุณจะได้เรียนรู้ข้อดีและข้อเสียของแต่ละวิธี วิธีการทำงาน และตัวเลือกที่เหมาะกับเป้าหมาย ความชอบของลูกค้า และความต้องการด้านการดำเนินงานของคุณมากที่สุด
วิธีชำระเงินสำหรับธุรกิจขนาดเล็ก
เพื่อช่วยให้คุณเลือกได้ดีที่สุด เราได้รวบรวมสิบวิธีชำระเงินที่มีประสิทธิภาพที่สุดสำหรับธุรกิจขนาดเล็ก แต่ละวิธีออกแบบมาเพื่อตอบความต้องการเฉพาะของคุณและช่วยให้ธุรกิจประสบความสำเร็จ
1. การหักบัญชีอัตโนมัติ (Direct Debit)
การหักบัญชีอัตโนมัติเป็นวิธีชำระเงินที่คล่องตัวสำหรับธุรกิจขนาดเล็ก ช่วยให้คุณดึงเงินจากบัญชีธนาคารของลูกค้าได้โดยตรง การหักบัญชีอัตโนมัติยังใช้สำหรับการชำระเงินครั้งเดียวได้ด้วย
ข้อดี:
- มั่นใจได้ถึงกระแสเงินสดที่สม่ำเสมอและคาดการณ์ได้
- ค่าธรรมเนียมธุรกรรมต่ำกว่าบัตรเครดิต
- การชำระเงินล้มเหลวน้อยลง
ข้อเสีย:
- ใช้เวลาอย่างน้อย 3 วันกว่าเงินจะเข้าบัญชีของคุณ
- ไม่เหมาะกับธุรกิจขนาดเล็กที่ต้องรับเงินทันที
2. การชำระด้วยบัตรเดบิตและเครดิต
บัตรเดบิตและเครดิตเป็นวิธีชำระเงินที่พบบ่อยที่สุดสำหรับธุรกิจขนาดเล็ก เนื่องจากลูกค้าส่วนใหญ่ชอบจ่ายด้วยบัตร ธุรกิจขนาดเล็กจึงต้องตั้งค่าการรับชำระด้วยบัตรเครดิตเพื่อไม่ให้เสียยอดขาย
บริการประมวลผลบัตรเครดิตสำหรับธุรกิจขนาดเล็ก เช่น Stripe, Square และ PayPal เป็นต้น
ข้อดี:
- ขั้นตอนชำระเงินราบรื่นและรวดเร็ว
- มีฟีเจอร์ความปลอดภัยที่ปกป้องทั้งธุรกิจและลูกค้า
- กระตุ้นการซื้อที่มากขึ้น ช่วยเพิ่มมูลค่าเฉลี่ยต่อคำสั่งซื้อ
ข้อเสีย:
- ค่าธรรมเนียมประมวลผลสูง
- ความเสี่ยงจากการเรียกเงินคืน (Chargeback) และข้อโต้แย้ง
- ค่าบำรุงรักษาบริการ เช่น เครื่องรูดบัตร (POS) หรือเพย์เมนต์เกตเวย์ออนไลน์
3. กระเป๋าเงินดิจิทัล
กระเป๋าเงินดิจิทัลหรือกระเป๋าเงินเสมือนเป็นวิธีชำระเงินออนไลน์ที่ให้ลูกค้าเก็บข้อมูลการชำระเงินไว้บนอุปกรณ์มือถือได้อย่างปลอดภัย กระเป๋าเงินดิจิทัลกำลังกลายเป็นหนึ่งในวิธีชำระเงินที่ธุรกิจขนาดเล็กนิยมอย่างรวดเร็ว เพราะสะดวกสำหรับลูกค้า
ผู้บริโภคใช้กระเป๋าเงินดิจิทัลอย่าง Apple Pay หรือ Google Pay ซื้อสินค้าได้เพียงแตะโทรศัพท์ด้วยเทคโนโลยี NFC
ข้อดี:
- สะดวก รวดเร็ว และไม่ต้องสัมผัส
- มีความปลอดภัยขั้นสูงด้วย Tokenisation การเข้ารหัส และการยืนยันด้วยไบโอเมตริกซ์
- รองรับการเชื่อมต่อโปรแกรมสะสมแต้มและการตลาดแบบเฉพาะบุคคล
ข้อเสีย:
- ต้องมีระบบ POS หรือเพย์เมนต์เกตเวย์ที่รองรับเพื่อประมวลผลการชำระเงิน
- การยอมรับยังจำกัดในบางภูมิภาค
กระเป๋าเงินดิจิทัลเป็นวิธีชำระเงินที่เติบโตเร็วที่สุดในโลก โดยมีเอเชียเป็นผู้นำ บัญชีเสมือนหลายสกุลเงินของ DSGPay ช่วยให้คุณทำธุรกรรมได้คล่องตัวขึ้น อำนวยความสะดวกในธุรกรรมข้ามประเทศ และรับเงินจากเครือข่ายการชำระเงินท้องถิ่นและ SWIFT
4. การชำระด้วยเงินสด
แม้การใช้เงินสดจะลดลงอย่างต่อเนื่อง แต่การชำระด้วยเงินสดยังคงเป็นวิธีชำระเงินที่ธุรกิจขนาดเล็กยอมรับ
ข้อดี:
- ได้รับเงินทันที
- ไม่มีค่าธรรมเนียมธุรกรรมหรือค่าประมวลผล
ข้อเสีย:
- ความเสี่ยงด้านความปลอดภัย (ถูกขโมยหรือสูญหาย)
- ติดตามและจัดการด้านบัญชีได้ยากกว่า
5. การชำระด้วยเช็ค
การใช้เช็คก็ลดน้อยลงเช่นกัน เมื่อบริการชำระเงินออนไลน์สำหรับธุรกิจขนาดเล็กแบบต่าง ๆ ได้รับความนิยมมากขึ้น การชำระด้วยเช็คคือการที่ธุรกิจได้รับเช็คกระดาษ แล้วต้องนำเช็คไปฝากเข้าบัญชีธนาคาร
ข้อดี:
- ไม่มีค่าธรรมเนียมล่วงหน้า
- เหมาะสำหรับธุรกรรมจำนวนมากและการเก็บบันทึก
ข้อเสีย:
- ใช้เวลานานและล้าสมัย
- ต้องจัดการด้วยมือ (ต้องนำเช็คไปฝากที่ธนาคาร)
- การประมวลผลล่าช้า
6. เพย์เมนต์เกตเวย์ออนไลน์
หนึ่งในวิธีชำระเงินที่ดีที่สุดสำหรับธุรกิจขนาดเล็กคือการประมวลผลการชำระเงินออนไลน์ ธุรกิจขนาดเล็กสามารถเชื่อมต่อเพย์เมนต์เกตเวย์ออนไลน์เข้ากับเว็บไซต์หรือแพลตฟอร์มอีคอมเมิร์ซได้ อย่างไรก็ตาม คุณต้องเปรียบเทียบฟีเจอร์และโครงสร้างราคาของแต่ละเกตเวย์ก่อนเลือกตัวที่เหมาะกับความต้องการของธุรกิจที่สุด
ข้อดี:
- ขายออนไลน์ได้ตลอด 24/7
- รองรับวิธีชำระเงินหลากหลาย เช่น บัตรเดบิต/เครดิต และกระเป๋าเงินดิจิทัล
- ติดตามและรายงานการชำระเงินโดยอัตโนมัติ
ข้อเสีย:
- ค่าติดตั้งและค่าธรรมเนียมธุรกรรมแตกต่างกันตามผู้ให้บริการ
- ต้องมีการตั้งค่าและดูแลด้านเทคนิคบ้าง
- ความเสี่ยงจาก Chargeback
- เวลาประมวลผลอาจแตกต่างกัน
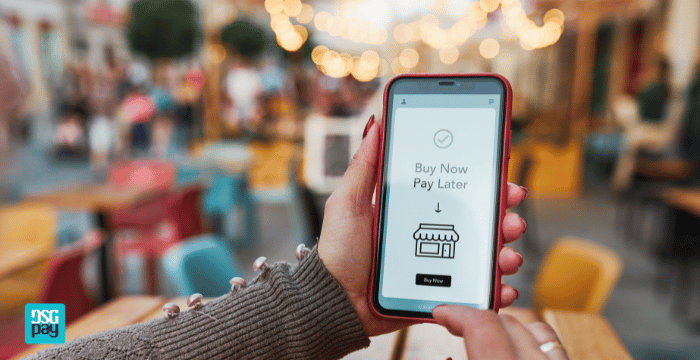
7. ซื้อก่อนจ่ายทีหลัง (BNPL)
ธุรกิจขนาดเล็กสามารถเสนอตัวเลือกซื้อก่อนจ่ายทีหลัง หรือ BNPL ให้ลูกค้าได้ วิธีนี้ให้ลูกค้าซื้อสินค้าได้ทันที แต่ผ่อนชำระเป็นงวดตามระยะเวลาที่กำหนด
ข้อดี:
- เพิ่มยอดขายเฉลี่ย
- ธุรกิจมักได้รับเงินล่วงหน้า
- เพิ่มขีดความสามารถในการแข่งขันให้ธุรกิจ
ข้อเสีย:
- ค่าธรรมเนียมธุรกรรมสูงกว่า
- ความเสี่ยงที่ลูกค้าไม่ชำระคืน
8. ใบแจ้งหนี้ทางอีเมล
หากคุณเป็นผู้รับจ้างอิสระ การส่งใบแจ้งหนี้ทางอีเมลอาจเป็นหนึ่งในวิธีรับชำระเงินที่ดีที่สุดสำหรับธุรกิจขนาดเล็กของคุณ
คุณสามารถระบุรายละเอียดวิธีชำระเงินในอีเมลถึงลูกค้า รวมถึงใส่ลิงก์ชำระเงินที่พาลูกค้าไปยังหน้าชำระเงินเพื่อกรอกรายละเอียดบัตรหรือบัญชีธนาคาร
ข้อดี:
- เหมาะกับธุรกิจทำงานทางไกลและธุรกิจบริการ
- ปรับแต่งตามแบรนด์ของคุณได้
- รองรับลิงก์ชำระเงิน ให้ลูกค้าจ่ายผ่านบัตร โอนผ่านธนาคาร หรือเกตเวย์
ข้อเสีย:
- มีโอกาสสูงที่ใบแจ้งหนี้จะถูกมองข้ามหรือเพิกเฉย
- การยืนยันการชำระเงินแบบเรียลไทม์มีจำกัด
- ความเสี่ยงด้านความปลอดภัย
9. โอนผ่านธนาคาร
การโอนผ่านธนาคารในฐานะวิธีชำระเงินสำหรับธุรกิจขนาดเล็กคือการส่งเงินจากบัญชีธนาคารหนึ่งไปยังอีกบัญชีหนึ่งโดยตรง Wire Transfer และ Automated Clearing House (ACH) ถือเป็นวิธีโอนผ่านธนาคาร
ข้อดี:
- ปลอดภัยและเชื่อถือได้
- ค่าธรรมเนียมธุรกรรมต่ำกว่า
- ไม่มีตัวกลางหรือแพลตฟอร์มบุคคลที่สาม
ข้อเสีย:
- อาจใช้เวลา 1–3 วันทำการ
- การโอนข้ามประเทศอาจมีค่าธรรมเนียมเพิ่มหรืออัตราแลกเปลี่ยนที่ไม่คุ้มค่า ขึ้นอยู่กับธนาคาร
10. คริปโตเคอร์เรนซี
สุดท้าย คริปโตเคอร์เรนซีก็เป็นวิธีชำระเงินสำหรับธุรกิจขนาดเล็กได้ การชำระด้วยคริปโตเป็นทางเลือกแบบกระจายศูนย์ที่อาจดึงดูดกลุ่มลูกค้าที่คุ้นเคยกับเทคโนโลยี
ข้อดี:
- ธุรกรรมรวดเร็วและไร้พรมแดน
- ให้บริการลูกค้าที่ไม่มีหรือเข้าถึงบริการธนาคารได้จำกัด
ข้อเสีย:
- มูลค่าคริปโตเคอร์เรนซีผันผวนสูง
- กฎระเบียบยังไม่แน่นอน
- ผลกระทบทางภาษีซับซ้อน
- ความเสี่ยงจากการถูกแฮก
แพลตฟอร์มชำระเงินยอดนิยมสำหรับธุรกิจขนาดเล็ก
เมื่อคุณได้รู้จักวิธีชำระเงินที่อาจเหมาะกับธุรกิจขนาดเล็กของคุณแล้ว มาดูแพลตฟอร์มชำระเงินยอดนิยมที่ธุรกิจขนาดเล็กจำนวนมากใช้ในตลาดกัน
| แพลตฟอร์มชำระเงิน | ค่าธรรมเนียมธุรกรรม | ค่าสมาชิกต่อเดือน |
| Square | 2.9% + 30¢ ออนไลน์/ครั้ง 2.6% + 15¢ หน้าร้าน/ครั้ง | – มีแพ็กเกจฟรี – Plus: $29 – Premium: $79 |
| Stripe | 2.9% + 30¢ ออนไลน์/ครั้ง 2.7% + 5¢ หน้าร้าน/ครั้ง | – ไม่มีค่าธรรมเนียมรายเดือนสำหรับบัญชีมาตรฐาน – มีราคาเฉพาะสำหรับโซลูชันระดับองค์กร |
| Helcim | ค่าธรรมเนียมพื้นฐาน + 0.5% + 25¢ ออนไลน์/ครั้ง ค่าธรรมเนียมพื้นฐาน + 0.4% + 8¢ หน้าร้าน/ครั้ง | ไม่มีค่าธรรมเนียมรายเดือน |
| Shopify | 2.9% + 30¢ (แพ็กเกจ Basic) ออนไลน์/ครั้ง 2.7% (แพ็กเกจ Basic) หน้าร้าน/ครั้ง | – Basic: $29 – Standard: $79 – Advanced: $299 |
| Clover | 3.5% + 10¢ ออนไลน์/ครั้ง 2.3% – 2.6% + 10¢ หน้าร้าน/ครั้ง | Virtual Terminal: $14.95 หลังทดลองใช้ 90 วัน |
| Payment Depot | ค่าธรรมเนียมพื้นฐาน + 7¢ – 15¢/ครั้ง | $79 – $199 |
| Stax | ค่าธรรมเนียมพื้นฐาน + 8¢ – 15¢/ครั้ง | $99 – $199 |
DSGPay คือผู้ให้บริการชำระเงินที่เหมาะกับคุณ
สิ่งสำคัญคือการเลือกวิธีชำระเงินที่เหมาะกับธุรกิจขนาดเล็กของคุณ โดยพิจารณาจากลักษณะธุรกิจ มาตรการความปลอดภัย ต้นทุนและค่าธรรมเนียม ความสะดวก และความชอบของลูกค้า
ด้วย DSGPay คุณสามารถทำให้กระบวนการขายคล่องตัว เพิ่มความพึงพอใจของลูกค้า และปรับปรุงกระแสเงินสดด้วยการรับชำระเงินที่มีประสิทธิภาพมากขึ้น เราเข้าใจความท้าทายเฉพาะที่ธุรกิจขนาดกลางและขนาดย่อมเผชิญดีกว่าใคร
โซลูชันที่ออกแบบเฉพาะของเราตอบความต้องการเหล่านี้ เพื่อให้ธุรกิจของคุณดำเนินไปอย่างราบรื่นและเติบโตในตลาดที่มีการแข่งขัน ไม่ว่าจะเป็นการจัดการบัญชีหลายสกุลเงิน การเร่งประมวลผลการชำระเงิน หรือการโอนเงินระหว่างประเทศที่ปลอดภัยและเชื่อถือได้ DSGPay พร้อมสนับสนุนการเติบโตและความสำเร็จของคุณทุกก้าว
DSGPay สนับสนุนการดำเนินงานของธุรกิจขนาดเล็กของคุณได้อย่างไร
| ฟีเจอร์ | รายละเอียด |
| บริหารหลายสกุลเงิน | – บริหารเงินใน 14 สกุลเงินจากบัญชีเดียว – เหมาะกับการดำเนินธุรกิจระดับโลก – จัดการเงินใน USD, GBP, EUR, HKD และอื่น ๆ |
| ชำระเงินเร็วขึ้นและเชื่อถือได้ | – รับเงินได้เร็วขึ้นสูงสุด 7 วัน – อัตราการโอนเงินเข้าบัญชีสำเร็จ 95% – อัตราการคืนเงินต่ำลง 10% |
| โอนเงินระหว่างประเทศอย่างคุ้มค่า | – โอนเงินไปต่างประเทศได้ 81 ประเทศ รวมถึงศูนย์กลางทางการเงินสำคัญในเอเชีย – หลีกเลี่ยงการโอน SWIFT และค่าธรรมเนียมบัตรที่แพง – รับประโยชน์จากอัตรากลางตลาดและฟีเจอร์ที่ออกแบบเฉพาะ |
| ความปลอดภัยที่เหนือกว่าและการแจ้งเตือนทันที | – ปลอดภัยกว่าการชำระด้วยบัตรแบบดั้งเดิม – การแจ้งเตือนการชำระเงินทันทีช่วยให้คุณไม่พลาดข้อมูล |
| สร้างความไว้วางใจด้วยรายละเอียดบัญชีท้องถิ่น | – แสดงชื่อธุรกิจของคุณในรายละเอียดบัญชี – สร้างความน่าเชื่อถือในศูนย์กลางทางการเงินสำคัญ |