สำหรับองค์กรไทยขนาดใหญ่และเชนธุรกิจที่ให้บริการนักท่องเที่ยวต่างชาติ

รับเงินผ่านช่องทางท้องถิ่นกว่า 30 ช่องทาง ทุกสาขา รวมยอดเข้าบัญชีเดียว

ไม่ว่าจะเป็นเชนค้าปลีกหลายสาขา กลุ่มโรงแรม เครือโรงพยาบาล หรือแบรนด์ร้านอาหารทั่วประเทศ DSGPay ช่วยให้ทุกสาขาและทุกช่องทางดิจิทัลรับเงินจากนักท่องเที่ยวผ่านช่องทางชำระเงินท้องถิ่นของเขาเอง ไม่มีค่า MDR ของเครือข่ายบัตร อัตราแลกเปลี่ยนถูกกว่าการรับบัตร และโอนเงินเข้าบัญชีบริหารเงินของคุณได้เร็วสุดภายใน T+2 วันทำการ รวมยอดจากทุกสาขาในเครือข่าย
เหมาะกับ
เชนค้าปลีกและร้านอาหาร
กลุ่มโรงแรม
เครือข่ายโรงพยาบาล
ร้านค้าในสนามบิน & ธุรกิจท่องเที่ยว
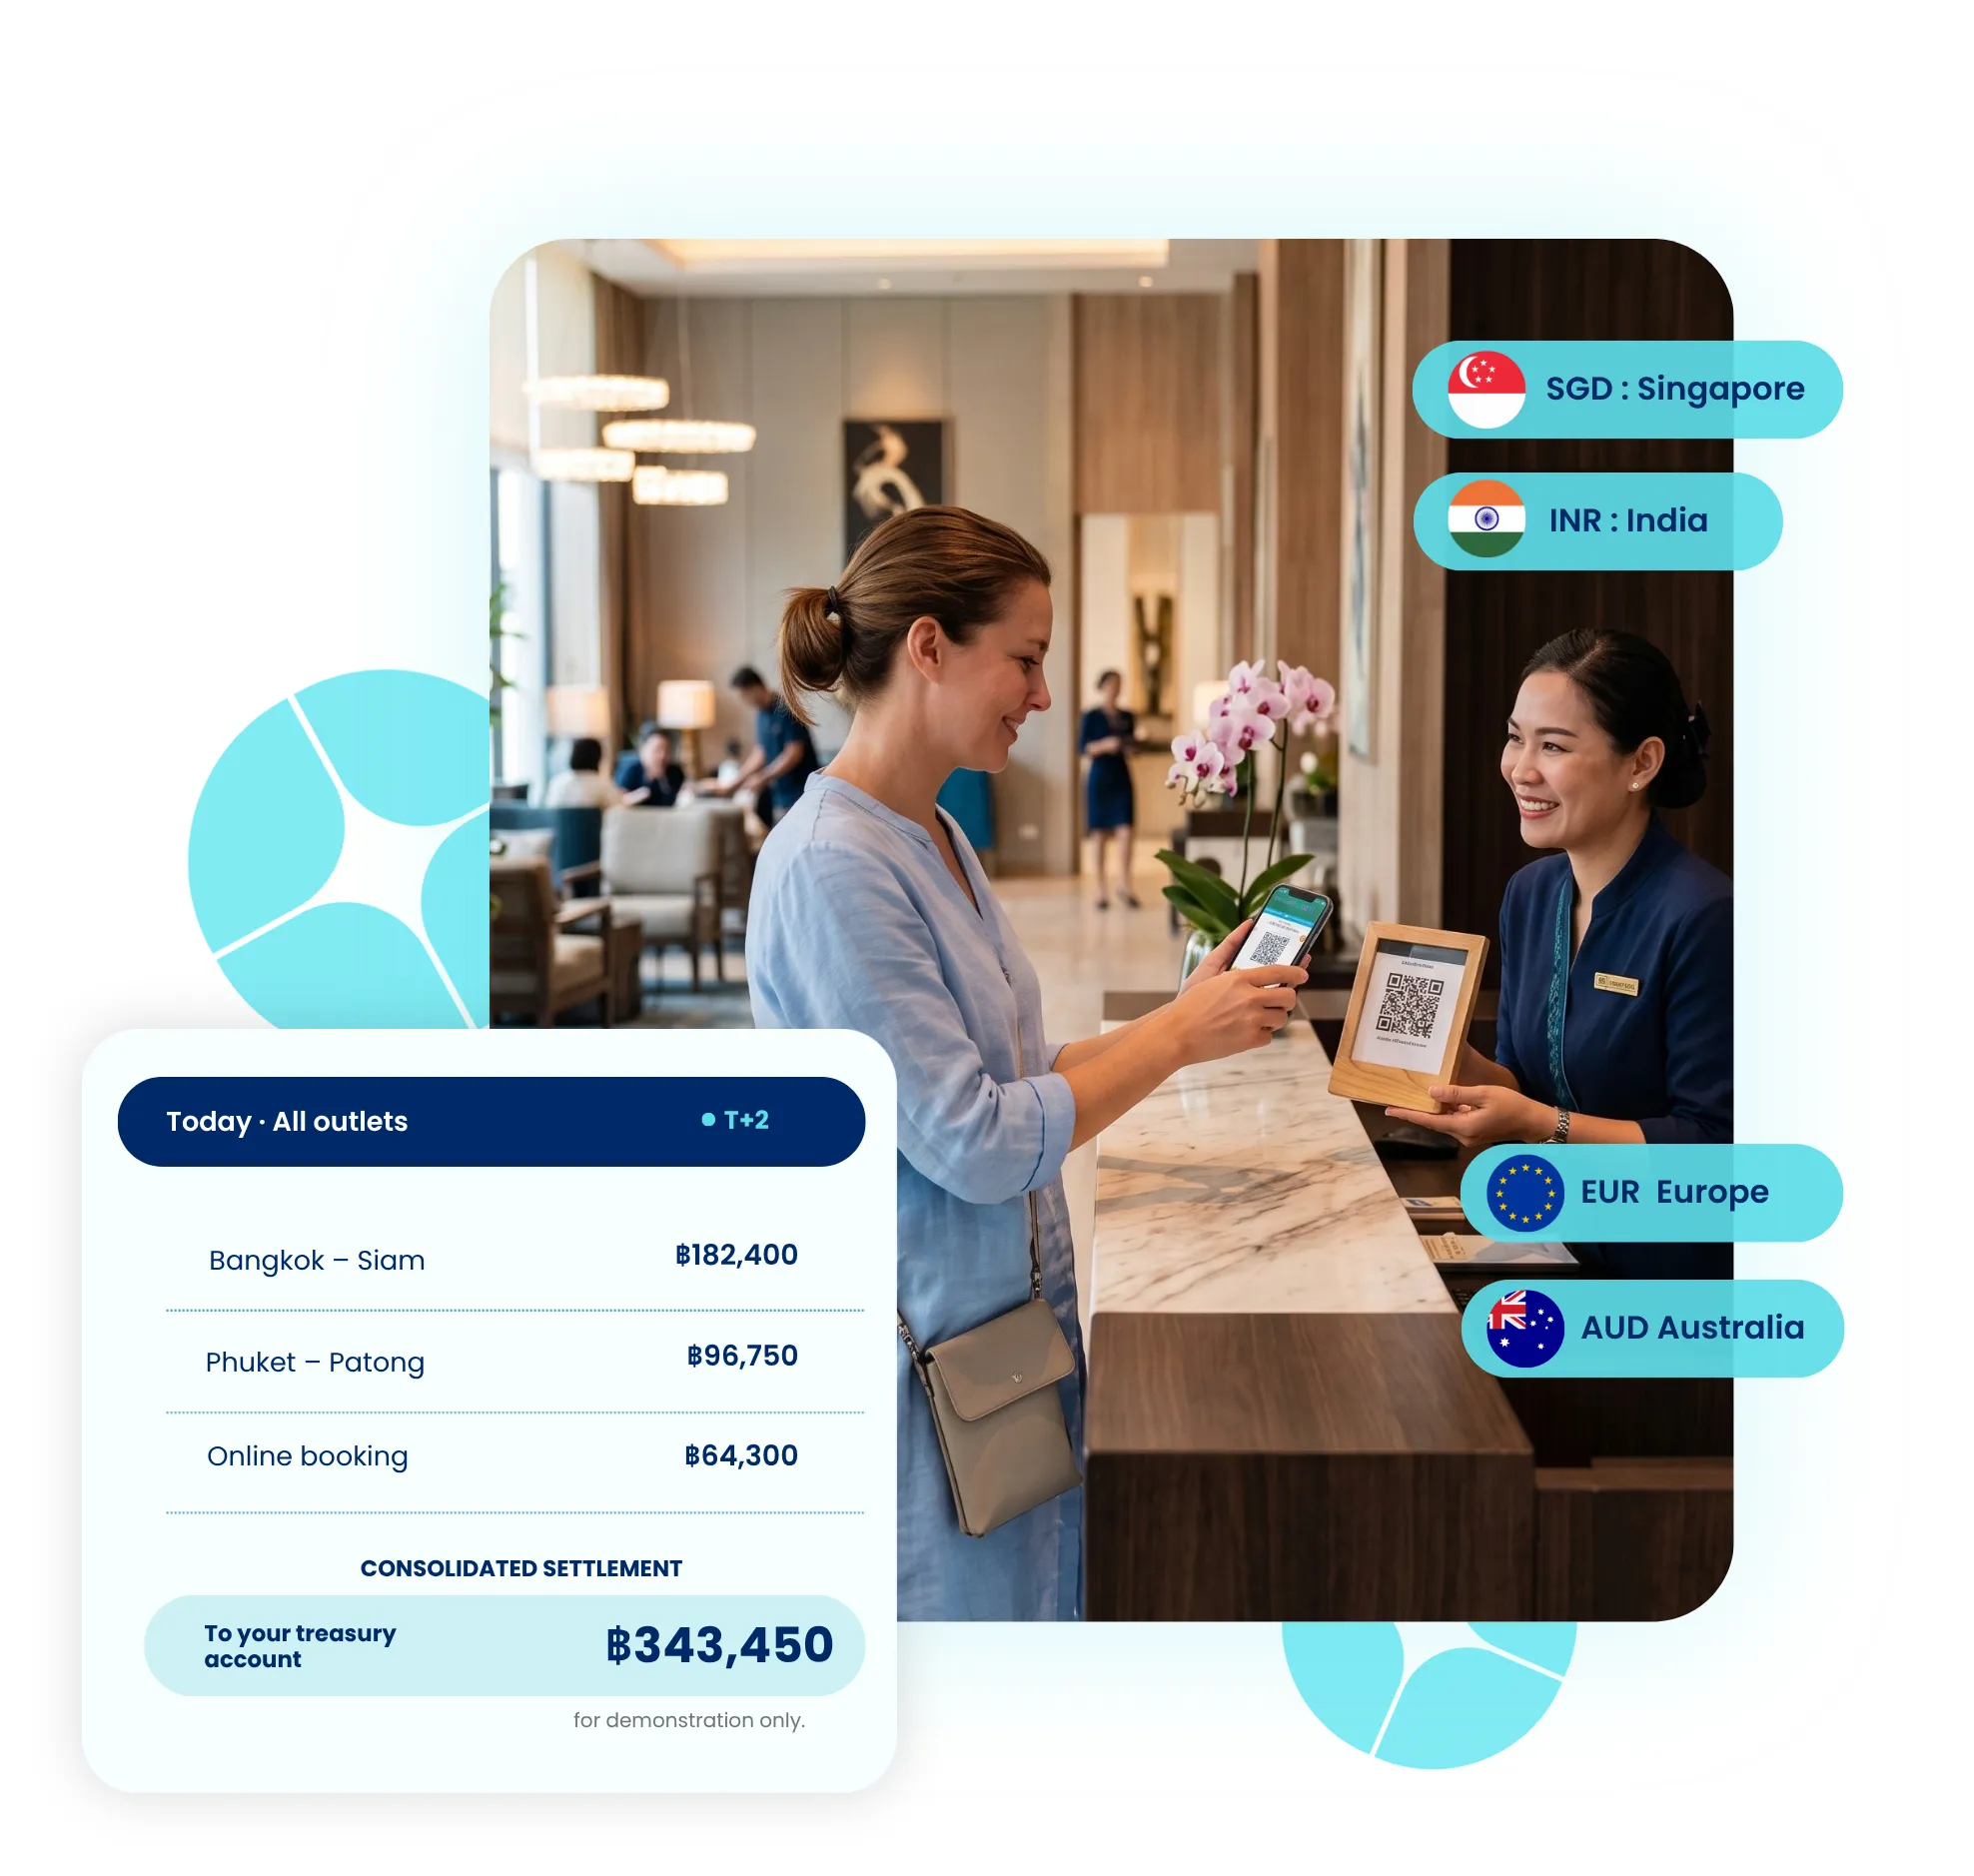
แขกโรงแรมชำระเงินด้วย QR code ที่แผนกต้อนรับ พร้อมแดชบอร์ดที่รวมยอดการชำระเงินจากสาขาต่างๆ ทั่วประเทศไทย
0%
ค่า MDR ของเครือข่ายบัตร สำหรับการรับเงินนักท่องเที่ยวผ่าน DSGPay
T+2
ระยะเวลาโอนเงินสูงสุดที่เรายืนยัน (วันทำการ)
~30
ตลาดต้นทางนักท่องเที่ยวและช่องทางชำระเงินท้องถิ่น
~66%
ของนักท่องเที่ยวต่างชาติที่มาไทยปี 2025 มาจากตลาดที่เรารองรับ*
ปัญหาเมื่อธุรกิจมีหลายสาขา

ต้นทุนการรับบัตรทบทวีขึ้นทั่วทั้งเครือข่าย

ค่า MDR 2–3.5% ที่เคาน์เตอร์เดียวเป็นแค่ค่าใช้จ่ายหนึ่งรายการ แต่เมื่อรวม 40 สาขากับเว็บไซต์รับจอง มันคือหนึ่งในต้นทุนที่ควบคุมได้ก้อนใหญ่ที่สุดในงบกำไรขาดทุน และยังมาพร้อมภาระงานที่เพิ่มขึ้นทุกครั้งที่เปิดสาขาใหม่
การรับบัตรเคดิต ทั่วทั้งเครือข่าย
  • ค่า MDR ประมาณ 2–3.5%
    คูณด้วยทุกสาขาและทุกช่องทาง
  • อุปกรณ์ POS ทั้งเครือข่าย
    ต้องซื้อ ติดตั้ง ทำประกัน และเปลี่ยนใหม่ในทุกสาขา
  • การกระทบยอดที่กระจัดกระจาย
    รายงานจากผู้ให้บริการรับบัตรแยกตามสาขาหรือภูมิภาค ต้องนำมารวมเอง
  • ส่วนต่าง FX ในทุกบัตรต่างประเทศ
    มองไม่เห็นในยอดเงินที่ทีมการเงินได้รับ
  • เงินเข้าช้าและคาดการณ์ยาก
    โดยเฉพาะการรับบัตรต่างประเทศ
รับเงินนักท่องเที่ยวกับ DSGPay ทั่วทั้งเครือข่าย
  • ไม่มีค่า MDR จากเครือข่ายบัตร
    ในทุกสาขาหรือช่องทาง — มีโครงสร้างค่าธรรมเนียมที่โปร่งใสเดียว
  • เชื่อมกับ POS เดิม ไม่ต้องซื้ออุปกรณ์ใหม่
    เชื่อม DSGPay เข้ากับเครื่องเก็บเงิน/POS ที่มีอยู่ผ่าน API
  • รายงานรวม
    ครอบคลุมทุกสาขาและช่องทางอีคอมเมิร์ซในแดชบอร์ดเดียว
  • อัตราแลกเปลี่ยนถูกกว่า
    คิดราคาตามปริมาณธุรกรรมของทั้งเครือข่าย ไม่ใช่การแปลงสกุลเงินผ่านบัตรทีละรายการ
  • โอนเงินภายใน T+2 วันทำการเป็นอย่างช้า
    รวมยอดเข้าบัญชีบริหารเงินของคุณ
ใช้งานอย่างไรในระดับเครือข่าย

2 ช่องทาง ผสานเข้ากับวิธีที่คุณบริหารธุรกิจอยู่แล้ว

A. หน้าร้าน — DMA + เชื่อมต่อ POS

หน้าร้าน ทั่วทั้งเครือข่าย
ใช้แอป DSGPay Thailand DMA ที่เคาน์เตอร์ทุกจุด หรือเชื่อม DSGPay เข้ากับระบบ POS/ERP ที่มีอยู่ผ่าน API เพื่อให้ยอดชำระจากนักท่องเที่ยวลงบัญชีอัตโนมัติในขั้นตอนกระทบยอดเดียวกับยอดขายอื่นๆ นักท่องเที่ยวได้ประสบการณ์ชำระเงินเหมือนกันทุกสาขา ไม่ว่าจะเป็นสาขาที่ 1 หรือสาขาที่ 42

B. ออนไลน์ — ปลั๊กอิน วิดเจ็ต และ API

ออนไลน์
ใช้ปลั๊กอินหรือวิดเจ็ตเพื่อติดตั้งบนเว็บไซต์แบรนด์หรือเว็บไซต์รับจองได้รวดเร็ว หรือเชื่อมต่อโดยตรงกับ DSGPay GraphQL API เพื่อควบคุมหน้าชำระเงินได้เต็มที่ ยืนยันคำสั่งซื้อผ่าน webhook และส่งรายงานแบบกำหนดเองเข้า data warehouse หรือระบบ BI ของคุณ
เส้นทางของเงิน

ทุกสาขา ทุกช่องทาง รวมยอดเดียว

เริ่มต้นที่
นักท่องเที่ยว ทุกสาขาหรือช่องทาง
จ่ายผ่านช่องทางจากประเทศของตน
→
DSGPay ส่งต่อและแปลงสกุลเงิน
→
ลงบัญชีรวม (Consolidated Ledger)
ปลายทาง
บัญชีบริหารเงิน ไม่เกิน T+2
ประเทศที่รองรับ

เชื่อมต่อครั้งเดียว รองรับนักท่องเที่ยวจาก ~30 ตลาด

รองรับการชำระเงินผ่านระบบธนาคารท้องถิ่นและ Open Banking ในประเทศที่ลูกค้าของคุณเดินทางมาจริง เครือข่ายของคุณจึงไม่ต้องทำสัญญากับผู้ให้บริการรับชำระ 30 ราย
~66%
ของนักท่องเที่ยวต่างชาติ 32.9 ล้านคนที่เดินทางมาไทยในปี 2025 มาจากตลาดที่ DSGPay รองรับอยู่ในปัจจุบัน นำโดยมาเลเซีย จีน อินเดีย เกาหลีใต้ สหภาพยุโรป สหราชอาณาจักร และสหรัฐอเมริกา
*ที่มา: DSGPay ประมาณการจากข้อมูลนักท่องเที่ยวของกระทรวงการท่องเที่ยวและกีฬา ปี 2025

จีนใหญ่และเอเชียเหนือ

  • จีน
    Alipay / WeChat Pay
  • ฮ่องกง
    FPS
  • ไต้หวัน
    ‍โอนผ่านธนาคาร
  • เกาหลีใต้
    KFTC Open Banking
  • ญี่ปุ่น
    ‍คิวอาร์โค้ด / โอนผ่านธนาคาร

เอเชียใต้และเอเชียตะวันออกเฉียงใต้

  • อินเดีย
    UPI
  • มาเลเซีย
    DuitNow
  • สิงคโปร์
    PayNow
  • อินโดนีเซีย
    BI-FAST / QRIS
  • เวียดนาม
    VietQR / NAPAS
  • ฟิลิปปินส์
    InstaPay

โอเชียเนียและอเมริกาเหนือ

  • ออสเตรเลีย
    PayID / NPP
  • นิวซีแลนด์
    ‍โอนผ่านธนาคาร
  • สหรัฐอเมริกา
    บัตร / ช่องทางธนาคาร
  • แคนาดา
    Interac / ช่องทางธนาคาร

สหราชอาณาจักร

  • สหราชอาณาจักร
    Open Banking /
    Faster Payments

สหภาพยุโรป — SEPA Open Banking

  • เยอรมนี
    SEPA OB
  • เนเธอร์แลนด์
    SEPA OB
  • สเปน
    SEPA OB
  • ออสเตรีย
    SEPA OB
  • โปรตุเกส
    SEPA OB
  • ลักเซมเบิร์ก
    SEPA OB
  • เดนมาร์ก
    SEPA OB
  • ฝรั่งเศส
    SEPA OB
  • อิตาลี
    SEPA OB
  • เบลเยียม
    SEPA OB
  • ไอร์แลนด์
    SEPA OB
  • ฟินแลนด์
    SEPA OB
  • กรีซ
    SEPA OB
  • สวีเดน
    SEPA OB
“SEPA OB” = SEPA Open Banking / การเริ่มชำระเงิน (Payment Initiation) ชำระเป็นสกุลยูโร (หรือสกุลเงินท้องถิ่นสำหรับประเทศสมาชิก SEPA ที่ไม่ใช้ยูโร) แล้ว DSGPay แปลงเป็นเงินบาท รายชื่อประเทศเป็นข้อมูล ณ วันที่เผยแพร่ และจะเพิ่มเส้นทางใหม่เมื่อขอบเขตใบอนุญาตของ DSGPay ขยายออกไป บางตลาด (เช่น รัสเซีย) ยังไม่เปิดให้บริการในขณะนี้ เนื่องจากข้อจำกัดด้านธนาคารระหว่างประเทศ
สร้างมาเพื่อการดำเนินงานระดับองค์กร

ต้นทุนการรับบัตรทบทวีขึ้นทั่วทั้งเครือข่าย

ค่า MDR 2–3.5% ที่เคาน์เตอร์เดียวเป็นแค่ค่าใช้จ่ายหนึ่งรายการ แต่เมื่อรวม 40 สาขากับเว็บไซต์รับจอง มันคือหนึ่งในต้นทุนที่ควบคุมได้ก้อนใหญ่ที่สุดในงบกำไรขาดทุน และยังมาพร้อมภาระงานที่เพิ่มขึ้นทุกครั้งที่เปิดสาขาใหม่

ปฏิบัติการและการเงิน

สิ่งที่ทีมการเงินและปฏิบัติการจะได้รับ
  • รวมยอดโอนเงิน:
    ทุกสาขาและทุกช่องทางรวมเป็นยอดเดียวเข้าบัญชีบริหารเงิน ไม่เกิน T+2 วันทำการ
  • รายงานหลายสาขา / หลายนิติบุคคล:
    แยกดูปริมาณธุรกรรมตามสาขา ภูมิภาค หรือช่องทาง โดยไม่ต้องรวมรายงานจากผู้ให้บริการรับบัตรหลายเจ้าเอง
  • ผู้จัดการบัญชีเฉพาะ:
    มีผู้ดูแลประจำตั้งแต่การเปิดบัญชี การขยายใช้ทุกสาขา และการดูแลต่อเนื่อง ไม่ใช่คิวซัพพอร์ตทั่วไป
  • อัตราค่าบริการสำหรับธุรกรรมปริมาณสูง:
    ราคา FX และค่าธุรกรรมที่สะท้อนปริมาณของทั้งเครือข่าย ไม่ใช่อัตรารับบัตรแบบสาขาเดียว

เทคโนโลยีและการเชื่อมต่อระบบ

สิ่งที่ทีมไอทีและวิศวกรรมของคุณจะได้รับ
  • GraphQL API:
    เชื่อมตรงเข้ากับ POS, ERP หรือระบบรับจอง ด้วย schema เดียวสำหรับบัญชี การรับเงิน และการกระทบยอด
  • Webhooks / การสมัครสมาชิก:
    ยืนยันการชำระเงินแบบเรียลไทม์ส่งตรงเข้าระบบคำสั่งซื้อหรือระบบจอง ไม่ต้องจับคู่รายการเอง
  • ปลั๊กอินและวิดเจ็ต:
    สำหรับเว็บไซต์แบรนด์หรือแคมเปญที่ไม่จำเป็นต้องเชื่อม API เต็มรูปแบบ
  • Sandbox:
    ทดสอบขั้นตอนรับเงินครบทุกขั้นบน sandbox schema ก่อนเปิดใช้จริงในสาขาหรือช่องทางใด