คู่มือฉบับสมบูรณ์: วิธีชำระเงินในเกาหลีสำหรับชาวต่างชาติและธุรกิจ 2025
วิธีชำระเงินในเกาหลีมีหลากหลายและเปลี่ยนแปลงอยู่เสมอ ในปี 2024 คาดว่าตลาดบัตรเครดิตของเกาหลีใต้จะมีมูลค่าเกิน $770 พันล้าน เติบโตประมาณ 6.3%
หากคุณกำลังจะเดินทางไปเกาหลีเพื่อธุรกิจ เรียน หรือท่องเที่ยว สิ่งสำคัญคือต้องเข้าใจสภาพเศรษฐกิจที่นั่นก่อน ตัวอย่างเช่น แม้บางที่ยังรับเงินสด แต่เกาหลีขึ้นชื่อเป็นสังคมไร้เงินสดเป็นหลัก
ในบทความนี้ เราจะพาไปดูวิธีชำระเงินที่ใช้ได้ในเกาหลี พร้อมข้อดีและข้อเสีย และเปรียบเทียบแต่ละวิธีเพื่อช่วยให้คุณเลือกได้ถูกต้อง
มาเริ่มกันเลย!
ประเด็นสำคัญ
- เกาหลีกำลังก้าวสู่สังคมไร้เงินสดอย่างรวดเร็ว ธุรกิจจำนวนมากนิยมเงินดิจิทัลมากกว่าเงินสด
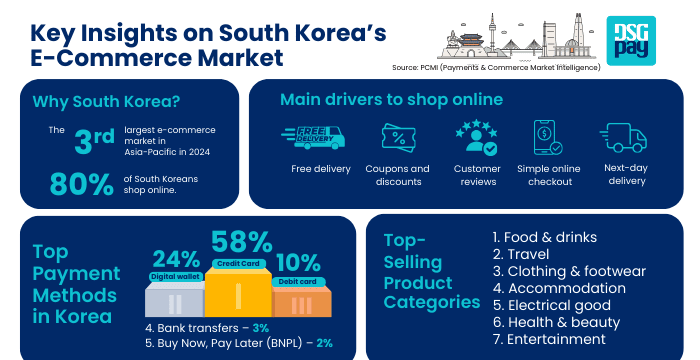
- การชำระด้วยบัตรเป็นวิธีชำระเงินที่ใช้กันแพร่หลายในเกาหลี โดยกว่า 58% ของธุรกรรมอีคอมเมิร์ซทำผ่านบัตรเครดิตหรือเดบิต
- กระเป๋าเงินดิจิทัลอย่าง Naver Pay, KakaoPay และ Toss ได้รับความนิยมมากขึ้น รองรับกว่า 24% ของธุรกรรมออนไลน์
- การโอนผ่านธนาคารและการชำระผ่าน ATM ก็เป็นที่นิยมในเกาหลี สำหรับธุรกรรมในประเทศ
- บริการ BNPL (ซื้อก่อนจ่ายทีหลัง) กำลังเติบโต แต่ส่วนใหญ่ใช้ได้เฉพาะผู้อยู่อาศัยที่มีบัญชีธนาคารเกาหลี
วิธีชำระเงินที่ใช้ได้ในเกาหลี
ก่อนจะดูวิธีชำระเงินที่ใช้ได้อย่างละเอียด มาดูตลาดอีคอมเมิร์ซของเกาหลีใต้สั้น ๆ เพื่อเข้าใจภาพรวม
แม้เกาหลีจะเป็นประเทศที่พัฒนาแล้ว แต่ไม่ใช่ทุกวิธีชำระเงินจะใช้ได้ที่นั่น สำหรับธุรกรรมจากต่างประเทศ คุณต้องใส่ใจเป็นพิเศษกับประเภทและวิธีชำระเงินที่ใช้
ตัวอย่างเช่น Apple Pay เปิดตัวในเกาหลีใต้เมื่อปี 2023 แต่ยังมีร้านค้าและธนาคารเพียงจำกัดที่รองรับ นอกจากนี้ เจ้าของธุรกิจขนาดเล็กหลายรายไม่รับบัตรเครดิตต่างประเทศเพราะค่าธรรมเนียมการประมวลผลสูง
ต่อไปนี้คือวิธีชำระเงินที่ใช้กันแพร่หลายที่สุดในเกาหลี:
1. ชำระด้วยบัตร
หนึ่งในวิธีชำระเงินที่ใช้และยอมรับกันมากที่สุดในเกาหลีคือการชำระด้วยบัตร คิดเป็นกว่า 58% ของธุรกรรมอีคอมเมิร์ซในปี 2024 ธุรกิจส่วนใหญ่ รวมถึงร้านอาหาร ห้างสรรพสินค้า และร้านสะดวกซื้อ รับและนิยมการชำระด้วยบัตร อย่างไรก็ตาม ไม่ใช่ทุกบัตรเครดิตต่างประเทศจะใช้ได้ และบางธุรกิจอาจต้องใช้บัตรที่ออกในประเทศ
หากคุณกำลังจะไปเกาหลีใต้ นี่คือรายชื่อบัตรที่ใช้และยอมรับกันแพร่หลายที่นั่น
บัตรยอดนิยมในเกาหลี:
- KB Kookmin Card: ผู้ให้บริการบัตรเครดิตชั้นนำของเกาหลีใต้ ใช้กันแพร่หลายทั้งธุรกรรมในประเทศและระหว่างประเทศ
- BC Card: หน่วยงานประมวลผลการชำระเงินที่ใหญ่ที่สุดในเกาหลีใต้ มีชื่อเสียงด้านบริการทางการเงินที่ครบวงจร
- Shinhan Card: โดดเด่นด้านเครือข่ายร้านค้าที่กว้างขวางและรองรับการชำระเงินระหว่างประเทศ
- Samsung Card: ตัวเลือกที่เหมาะสำหรับเจ้าของธุรกิจท้องถิ่นในเกาหลีใต้
- Hyundai Card: ได้รับความนิยมจากโปรแกรมสะสมคะแนนที่คุ้มค่าและรองรับการชำระเงินระหว่างประเทศ
- Lotte Card: ใช้บ่อยสำหรับธุรกรรมค้าปลีก โดยเฉพาะในร้านค้าในเครือ Lotte และการช้อปปิ้งปลอดภาษี
| ผู้ให้บริการ | ข้อดี | ข้อจำกัด |
| KB Kookmin Card | – รองรับธุรกรรมทั่วโลกได้ดี – โดดเด่นด้านฟีเจอร์ที่เน้นลูกค้า | อาจมีข้อจำกัดในการถอนเงินระหว่างประเทศบางประเภท |
| BC Card | – หนึ่งในเครือข่ายร้านค้าที่ใหญ่ที่สุดในเกาหลีใต้ – เหมาะกับธุรกรรมระหว่างประเทศ – เครือข่ายการชำระเงินกว้างขวาง | ชาวต่างชาติบางรายอาจถือ BC Card ไม่ได้เนื่องจากกฎภายใน |
| Shinhan Card | – ใช้ได้ระหว่างประเทศ – ผลิตภัณฑ์ที่สร้างสรรค์ เช่น The BEST-X | ค่าธรรมเนียมแลกเปลี่ยนเงินตราสูง |
| Samsung Card | เชื่อมต่อกับ Samsung Pay (กระเป๋าเงินมือถือหลักในเกาหลี) | ต้องมีบัญชีธนาคารเกาหลีจึงจะสมัครบัตรได้ |
| Hyundai Card | สิทธิประโยชน์น่าสนใจและใช้ได้ทั่วโลก | บริการพรีเมียมมีค่าธรรมเนียมรายปีสูงกว่า |
| Lotte Card | เหมาะกับการช้อปปิ้งค้าปลีกและสินค้าปลอดภาษี | ใช้ได้จำกัดนอกร้านค้าในเครือ Lotte |
2. ชำระด้วยกระเป๋าเงินดิจิทัล
กระเป๋าเงินดิจิทัลเป็นวิธีชำระเงินที่ได้รับความนิยมมากขึ้นในเกาหลี โดยเฉพาะในคนรุ่นใหม่ กว่า 24% ของธุรกรรมออนไลน์ดำเนินการผ่านกระเป๋าเงินดิจิทัล
กระเป๋าเงินดิจิทัลยอดนิยมในเกาหลี:
- Naver Pay: กระเป๋าเงินมือถือยอดนิยมที่เชื่อมกับเสิร์ชเอนจินที่ใหญ่ที่สุดในเกาหลีใต้ ซึ่งมักถูกเรียกว่า “Google ของเกาหลีใต้” Naver ยังใช้ซื้อสินค้าออนไลน์ได้อย่างกว้างขวาง
- KakaoPay: เชื่อมต่อกับ KakaoTalk (แอปแชทอันดับหนึ่งของเกาหลี) โดดเด่นด้านการโอนเงินระหว่างบุคคลที่รวดเร็วและง่าย
- Toss: แพลตฟอร์มชำระเงินฟินเทคที่รองรับการโอนผ่านธนาคารและการชำระเงินผ่านมือถือ
- Samsung Pay: โซลูชันชำระเงินผ่านมือถือที่ใช้กับเครื่อง POS ที่รองรับ NFC ได้
| กระเป๋าเงิน | ข้อดี | ข้อจำกัด |
| Naver Pay | – ฐานผู้ใช้กว้างขวาง – เหมาะกับการชำระเงินออนไลน์และระหว่างประเทศ – มีดอกเบี้ยและรางวัล | ค่าธรรมเนียมร้านค้าสูง |
| KakaoPay | – ฐานลูกค้ากว้างขวาง – รองรับบัตรสะสมแต้ม คูปอง บัตรกำนัล ฯลฯ | คิดค่าธรรมเนียม Interchange 1% สำหรับบริการชำระเงิน ซึ่งอาจสูงกว่าบริการอื่น |
| Toss | – หน้าจอใช้งานง่ายสำหรับการโอนเงินระหว่างบุคคล – มีโอกาสด้านการลงทุน | รองรับภาษาอังกฤษจำกัด เป็นอุปสรรคสำหรับชาวต่างชาติ |
| Samsung Pay | – ใช้ได้กับเครื่อง POS ส่วนใหญ่ – สร้างบัตรเครดิตดิจิทัลได้ | – ใช้ได้เฉพาะผู้ใช้อุปกรณ์ Samsung – รองรับเพียงบางภูมิภาค |
3. การโอนผ่านธนาคารและการชำระผ่าน ATM
การโอนผ่านธนาคารเป็นหนึ่งในวิธีชำระเงินที่ใช้กันแพร่หลายในเกาหลี โดยเฉพาะสำหรับธุรกรรมออนไลน์และการจ่ายบิล
คุณยังใช้ ATM ส่ง รับ และถอนเงินได้อย่างสะดวก
ต่อไปนี้คือตัวเลือกยอดนิยมในหมวดนี้
ธนาคารหลักในเกาหลี:
- KEB Hana Bank: สถาบันการเงินยอดนิยม ขึ้นชื่อว่าเป็นธนาคารแลกเปลี่ยนเงินที่ใหญ่และเก่าแก่ที่สุดในเกาหลีใต้ เป็นที่นิยมในหมู่ชาวต่างชาติเพราะรองรับธุรกรรมระหว่างประเทศ
- Woori Bank: ก่อตั้งในปี 1899 มีบริการ ATM และธนาคารออนไลน์ที่ครอบคลุม โดยเน้นการเงินองค์กรและธนาคารพาณิชย์
- Shinhan Bank: ก่อตั้งในปี 1982 โดดเด่นด้านแอปธนาคารบนมือถือที่ใช้งานง่าย เป็นส่วนหนึ่งของ Shinhan Financial Group และเป็นธนาคารหลักในเกาหลี
- Kookmin Bank: หนึ่งในธนาคารที่ใหญ่ที่สุดของเกาหลี มีเครือข่ายระหว่างประเทศที่แข็งแกร่ง
- Citibank Korea: ก่อตั้งในปี 1983 มีผลิตภัณฑ์และบริการทางการเงินหลากหลายสำหรับธนาคารองค์กรและวาณิชธนกิจ
| ธนาคาร | ข้อดี | ข้อจำกัด |
| KEB Hana Bank | – บริการแลกเปลี่ยนเงินตราที่แข็งแกร่ง – เป็นที่นิยมในหมู่ชาวต่างชาติเพราะรองรับการโอนข้ามประเทศ | – ค่าธรรมเนียมโอนระหว่างประเทศอาจสูงกว่าทางเลือกฟินเทค |
| Woori Bank | – เป็นที่ไว้วางใจอย่างมากในเกาหลีใต้ – เครือข่าย ATM กว้างขวาง เป็นหนึ่งในธนาคารที่ถอนเงินได้สะดวกที่สุดทั่วประเทศ | – เน้นกลุ่มชาวต่างชาติน้อยกว่า – อาจต้องใช้เบอร์มือถือเกาหลีจึงจะใช้ธนาคารดิจิทัลได้ครบ |
| Shinhan Bank | – รองรับการโอนเงินระหว่างประเทศ – แอปมือถือใช้งานง่าย | – ค่าธรรมเนียมธุรกรรม FX สูงกว่า – ข้อจำกัดด้านภาษาในแอปและเว็บไซต์ |
| Kookmin Bank | – รองรับธุรกรรมข้ามประเทศและมีสาขาในต่างประเทศ – มี ATM ครอบคลุมและบริการธนาคารครบวงจร – ธนาคารออนไลน์และแอปที่แข็งแกร่ง | – ค่าธรรมเนียมธนาคารสูงสำหรับบางบริการระหว่างประเทศ – ข้อกำหนด KYC ที่เข้มงวดสำหรับลูกค้าต่างชาติ |
| Citibank Korea | – เครือข่ายธนาคารทั่วโลก – บริการภาษาอังกฤษ | – สาขามีจำกัด – ATM น้อยกว่าธนาคารในประเทศ |
4. การผ่อนชำระและ BNPL (ซื้อก่อนจ่ายทีหลัง)
การผ่อนชำระเป็นอีกวิธีชำระเงินที่ยอมรับกันแพร่หลายในเกาหลี โดยเฉพาะการซื้อสินค้าราคาสูงอย่างเครื่องใช้ไฟฟ้า บริการ BNPL ก็ได้รับความนิยมมากขึ้น คิดเป็น 2% ของวิธีชำระเงินอีคอมเมิร์ซในเกาหลีเมื่อปีที่แล้ว วิธีนี้ช่วยให้ผู้บริโภคแบ่งจ่ายได้หลายเดือนโดยไม่มีดอกเบี้ย
แพลตฟอร์ม BNPL ยอดนิยมในเกาหลี:
- KakaoPay Later: บริการชำระเงินภายหลังที่เชื่อมกับ KakaoPay
- Toss BNPL: มีตัวเลือกผ่อนชำระที่ยืดหยุ่นสำหรับนักช้อปออนไลน์
- Naver Pay Installments: ช่วยให้ผู้ใช้แบ่งจ่ายได้โดยไม่มีค่าธรรมเนียมเพิ่ม
| แพลตฟอร์ม | ข้อดี | ข้อจำกัด |
| KakaoPay Later | – เชื่อมต่อกับระบบนิเวศของ Kakao – หน้าจอใช้งานง่าย | – ร้านค้าที่รับมีจำกัด |
| Toss BNPL | – ตัวเลือกผ่อนชำระที่ยืดหยุ่น – มีฟีเจอร์เสริมอย่างโอกาสการลงทุนและเครื่องมือบริหารการเงิน | – อาจไม่ได้รับการยอมรับในทุกแพลตฟอร์มอีคอมเมิร์ซ |
| Naver Pay Installments | – ฐานผู้ใช้กว้างขวาง – ค่าธรรมเนียมร้านค้าที่แข่งขันได้ (1.8 – 3.3% ของมูลค่าธุรกรรม) | – ข้อจำกัดด้านสกุลเงิน |
อย่างไรก็ตาม บริการเหล่านี้ส่วนใหญ่ใช้ได้เฉพาะผู้อยู่อาศัยที่มีบัญชีธนาคารเกาหลี
สรุปวิธีชำระเงินในเกาหลี
การใช้ระบบชำระเงินของเกาหลีในฐานะชาวต่างชาติหรือเจ้าของธุรกิจ จำเป็นต้องเข้าใจวิธีชำระเงินที่ใช้ได้ในประเทศ แม้บัตรเครดิต กระเป๋าเงินดิจิทัล การโอนผ่านธนาคาร และบริการ BNPL จะครองตลาด แต่การรู้ข้อจำกัดของแต่ละตัวเลือกสำหรับการชำระเงินระหว่างประเทศก็สำคัญเพื่อหลีกเลี่ยงความไม่สะดวก
คำถามที่พบบ่อย
ชาวต่างชาติชำระเงินในเกาหลีอย่างไร?
ชาวต่างชาติชำระเงินได้ด้วยบัตรเครดิตต่างประเทศ เงินสด กระเป๋าเงินดิจิทัล และ ATM อย่างไรก็ตาม ไม่ใช่ทุกที่ที่รับบัตรต่างประเทศ เพื่อความสะดวก ใช้ DSGPay ช้อปออนไลน์และจ่ายบิลได้เร็วขึ้น
ชาวต่างชาติใช้ Apple Pay ในเกาหลีได้หรือไม่?
Apple Pay ยังใช้ได้เฉพาะบางร้านค้าและธนาคารในเกาหลี Samsung Pay เป็นทางเลือกที่ดีกว่า
จ่ายค่าแท็กซี่ด้วยเงินสดในเกาหลีได้หรือไม่?
ได้ แท็กซี่ส่วนใหญ่รับทั้งเงินสด บัตรเครดิต/เดบิต และบัตรโดยสาร T-money
รับเงินจากลูกค้าเกาหลีได้หรือไม่ หากไม่ได้อาศัยอยู่ในเกาหลี?
ได้ ผ่าน DSGPay คุณสามารถรับเงินเป็น KRW ได้โดยไม่ต้องมีบัญชีธนาคารเกาหลี DSGPay ให้คุณเข้าถึง Virtual Account ทั่วโลก ทำให้รับเงินจากลูกค้า มาร์เก็ตเพลส หรือแพลตฟอร์มในเกาหลีได้ง่าย
ทางเลือกการชำระเงินสำหรับชาวต่างชาติและเจ้าของธุรกิจทั่วโลกในเกาหลี
แม้เกาหลีจะก้าวสู่สังคมไร้เงินสดอย่างรวดเร็วพร้อมตัวเลือกการชำระเงินในประเทศที่ก้าวหน้า แต่ชาวต่างชาติและธุรกิจต่างประเทศมักเจออุปสรรคเมื่อส่งหรือรับเงินกับเกาหลีใต้ โดยเฉพาะปัญหาการแปลงสกุลเงิน ความเข้ากันได้ของธนาคาร หรือค่าธรรมเนียมโอนระหว่างประเทศที่สูง
DSGPay มีโซลูชันการชำระเงินระดับโลกสำหรับบุคคลและบริษัทที่ต้องการทำธุรกรรมกับเกาหลีใต้ผ่านช่องทางชำระเงินท้องถิ่น โดยไม่ต้องมีบัญชีธนาคารเกาหลี
ทำไมต้องเลือก DSGPay สำหรับธุรกรรมกับเกาหลี?
- Virtual Account แบบระบุชื่อทั่วโลก: เปิดบัญชีธุรกิจในชื่อบริษัทของคุณเพื่อส่งและรับเงินในเกาหลี
- รองรับหลายสกุลเงิน: ด้วยการเชื่อมต่อกว่า 30 ประเทศ DSGPay แปลงสกุลเงินได้อย่างราบรื่นหลายสกุล รวมถึง KRW, USD, EUR, GBP, HKD และอื่น ๆ
- ค่าธรรมเนียมธุรกรรมต่ำ: DSGPay ให้อัตราแลกเปลี่ยนที่แข่งขันได้โดยไม่มีส่วนต่างแอบแฝง
- การรับชำระเงินและการโอนจ่ายข้ามประเทศ: รับชำระเงินจากลูกค้า มาร์เก็ตเพลส และแพลตฟอร์มทั่วโลก และรับเงินเข้าบัญชีในสกุลเงินที่คุณเลือก
- โอนเร็วและปลอดภัย: ส่งและรับเงินด้วยการประมวลผลแบบเรียลไทม์
- ได้รับใบอนุญาตและอยู่ภายใต้การกำกับดูแล: DSGPay ดำเนินงานภายใต้ใบอนุญาต Money Service Operator (MSO) ในฮ่องกง สอดคล้องกับมาตรฐานการปฏิบัติตามกฎระเบียบและการต่อต้านการฟอกเงิน (AML) ระดับสากล
ไม่ว่าคุณจะเป็นชาวต่างชาติที่อาศัยในเกาหลี ผู้ขายข้ามประเทศ หรือแบรนด์ระดับโลกที่ต้องการทำธุรกิจในเกาหลี DSGPay คือผู้ให้บริการที่เชื่อถือได้สู่เศรษฐกิจไร้เงินสดของเกาหลี