SWIFT Transfer คืออะไร และควรใช้เมื่อไรในปี 2026?
หากคุณเคยส่งหรือรับเงินระหว่างประเทศ คุณอาจสงสัยว่า SWIFT Transfer คืออะไร
สถาบันการเงินกว่า 11,500 แห่งในกว่า 200 ประเทศ ใช้งานเครือข่าย SWIFT จึงทำให้ SWIFT เป็นแกนหลักของธุรกรรมชำระเงินทั่วโลก
ในคู่มือนี้ เราจะอธิบายว่า SWIFT Transfer คืออะไร วิธีใช้ที่ดีที่สุด และเคล็ดลับที่ช่วยให้คุณได้ประโยชน์สูงสุด
SWIFT Transfer คืออะไร?
เพื่อให้เข้าใจ SWIFT Transfer อย่างลึกซึ้ง มาเริ่มจากความหมายของตัวย่อกันก่อน
SWIFT ย่อมาจาก Society for Worldwide Interbank Financial Telecommunications
อย่างไรก็ตาม SWIFT ไม่ใช่ธนาคารหรือผู้ประมวลผลการชำระเงิน แต่เป็นเครือข่ายรับส่งข้อความที่ปลอดภัย ซึ่งช่วยให้ธนาคารและสถาบันการเงินส่งคำสั่งมาตรฐานสำหรับการชำระเงินข้ามประเทศได้
คำนี้ยังหมายถึง SWIFT Code (หรือ Bank Identifier Code – BIC) ซึ่งเป็นรหัสธนาคารสากลยาว 8 หรือ 11 ตัวอักษร ที่ระบุธนาคารและที่ตั้งของธนาคารสำหรับการโอนเหล่านี้
พูดง่าย ๆ SWIFT คือบริการไปรษณีย์สำหรับข้อความทางการเงิน ไม่ได้โอนเงินเอง แต่ส่งคำสั่งไปยังปลายทางที่ถูกต้อง
พัฒนาการของเทคโนโลยี SWIFT
SWIFT พัฒนาอย่างต่อเนื่องด้วยโครงการอย่าง SWIFT GPI (Global Payments Innovation) ที่เปิดตัวในปี 2017 เพื่อเร่งความเร็วและเพิ่มความโปร่งใสในการติดตามและประมวลผลการชำระเงิน
SWIFT GPI ทำให้ชำระเงินได้ภายในวันเดียวหรือวันถัดไป พร้อมติดตามแบบเรียลไทม์ ช่วยลดความล่าช้าแบบเดิมของ SWIFT บางส่วน อย่างไรก็ตาม ค่าธรรมเนียมและธนาคารตัวกลางยังเป็นสิ่งที่ต้องพิจารณา
SWIFT Transfer ทำงานอย่างไร?
การเข้าใจว่า SWIFT Transfer คืออะไรจะง่ายขึ้นเมื่อคุณรู้ขั้นตอนตั้งแต่ต้นจนจบ
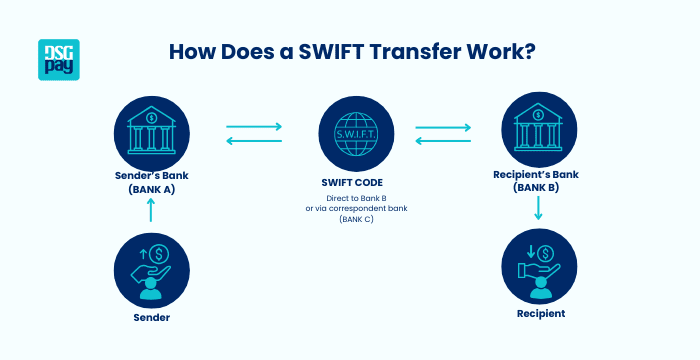
นี่คือขั้นตอนทีละขั้นของสิ่งที่เกิดขึ้นระหว่าง SWIFT Transfer
- เริ่มต้น: เมื่อคุณต้องการส่งเงินไปยังบัญชีต่างประเทศ คุณจะขอโอนเงินระหว่างประเทศที่ธนาคารของคุณ
- ส่งข้อความ: ธนาคารของคุณสร้างข้อความ SWIFT ที่มีรายละเอียดการชำระเงินที่คุณกรอก ได้แก่ จำนวนเงิน สกุลเงินที่จะแปลง ข้อมูลบัญชีปลายทาง ฯลฯ
- กำหนดเส้นทาง: หากธนาคารของคุณกับธนาคารผู้รับไม่มีความสัมพันธ์โดยตรง จะใช้ธนาคารตัวกลางหรือธนาคารตัวแทน
- ประมวลผล: ธนาคารผู้รับได้รับข้อความ ตรวจสอบ และนำเงินเข้าบัญชีปลายทางที่คุณกรอกไว้
- เสร็จสมบูรณ์: ผู้รับได้รับเงิน โดยปกติภายใน 1-5 วันทำการ ขึ้นอยู่กับธนาคารและประเทศที่เกี่ยวข้อง
ค่าใช้จ่ายและความเร็วของ SWIFT Transfer ในปี 2026
ค่าใช้จ่ายของ SWIFT Transfer
SWIFT Transfer ปลอดภัย แต่มักมีค่าธรรมเนียมหลายรายการจากหลายฝ่าย ได้แก่:
- ค่าธรรมเนียมโอนออก: ธนาคารของคุณเรียกเก็บ โดยทั่วไปอยู่ที่ $10 ถึง $50
- ค่าธรรมเนียมธนาคารตัวกลาง: ธนาคารตัวแทนแต่ละแห่งอาจหักค่าธรรมเนียม โดยปกติประมาณ $10-$30
- ค่าธรรมเนียมรับเงิน: ธนาคารผู้รับอาจเรียกเก็บค่าธรรมเนียมรับเงินด้วย ประมาณ $5-$20
- ส่วนต่างอัตราแลกเปลี่ยน: ธนาคารมักบวกส่วนต่างประมาณ 1-3% จากอัตรากลางตลาด
เพราะค่าธรรมเนียมเหล่านี้ หากคุณส่ง $1000 ผ่าน SWIFT ผู้รับน่าจะได้รับประมาณ $940 ถึง $970 หลังหักค่าใช้จ่าย
ความเร็วของ SWIFT Transfer
ระยะเวลาของ SWIFT Transfer โดยทั่วไปมีดังนี้:
- การประมวลผลปกติ: SWIFT Transfer ปกติใช้เวลา 2-5 วันทำการ
- ความล่าช้า: วันหยุดนักขัตฤกษ์ ธนาคารตัวกลางหลายแห่ง หรือการตรวจสอบด้าน Compliance อาจทำให้ช้าลง
- ชำระเงินภายในวันเดียว: เป็นไปได้ในบางกรณี (เช่น ภายในยุโรปหรือในกลุ่มธนาคารเดียวกัน) แต่พบได้น้อยกว่าในการโอนระหว่างประเทศ
หมายเหตุ: ค่าธรรมเนียมและระยะเวลาประมวลผลแตกต่างกันมากตามประเทศและธนาคารที่เกี่ยวข้อง การโอนที่เกี่ยวกับตลาดเกิดใหม่หรือเส้นทางธนาคารที่เชื่อมต่อน้อยมักมีค่าธรรมเนียมตัวกลางสูงขึ้นหรือล่าช้านานขึ้น
ข้อดีและข้อจำกัดของ SWIFT Transfer
ข้อดีของ SWIFT Transfer
ต่อไปนี้คือเหตุผลบางส่วนที่ทำให้ SWIFT เป็นที่รู้จักอย่างกว้างขวางตั้งแต่เริ่มดำเนินงานในปี 1977
- เครือข่ายทั่วโลก: เครือข่าย SWIFT เชื่อมต่อสถาบันการเงินกว่า 11,000 แห่งในกว่า 200 ประเทศและดินแดน ทำให้โอนเงินไปได้แทบทุกที่ทั่วโลก
- ความปลอดภัยสูง: SWIFT ใช้การเข้ารหัสที่แข็งแกร่ง โปรโตคอลยืนยันตัวตน และระบบข้อความมาตรฐาน เพื่อปกป้องข้อมูลทางการเงินที่ละเอียดอ่อน และป้องกันการฉ้อโกงและภัยไซเบอร์
- ข้อความมาตรฐาน: การใช้รูปแบบข้อความมาตรฐาน (เช่น ISO 20022) ทำให้การสื่อสารระหว่างธนาคารชัดเจน สม่ำเสมอ และไม่ผิดพลาด ลดการสื่อสารคลาดเคลื่อน และรองรับการประมวลผลอัตโนมัติ
- ความโปร่งใสและการติดตาม: SWIFT Transfer มีเลขอ้างอิงเฉพาะและเวลาประทับ ทำให้ทั้งธนาคารผู้ส่งและผู้รับติดตามความคืบหน้าของการชำระเงินได้แบบเรียลไทม์
- การปฏิบัติตามกฎระเบียบ: ระบบ SWIFT ปฏิบัติตามกฎหมายการเงินระหว่างประเทศ รวมถึงกฎหมายป้องกันการฟอกเงิน (AML) และการคัดกรองมาตรการคว่ำบาตร ช่วยสถาบันการเงินในการประเมินและบริหารความเสี่ยง และจัดทำเอกสารธุรกรรม
- ความหลากหลาย: เครือข่าย SWIFT รองรับธุรกรรมทางการเงินหลากหลายนอกเหนือจากการชำระเงินทั่วไป รวมถึงการซื้อขายหลักทรัพย์และการแลกเปลี่ยนเงินตรา
ข้อจำกัดของ SWIFT Transfer
ต่อไปนี้คือข้อจำกัดของเครือข่าย SWIFT เมื่อเทียบกับวิธีชำระเงินอื่นที่มีในปี 2026
- ค่าโอนสูง: อัตราแลกเปลี่ยนที่บวกส่วนต่าง และค่าธรรมเนียมหลายรายการจากธนาคารผู้ส่ง ธนาคารตัวกลาง และธนาคารผู้รับ ทำให้ต้นทุนรวมของ SWIFT Transfer สูงขึ้น
- แพงสำหรับการโอนจำนวนน้อย: เพราะค่าธรรมเนียมแบบคงที่และแบบเปอร์เซ็นต์ที่สูง SWIFT Transfer จึงอาจแพงเกินสัดส่วนสำหรับธุรกรรมขนาดเล็ก
- ใช้เวลาประมวลผลนาน: SWIFT Transfer ปกติใช้เวลา 2 ถึง 5 วันทำการ การมีธนาคารตัวกลางหลายแห่งทำให้กระบวนการยาวขึ้น
- ต้องใช้ข้อมูลผู้รับที่แม่นยำ: ผู้ใช้ต้องให้ข้อมูลละเอียดจำนวนมาก รวมถึงชื่อเต็ม ที่อยู่ เลขบัญชีธนาคารของผู้รับ และ SWIFT/BIC Code ที่ถูกต้อง
- โครงสร้างค่าธรรมเนียมซับซ้อน: เพราะมีหลายธนาคารเกี่ยวข้องและค่าธรรมเนียมตัวกลางที่ไม่ทราบล่วงหน้า จึงยากที่จะรู้ต้นทุนรวมของ SWIFT Transfer ตั้งแต่แรก
- อาจล่าช้าหรือถูกปฏิเสธ: ข้อมูลการชำระเงินที่ไม่ถูกต้อง เช่น SWIFT Code ผิด หรือไม่มีที่อยู่ผู้รับ อาจทำให้การโอนล่าช้าหรือถูกปฏิเสธ ความล่าช้าและการปฏิเสธยังอาจเกิดจากวันหยุดประจำชาติ เขตเวลาที่ต่างกัน หรือปัญหาทางเทคนิคของระบบ
ควรใช้ SWIFT Transfer เมื่อไร?
เมื่อคุณรู้แล้วว่า SWIFT Transfer คืออะไรและทำงานอย่างไร คุณก็พิจารณาช่วงเวลาที่เหมาะสมในการใช้เครือข่าย SWIFT สำหรับธุรกรรมข้ามประเทศได้
SWIFT เหมาะที่สุดเมื่อ:
- คุณต้องการทำงานโดยตรงกับธนาคารแบบดั้งเดิม
- คุณชำระเงินระหว่างธุรกิจ (B2B) จำนวนมาก ที่ต้องการความปลอดภัยและการติดตามได้
- คุณต้องส่งเงินไปยังประเทศหรือสกุลเงินที่ระบบท้องถิ่นไม่ครอบคลุม (เช่น SEPA ในยุโรป)
- ผู้รับของคุณอยู่ในภูมิภาคที่ยังไม่นิยมใช้ฟินเทคหรือโซลูชันชำระเงินทางเลือก
เครือข่าย SWIFT ยังใช้กับธุรกรรมระหว่างประเทศอื่น ๆ ได้อีกมาก หากค่าใช้จ่ายและระยะเวลาประมวลผลตรงกับความต้องการของคุณ
ทางเลือกแทน SWIFT Transfer ในปี 2026
เมื่อฟินเทคและแพลตฟอร์มดิจิทัลเติบโตขึ้น ทางเลือกแทน SWIFT ก็ได้รับความนิยมมากขึ้น ตัวอย่างเช่น:
1. SEPA (Single Euro Payments Area)
SEPA เป็นโครงการของยุโรปที่ช่วยให้โอนเงินสกุลยูโรได้รวดเร็วและต้นทุนต่ำทั่วยูโรโซน SWIFT ก่อตั้งในปี 1973 และเริ่มดำเนินงานในปี 1977 ต่อมา SEPA ถูกสร้างขึ้นในปี 2008 เพื่อทำให้การชำระเงินสกุลยูโรคล่องตัวขึ้น
การชำระเงินผ่าน SEPA ออกแบบมาให้รวดเร็ว ต้นทุนต่ำ และโปร่งใส แต่ใช้ได้เฉพาะธุรกรรม EUR ระหว่างประเทศสมาชิก EU และ EEA แม้ SEPA จะมีประสิทธิภาพสูงในยุโรป แต่ไม่ได้ครอบคลุมทั่วโลกเหมือน SWIFT
- ความเร็ว: โดยปกติโอนได้ภายในวันเดียวหรือวันถัดไป
- ค่าใช้จ่าย: มักฟรีหรือต่ำกว่า €1 หากธุรกรรมอยู่ในยูโรโซน
- เหมาะกับ: ธุรกิจและบุคคลที่ชำระเงินสกุลยูโรข้ามประเทศภายในยุโรป
2. บริการโอนเงินออนไลน์
บริการโอนเงินออนไลน์สมัยใหม่ใช้นวัตกรรมฟินเทคทำให้การโอนระหว่างประเทศเร็วขึ้นและประหยัดขึ้น ตัวอย่างเช่น Wise, Revolut, OFX และ DSGPay ซึ่งมีค่าธรรมเนียมโปร่งใส อัตรากลางตลาด และแพลตฟอร์มที่ใช้งานง่าย
- ความเร็ว: โดยปกติทำธุรกรรมเสร็จภายใน 1-2 วันทำการ
- ค่าใช้จ่าย: ค่าธรรมเนียมต่ำกว่า ราคาโปร่งใส และใช้อัตรากลางตลาด
- เหมาะกับ: ฟรีแลนซ์ SMEs และทุกคนที่โอนเงินระหว่างประเทศเป็นประจำ
3. การชำระเงินด้วยคริปโตเคอร์เรนซีและบล็อกเชน
บล็อกเชนคริปโตช่วยให้โอนเงินข้ามประเทศแบบ Peer-to-Peer ได้โดยไม่ต้องพึ่งระบบธนาคารแบบเดิม ผู้ใช้แปลงสกุลเงินท้องถิ่นเป็นสินทรัพย์ดิจิทัล (เช่น Stablecoin หรือคริปโตเคอร์เรนซี) ผ่านกระดานเทรดอย่าง Binance หรือ Coinbase แล้วโอนไปทั่วโลก แอปกระเป๋าเงินดิจิทัลบางตัว เช่น PayPal หรือ Skrill ก็รองรับธุรกรรมคริปโตด้วย
- ความเร็ว: โดยปกติทำธุรกรรมเสร็จทันทีหรือภายในไม่กี่ชั่วโมง
- ค่าใช้จ่าย: ค่าธรรมเนียมต่ำกว่า SWIFT แต่มูลค่าคริปโตเคอร์เรนซีผันผวนสูง ภาษีและข้อจำกัดต่าง ๆ ก็เป็นสิ่งสำคัญที่ต้องพิจารณาสำหรับทางเลือกนี้
- เหมาะกับ: ผู้ใช้ที่คุ้นเคยกับเทคโนโลยีและสนใจการเทรดคริปโตเคอร์เรนซี
เปรียบเทียบ SWIFT กับทางเลือกอื่นในปี 2026
เพื่อหาตัวเลือกที่เหมาะกับความต้องการของคุณที่สุด มาเปรียบเทียบวิธีส่งเงินข้างต้นแต่ละวิธีกัน
| คุณสมบัติ | SWIFT Transfer | SEPA Transfer (ยูโรโซน) | บริการโอนเงินออนไลน์ | คริปโตเคอร์เรนซี |
| ความครอบคลุม | กว่า 200 ประเทศ ทุกสกุลเงินหลัก | ประเทศใน EU และ EEA เฉพาะสกุลยูโร | 70–170+ ประเทศ หลายสกุลเงิน | ทั่วโลก (ขึ้นอยู่กับบล็อกเชน) |
| ความเร็ว | 1–5 วันทำการ | ภายในวันเดียวหรือวันถัดไป | ทันทีถึง 2 วัน | ทันทีถึงไม่กี่ชั่วโมง |
| ค่าใช้จ่าย | $20–$50+ บวกส่วนต่างอัตราแลกเปลี่ยนแฝง | มักฟรีหรือ < €1 ขึ้นอยู่กับธนาคารหรือสกุลเงิน | 0.5%–3% ของมูลค่าธุรกรรม | ต่ำ (เฉพาะค่าธรรมเนียมเครือข่าย) |
| ความโปร่งใส | ค่าธรรมเนียมแฝงในอัตราแลกเปลี่ยน | เป็นมาตรฐาน ค่าธรรมเนียมน้อย | ค่าธรรมเนียมชัดเจนและใช้อัตรากลางตลาด | ปลอดภัยแต่ขึ้นอยู่กับบล็อกเชนที่ใช้ |
| เหมาะกับ | การชำระเงิน B2B ระดับโลกจำนวนมาก | การชำระเงินสกุลยูโรภายในยุโรป | SMEs ฟรีแลนซ์ อีคอมเมิร์ซ และผู้ที่ส่งเงินบ่อย | การโอนที่รวดเร็วไร้พรมแดนสำหรับผู้ใช้ที่คุ้นเคยกับเทคโนโลยี |
SWIFT ยังคงเป็นตัวเลือกที่น่าเชื่อถือที่สุดสำหรับธุรกรรมระดับโลกขนาดใหญ่ ขณะที่ SEPA บริการโอนเงินออนไลน์ และการชำระเงินผ่านบล็อกเชน ต่างก็เป็นทางเลือกที่เร็วกว่าหรือถูกกว่า ขึ้นอยู่กับความต้องการของคุณ
คำถามที่พบบ่อยเกี่ยวกับ SWIFT Transfer
Q. SWIFT Transfer คืออะไร?
SWIFT Transfer คือการชำระเงินระหว่างธนาคารข้ามประเทศที่ทำผ่านเครือข่ายรับส่งข้อความ SWIFT
Q. SWIFT Transfer ปลอดภัยหรือไม่?
ปลอดภัยมาก เพราะ SWIFT ใช้การรับส่งข้อความทางการเงินที่เข้ารหัสระหว่างธนาคาร
Q. SWIFT Transfer มีค่าใช้จ่ายเท่าไร?
ค่าธรรมเนียมแตกต่างกันตามธนาคาร แต่โดยทั่วไป SWIFT Transfer อยู่ที่ประมาณ $15 ถึง $50 ต่อครั้ง บวกส่วนต่างอัตราแลกเปลี่ยน
Q. ใช้ SWIFT ส่งเงินไปได้ทุกประเทศหรือไม่?
ได้ SWIFT เชื่อมต่อธนาคารกว่า 11,000 แห่งในกว่า 200 ประเทศทั่วโลก
Q. SWIFT กับ SEPA ต่างกันอย่างไร?
SWIFT ใช้ได้ทั่วโลก ขณะที่ SEPA จำกัดเฉพาะการชำระเงินในยูโรโซน
Q. เมื่อไรที่ SWIFT ไม่ใช่ตัวเลือกที่ดีที่สุด?
SWIFT Transfer อาจไม่เหมาะกับธุรกรรมขนาดเล็ก เร่งด่วน หรือบ่อยครั้ง เพราะค่าธรรมเนียมค่อนข้างสูงและอาจใช้เวลาหลายวันทำการ ในกรณีเช่นนี้ ช่องทางชำระเงินท้องถิ่นหรือบริการโอนเงินออนไลน์อาจใช้งานได้จริงมากกว่า
Q. ใช้ DSGPay แทน SWIFT Transfer ได้หรือไม่?
ได้ DSGPay ให้บริการชำระเงินข้ามประเทศที่รวดเร็วและคุ้มค่ากว่า และยังรองรับ SWIFT Transfer เมื่อจำเป็น จึงเป็นทางเลือกที่แข็งแกร่งสำหรับธุรกิจระหว่างประเทศ
DSGPay: ทางเลือกสมัยใหม่แทน SWIFT Transfer
สำหรับบุคคลและธุรกิจที่ต้องการวิธีที่เชื่อถือได้และคุ้มค่าในการโอนเงินข้ามประเทศ DSGPay เป็นทางเลือกที่แข็งแกร่งแทน SWIFT Transfer แบบดั้งเดิม
ด้วยการใช้ Local Rails และ Virtual Account ทำให้ DSGPay ช่วยให้การชำระเงินระหว่างประเทศเร็วขึ้น โปร่งใสขึ้น และประหยัดขึ้น
ทำไมต้องเลือก DSGPay
- Virtual Account แบบระบุชื่อทั้งระดับโลกและท้องถิ่น: คุณเปิด Virtual Account ระดับโลกและท้องถิ่น ในชื่อของคุณหรือธุรกิจของคุณ เพื่อส่งหรือรับเงินจากลูกค้าต่างประเทศได้อย่างน่าเชื่อถือยิ่งขึ้น
- ส่งและรับเงินได้กว่า 30 สกุลเงิน: เข้าถึงบัญชีรับเงินท้องถิ่นและตัวเลือกการจ่ายเงินที่ทำให้ธุรกิจระดับโลกราบรื่น
- อัตรา FX ที่แข่งขันได้และค่าธรรมเนียมต่ำ: ได้อัตราแลกเปลี่ยนที่ดีและต้นทุนธุรกรรมต่ำกว่าธนาคารแบบดั้งเดิม
- เชื่อมต่อ API ได้อย่างราบรื่น: ระบบ API ของ DSGPay เชื่อมต่อกับพอร์ทัลออนไลน์ ระบบอีคอมเมิร์ซ และแพลตฟอร์มจ่ายเงิน เช่น Upwork, Etsy, Amazon และพอร์ทัลชำระเงินออนไลน์อื่น ๆ ได้
- Compliance และการสนับสนุนเฉพาะ: ดำเนินงานภายใต้ใบอนุญาต MSO ของฮ่องกง มีมาตรฐาน AML ที่เข้มงวด และมีผู้จัดการบัญชีดูแลเฉพาะ
บทส่งท้าย
คู่มือนี้น่าจะทำให้คุณเข้าใจ SWIFT Transfer ได้ดีขึ้น แม้ SWIFT จะยังเป็นส่วนสำคัญของการเงินโลก แต่สำหรับบุคคลและธุรกิจที่ต้องการตัวเลือกที่เร็วกว่า ถูกกว่า และยืดหยุ่นกว่า แพลตฟอร์มอย่าง DSGPay ตอบโจทย์ได้ครบ
เริ่มต้นใช้งานได้แล้ววันนี้!