อนาคตของบริการทางการเงินดิจิทัลในอินเดีย
บริการทางการเงินดิจิทัลในอินเดียคือหัวใจของการเปลี่ยนแปลงครั้งใหญ่ ที่ปรับโฉมภาคการเงินด้วยผลิตภัณฑ์และแพลตฟอร์มใหม่ๆ แนวโน้มนี้มีความสำคัญอย่างยิ่ง และส่งผลหลายด้านต่อภาคการเงินและเศรษฐกิจโดยรวมของอินเดีย
คุณใช้โมบายแบงก์กิ้ง จ่ายเงินผ่าน UPI หรือลองใช้แพลตฟอร์มฟินเทคใหม่ๆ บ่อยแค่ไหน? ไม่ว่าจะเพื่อความสะดวกส่วนตัว ขยายธุรกิจ หรือเข้าถึงสินเชื่อ บริการทางการเงินดิจิทัลในอินเดียกลายเป็นส่วนสำคัญของชีวิตประจำวัน ความก้าวหน้าเหล่านี้ไม่เพียงทำให้ธุรกรรมทางการเงินง่ายขึ้น แต่ยังส่งเสริมการเข้าถึงทางเศรษฐกิจและการเติบโต
ในบทความนี้ เราจะพาไปดูภาพรวมปัจจุบัน นวัตกรรมสำคัญ และศักยภาพในอนาคตของบริการทางการเงินดิจิทัลในอินเดีย พร้อมดูว่าบริการเหล่านี้กำลังกำหนดระบบนิเวศทางการเงินและขับเคลื่อนเศรษฐกิจของประเทศอย่างไร
บริการทางการเงินดิจิทัล: ภาพรวมปัจจุบันในอินเดีย
ภาคบริการทางการเงินดิจิทัลของอินเดียเติบโตอย่างโดดเด่น โดยมีแรงขับจากความก้าวหน้าทางเทคโนโลยี การใช้สมาร์ทโฟนที่เพิ่มขึ้น และโครงการที่รัฐบาลสนับสนุน
ตัวอย่างเช่น Pradhan Mantri Jan Dhan Yojana ได้เปิดบัญชีธนาคารหลายล้านบัญชี ทำให้กลุ่มคนที่เคยเข้าไม่ถึงบริการได้ใช้เครื่องมือทางการเงิน Unified Payments Interface (UPI) กลายเป็นแพลตฟอร์มหลักที่รองรับธุรกรรมหลายพันล้านรายการต่อเดือน และทำให้การชำระเงินดิจิทัลเป็นเรื่องปกติทั้งสำหรับบุคคลและธุรกิจ กระเป๋าเงินบนมือถืออย่าง Paytm และ PhonePe ยิ่งทำให้ธุรกรรมประจำวันง่ายขึ้น เข้าถึงได้และสะดวกขึ้น
นอกจากนี้ ประชากรในชนบทซึ่งเคยอยู่นอกระบบธนาคาร ก็ได้ประโยชน์จากบริการเหล่านี้แล้ว เมื่อเครือข่ายมือถือขยายตัว เครื่องมือทางการเงินดิจิทัลช่วยให้ร้านค้ารายย่อย เกษตรกร และผู้ประกอบอาชีพอิสระรับและจ่ายเงินได้อย่างไร้รอยต่อ การเปลี่ยนสู่สังคมไร้เงินสดซึ่งมีกรอบกฎระเบียบที่เอื้ออำนวย ไม่เพียงขยายการเข้าถึงบริการทางการเงิน แต่ยังเสริมความแข็งแกร่งทางเศรษฐกิจของอินเดียในยุคดิจิทัล
ประเภทของบริการทางการเงินดิจิทัลในอินเดีย
การแพร่หลายของบริการทางการเงินดิจิทัลได้ปูทางให้นวัตกรรมฟินเทคในอินเดีย การเติบโตของการเงินดิจิทัลทำให้เกิดโซลูชันฟินเทคหลากหลาย ตัวอย่างเช่น
- การชำระเงินผ่าน UPI และ QR: Unified Payments Interface (UPI) ปฏิวัติการชำระเงินดิจิทัลแบบเรียลไทม์ในอินเดีย แอปอย่าง Google Pay และ PhonePe ใช้ UPI ทำให้คนหลายล้านทำธุรกรรมได้ทันที การชำระเงินด้วย QR code ช่วยให้ร้านค้ารายย่อยและธุรกิจรับชำระเงินดิจิทัลได้ง่ายโดยไม่ต้องมีโครงสร้างพื้นฐานซับซ้อน
- การเข้าถึงสินเชื่อ: ZestMoney เป็นแพลตฟอร์มที่ให้ลูกค้าซื้อสินค้าแบบผ่อนชำระ (EMI) โดยไม่ต้องมีบัตรเครดิต นวัตกรรมนี้ช่วยให้คนที่ไม่มีประวัติสินเชื่อในระบบเข้าถึงบริการทางการเงินได้มากขึ้น
- แพลตฟอร์มสินเชื่อดิจิทัล: Lendingkart ช่วยให้ธุรกิจขนาดกลางและขนาดย่อม (SME) เข้าถึงเงินทุนหมุนเวียนได้ง่ายขึ้น ด้วยการวิเคราะห์ข้อมูลเพื่อประเมินความน่าเชื่อถือทางเครดิตและปล่อยสินเชื่อแบบดิจิทัล โดยข้ามอุปสรรคแบบเดิม
- ตลาดประกันออนไลน์: Policybazaar ทำให้การเปรียบเทียบและซื้อกรมธรรม์ประกันออนไลน์ง่ายขึ้น ประกันจึงเข้าถึงได้ง่ายและไม่ต้องใช้เอกสารกระดาษ
- แพลตฟอร์มสินเชื่อ P2P: แพลตฟอร์มอย่าง Faircent เชื่อมผู้กู้และผู้ให้กู้โดยตรง ให้บุคคลและธุรกิจขนาดเล็กได้สินเชื่อรวดเร็วและต้นทุนต่ำ พร้อมให้ผลตอบแทนที่สูงขึ้นแก่นักลงทุน
บริการทางการเงินดิจิทัลเป็นตัวเปลี่ยนเกมในการนำบริการทางการเงินไปถึงคนที่ไม่มีบัญชีธนาคาร ด้วยโซลูชันอย่างโมบายแบงก์กิ้งและกระเป๋าเงินดิจิทัล ชุมชนต่างๆ จึงออม ทำธุรกรรม และเข้าถึงสินเชื่อได้ง่าย โครงการอย่าง UPI ทำให้การรับชำระเงินของร้านค้ารายย่อยง่ายขึ้น ยิ่งขยายการเข้าถึงบริการทางการเงิน
บทบาทต่อการเติบโตทางเศรษฐกิจของอินเดีย
บริการทางการเงินดิจิทัลส่งผลอย่างมากต่อธุรกิจขนาดกลางและขนาดย่อม ด้วยธุรกรรมที่สะดวกและการเข้าถึงสินเชื่อ ยังสนับสนุนการโอนเงินทั้งในประเทศและระหว่างประเทศ ช่วยลดต้นทุนและเพิ่มความเร็ว
การมีและเข้าถึงบริการทางการเงินดิจิทัลได้ง่ายส่งผลเชิงบวกโดยตรงต่อการเติบโตทางเศรษฐกิจของประเทศ ซึ่งวัดจากผลิตภัณฑ์มวลรวมในประเทศ (GDP) และอัตราการจ้างงาน บริการเหล่านี้ช่วยให้บุคคลและธุรกิจทำธุรกรรมทางการเงินได้อย่างมีประสิทธิภาพ ปลอดภัย และสะดวกขึ้น ซึ่งส่งเสริมการเข้าถึงบริการทางการเงินและกิจกรรมทางเศรษฐกิจ
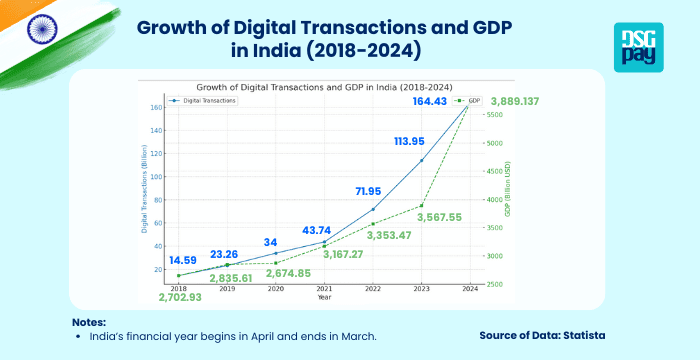
Statista รายงานว่าระหว่างปี 2018 ถึง 2024 ธุรกรรมชำระเงินดิจิทัลในอินเดียเพิ่มขึ้นจาก 14.59 พันล้านรายการเป็น 164.43 พันล้านรายการ สะท้อนการเปลี่ยนแปลงพฤติกรรมทางการเงินของประเทศอย่างมาก ในช่วงเดียวกัน GDP ของอินเดียเติบโตต่อเนื่อง โดย GDP ณ ราคาปัจจุบันคาดว่าจะเพิ่มจากประมาณ 2.70 ล้านล้านดอลลาร์ในปี 2018 เป็นมากกว่า 3.88 ล้านล้านดอลลาร์ในปี 2024
ความสัมพันธ์นี้แสดงให้เห็นว่าการขยายตัวของบริการทางการเงินดิจิทัลในอินเดียขับเคลื่อนเศรษฐกิจ ด้วยธุรกรรมที่มีประสิทธิภาพ การเข้าถึงบริการทางการเงิน และผลิตภาพที่ดีขึ้นในทุกภาคส่วน
ความท้าทายและความเสี่ยงของบริการทางการเงินดิจิทัลในอินเดีย
- ภัยคุกคามทางไซเบอร์: เมื่อผู้ใช้หันมาใช้แพลตฟอร์มออนไลน์มากขึ้น ความเสี่ยงอย่างการฉ้อโกง ฟิชชิง และการขโมยข้อมูลส่วนตัวก็เพิ่มขึ้น จึงต้องมีมาตรการความปลอดภัยที่เข้มแข็งขึ้น
- ข้อกังวลด้านความเป็นส่วนตัวของข้อมูล: การปกป้องข้อมูลผู้ใช้ยังเป็นความท้าทายใหญ่ โดยเฉพาะเมื่อมีการแชร์ข้อมูลทางการเงินที่อ่อนไหวทางออนไลน์มากขึ้น
- อุปสรรคด้านกฎระเบียบ: ความก้าวหน้าทางเทคโนโลยีที่รวดเร็วทำให้หน่วยงานกำกับดูแลต้องปรับนโยบายอยู่เสมอ เพื่อรับมือความเสี่ยงใหม่และดูแลการปฏิบัติตามกฎ
- ข้อจำกัดด้านโครงสร้างพื้นฐาน: พื้นที่ชนบทมักขาดโครงสร้างพื้นฐานดิจิทัลที่จำเป็น ซึ่งอาจเป็นอุปสรรคต่อการใช้บริการทางการเงินดิจิทัลอย่างแพร่หลาย
- ความตระหนักรู้และความเชื่อมั่นของผู้บริโภค: การสร้างความเชื่อมั่นและให้ความรู้เรื่องการใช้แพลตฟอร์มดิจิทัลอย่างปลอดภัยเป็นสิ่งสำคัญต่อการขยายการใช้งาน
อนาคตของบริการทางการเงินดิจิทัลในอินเดีย
ภาคบริการทางการเงินของอินเดียกำลังเผชิญการเปลี่ยนแปลงสำคัญ จากทั้งความก้าวหน้าในประเทศและนวัตกรรมระดับโลก แนวโน้มสำคัญที่จะส่งผลต่อการเติบโตทางเศรษฐกิจของอินเดียมีดังนี้
- การผสาน AI และ Machine Learning: การนำ AI และ Machine Learning มาใช้จะเปลี่ยนการบริการลูกค้า ด้วยคำแนะนำทางการเงินเฉพาะบุคคล การตรวจจับการฉ้อโกงที่ดีขึ้น และการวิเคราะห์เชิงคาดการณ์เพื่อการตัดสินใจที่รอบด้านขึ้น
- บล็อกเชนและการเงินแบบกระจายศูนย์ (DeFi): เทคโนโลยีบล็อกเชนมีศักยภาพในการเพิ่มความโปร่งใสและทำให้การดำเนินงานของธนาคารคล่องตัวขึ้น เช่น ธุรกรรมที่ปลอดภัยและสัญญาอัจฉริยะ นอกจากนี้ การเติบโตของแพลตฟอร์ม DeFi อาจขยายการเข้าถึงบริการทางการเงินได้อีก
- Embedded Finance: Embedded Finance หรือการผสานบริการทางการเงินเข้ากับแพลตฟอร์มที่ไม่ใช่ด้านการเงิน จะทำให้ประสบการณ์ผู้ใช้ง่ายขึ้น ด้วยการเข้าถึงบริการอย่างการชำระเงินและสินเชื่อได้อย่างราบรื่นภายในแอปที่ใช้เป็นประจำ
- ฟินเทคระดับโลกขยายสู่อินเดีย: บริษัทฟินเทคต่างชาติกำลังเตรียมเข้าสู่ตลาดอินเดีย พร้อมผลิตภัณฑ์และบริการทางการเงินใหม่ๆ ที่อาจเพิ่มการแข่งขันและขับเคลื่อนการเติบโตของภาคส่วนนี้
บทสรุป
เส้นทางของอินเดียในด้านบริการทางการเงินดิจิทัลคือช่วงเปลี่ยนผ่านครั้งสำคัญของการพัฒนาเศรษฐกิจ ด้วยการใช้งานที่เพิ่มขึ้นและความก้าวหน้าทางเทคโนโลยี ภาคส่วนนี้พร้อมขยายการเข้าถึงบริการทางการเงิน ส่งเสริมนวัตกรรม และเสริมความแข็งแกร่งทางเศรษฐกิจ แต่การก้าวข้ามความท้าทายอย่างความเสี่ยงทางไซเบอร์ อุปสรรคด้านกฎระเบียบ และช่องว่างด้านโครงสร้างพื้นฐาน จะเป็นกุญแจสู่การเติบโตอย่างต่อเนื่อง
DSGPay เชี่ยวชาญด้านโซลูชันทางการเงินที่ปลอดภัยและมีประสิทธิภาพ ตอบโจทย์ทั้งบุคคลและธุรกิจ เรามีบัญชีเสมือนหลายสกุลเงิน รองรับมากกว่า 30 สกุลเงิน รวมถึง INR สำหรับการชำระเงินและธุรกรรมข้ามประเทศที่ไร้รอยต่อ DSGPay คือพันธมิตรที่คุณไว้ใจได้ในโลกการเงินดิจิทัลที่เปลี่ยนแปลงอยู่เสมอ ติดต่อเราวันนี้เพื่อดูว่าเราช่วยเสริมเส้นทางการเงินของคุณในอินเดียได้อย่างไร
