การโอนเงินจำนวนมากระหว่างบัญชีธนาคาร: คู่มือฉบับสมบูรณ์ 2025
ไม่ว่าคุณจะซื้อบ้านในต่างประเทศ ลงทุนในธุรกิจใหม่ หรือแค่ย้ายเงินระหว่างบัญชีของตัวเอง การโอนเงินจำนวนมากระหว่างบัญชีธนาคารมีขั้นตอนเพิ่มเติมอยู่บ้าง ตั้งแต่ค่าธรรมเนียมและวงเงิน ไปจนถึงความปลอดภัยและการตรวจสอบทางกฎหมาย มีหลายเรื่องที่ต้องคำนึงถึง
ในคู่มือนี้ เราจะอธิบายวิธีที่นิยมที่สุดในการโอนเงินจำนวนมาก ประเด็นทางกฎหมายสำคัญ และวิธีโอนอย่างปลอดภัย พร้อมแนะนำวิธีที่ชาญฉลาดกว่าในการจัดการการโอนเงินระหว่างประเทศ
มาเริ่มกันเลย
ประเด็นสำคัญ:
- การโอนเงินแบบ Wire และ ACH เป็นวิธียอดนิยมในการโอนเงินจำนวนมากระหว่างบัญชีธนาคาร แต่ละวิธีมีความเร็วและค่าธรรมเนียมต่างกัน
- เช็คและการไปที่สาขายังคงใช้อยู่ แต่อาจช้ากว่าและปลอดภัยน้อยกว่า
- ตรวจสอบวงเงินการโอน ค่าธรรมเนียมแอบแฝง และมาตรการความปลอดภัยทุกครั้งก่อนโอน
- ธนาคารออนไลน์สะดวก แต่ต้องระมัดระวังเป็นพิเศษเพื่อหลีกเลี่ยงความผิดพลาด
- Virtual Account เป็นทางเลือกสมัยใหม่ที่ช่วยให้การโอนเงินจำนวนมากง่ายขึ้น
การโอนเงินจำนวนมากระหว่างบัญชีธนาคารถูกกฎหมายหรือไม่?
ถูกกฎหมายอย่างแน่นอน ตราบใดที่เงินมาจากแหล่งที่ถูกต้องและไม่เกี่ยวข้องกับกิจกรรมผิดกฎหมาย
แม้ไม่มีกฎหมายจำกัดจำนวนเงินที่โอนได้ แต่ธนาคารต้องรายงานการโอนที่เกิน $10,000 ต่อ IRS ตาม Bank Secrecy Act เพื่อช่วยตรวจจับอาชญากรรมทางการเงินที่อาจเกิดขึ้น
ไม่ได้หมายความว่าการโอนนั้นผิดกฎหมาย เป็นเพียงมาตรการด้านการปฏิบัติตามกฎเกณฑ์ อย่างไรก็ตาม การโอนจำนวนมากอาจมีผลทางภาษีหากเกี่ยวข้องกับรายได้ธุรกิจหรือการลงทุน
นอกจากนี้ ธนาคารมักกำหนดวงเงินโอนรายวันหรือรายเดือนของตนเองเพื่อป้องกันการฉ้อโกง จึงควรสอบถามธนาคารของคุณก่อนโอนเงินก้อนใหญ่
วิธีที่นิยมในการโอนเงินจำนวนมากระหว่างบัญชีธนาคาร
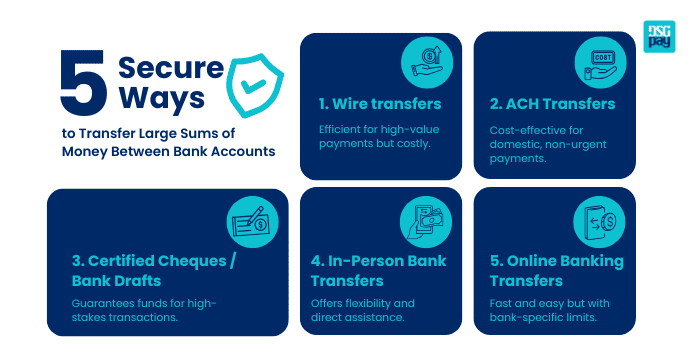
นี่คือวิธียอดนิยมในการโอนเงินจำนวนมาก พร้อมข้อดี ข้อเสีย และวงเงินโดยทั่วไป
1. การโอนเงินแบบ Wire
การโอนแบบ Wire เป็นหนึ่งในวิธีที่มีประสิทธิภาพและตรงที่สุดในการโอนเงินจำนวนมากระหว่างบัญชีธนาคาร ทั้งในประเทศและระหว่างประเทศ
มักใช้สำหรับการชำระเงินมูลค่าสูง เช่น ซื้ออสังหาริมทรัพย์ ชำระใบแจ้งหนี้ยอดสูง หรือย้ายเงินระหว่างบัญชีธุรกิจ
เงินจะส่งจากธนาคารหนึ่งไปอีกธนาคารหนึ่งโดยตรง มักเสร็จภายในวันเดียวกันสำหรับการโอนในประเทศ หรือภายในสองสามวันทำการหากเป็นการโอนระหว่างประเทศ
ค่าธรรมเนียมไม่ถูก และผิดพลาดไม่ได้ ตัวเลขผิดเพียงหลักเดียวอาจทำให้ล่าช้าหรือแย่กว่านั้น หากคุณโอนเงินจำนวนมาก ควรตรวจสอบรายละเอียดให้แน่ใจและรู้ค่าธรรมเนียมก่อนโอน
วงเงินโอนโดยทั่วไป:
หมายเหตุ: วงเงินและค่าธรรมเนียมอาจเปลี่ยนแปลงได้ โปรดตรวจสอบข้อมูลล่าสุดกับธนาคารของคุณเสมอ
ข้อดี:
- ดำเนินการรวดเร็ว
- ปลอดภัยและตรงระหว่างธนาคาร
- ได้รับการยอมรับอย่างกว้างขวางข้ามประเทศ
ข้อเสีย:
- ค่าธรรมเนียมโอนโดยทั่วไปอยู่ที่ $25 ถึง $50
- ยกเลิกไม่ได้เมื่อดำเนินการแล้ว
- ต้องใช้ข้อมูลธนาคารของผู้รับที่ถูกต้อง
2. การโอนแบบ ACH (Automated Clearing House)
การโอนแบบ ACH เป็นกระดูกสันหลังของการชำระเงินประจำวันในสหรัฐฯ
ใช้สำหรับเงินเดือน ค่าบิล และการย้ายเงินระหว่างบัญชี ต่างจากการโอนแบบ Wire ตรงที่ไม่ได้โอนทันที แต่ประมวลผลเป็นชุด ทำให้ต้นทุนต่ำแต่ช้ากว่า
สำหรับการชำระเงินในประเทศที่ไม่เร่งด่วน วิธีนี้ใช้ได้ดีและคุ้มค่า
วงเงินโอนโดยทั่วไป:
หมายเหตุ: วงเงินและค่าธรรมเนียมอาจเปลี่ยนแปลงได้ โปรดตรวจสอบข้อมูลล่าสุดกับธนาคารของคุณเสมอ
ข้อดี:
- ต้นทุนต่ำหรือฟรี
- เหมาะกับการชำระเงินในประเทศ
- เหมาะมากสำหรับการโอนตามกำหนดหรือโอนประจำ (เช่น เงินเดือนหรือค่าเช่า)
ข้อเสีย:
- ดำเนินการช้ากว่า (โดยทั่วไป 1 ถึง 3 วันทำการ)
- ไม่รองรับการโอนระหว่างประเทศ
- อาจล่าช้าเนื่องจากวันหยุดธนาคารหรือเวลาตัดรอบการประมวลผล
3. เช็คที่ธนาคารรับรอง / ดราฟต์ธนาคาร
สำหรับการชำระเงินที่มีเดิมพันสูง เช็คที่ธนาคารรับรองและดราฟต์ธนาคารยังคงสำคัญ
ไม่ว่าคุณจะซื้ออสังหาริมทรัพย์หรือปิดดีลธุรกิจ ทั้งสองแบบมีสิ่งสำคัญหนึ่งอย่าง คือการรับประกันเงิน นั่นคือเหตุผลที่ได้รับความเชื่อถือสำหรับธุรกรรมใหญ่ที่ความมั่นใจและความน่าเชื่อถือเป็นเรื่องที่ต่อรองไม่ได้
อาจเป็นวิธีแบบดั้งเดิม แต่เมื่อความแน่นอนสำคัญ ก็ยังใช้ได้ผล
วงเงินโอนโดยทั่วไป:
- ไม่มีวงเงินตายตัว
- การโอนเกิน $50,000 อาจต้องผ่านการตรวจสอบภายในธนาคารหรือการยืนยันเพิ่มเติม
ข้อดี:
- ธนาคารผู้ออกรับประกันเงิน ทำให้ผู้รับอุ่นใจ
- ใช้กันทั่วไปในธุรกรรมอสังหาริมทรัพย์และธุรกรรมทางกฎหมาย
- ติดตามได้ในกรณีมีข้อพิพาทหรือความล่าช้า
ข้อเสีย:
- ต้องส่งมอบตัวเอกสารจริง ซึ่งใช้เวลาและอาจไม่สะดวก
- เคลียร์ริ่งช้ากว่าการโอนอิเล็กทรอนิกส์
- เสี่ยงต่อการสูญหาย เสียหาย หรือถูกขโมย
4. การโอนเงินที่สาขาธนาคาร
บางครั้งการไปที่สาขาธนาคารก็ยังเป็นตัวเลือกที่ดีกว่า
หากคุณโอนเงินจำนวนมากและต้องการหลีกเลี่ยงวงเงินดิจิทัล หรือต้องการความช่วยเหลือโดยตรง การคุยกับพนักงานต่อหน้าช่วยให้กระบวนการราบรื่นขึ้น และลดโอกาสผิดพลาดหรือการฉ้อโกง
ธนาคารมักยืดหยุ่นเรื่องวงเงินมากกว่าเมื่อทำธุรกรรมต่อหน้า หากความเร็ว ความปลอดภัย หรือความอุ่นใจเป็นเรื่องสำคัญ การไปที่สาขาอาจคุ้มค่า
วงเงินโอนโดยทั่วไป:
- แตกต่างกันตามธนาคารและประเภทบัญชี
- การโอนหลักแสนมักอนุมัติได้ภายใต้การดูแลของผู้จัดการ
ข้อดี:
- วงเงินโอนสูงกว่าธนาคารออนไลน์
- การยืนยันตัวตนต่อหน้าเพิ่มความปลอดภัยอีกชั้น
- พนักงานช่วยแนะนำขั้นตอนและแก้ปัญหาได้ทันที
ข้อเสีย:
- ต้องไปที่สาขา ซึ่งอาจไม่สะดวก
- อาจต้องรอคิว กรอกเอกสาร หรือนัดหมายล่วงหน้า
- บางธนาคารคิดค่าธรรมเนียมการดำเนินการด้วยมือหรือการโอนมูลค่าสูง
5. การโอนผ่านธนาคารออนไลน์
คนส่วนใหญ่ใช้ธนาคารออนไลน์เพื่อเช็คยอดเงินหรือจ่ายบิล แต่ก็เป็นวิธีง่าย ๆ ในการโอนเงินจำนวนมากระหว่างบัญชีโดยไม่ต้องไปสาขาด้วย
ปัจจุบันธนาคารให้คุณโอนเงินมูลค่าสูงผ่านแอปหรือเว็บไซต์ได้ รวดเร็ว ง่าย และไม่ต้องกรอกเอกสาร
อย่างไรก็ตาม แต่ละธนาคารมีวงเงินของตัวเอง หากคุณโอนเงินจำนวนมากบ่อย ควรรู้ว่าธนาคารของคุณอนุญาตเท่าไร
วงเงินโอนโดยทั่วไป:
ขึ้นอยู่กับธนาคารและประเภทบัญชี วงเงินอาจอยู่ที่ $1,000 ถึง $250,000 โดยบัญชีธุรกิจมักมีวงเงินสูงกว่า
ข้อดี:
- ใช้งานได้ตลอด 24 ชั่วโมงจากทุกที่ที่มีอินเทอร์เน็ต
- โอนทันทีระหว่างบัญชีในธนาคารเดียวกัน
- ตั้งการชำระเงินประจำหรือโอนล่วงหน้าได้ง่าย
ข้อเสีย:
- วงเงินรายวันต่ำกว่าการโอนที่สาขาหรือแบบ Wire
- การโอนมูลค่าสูงอาจถูกระงับเพื่อยืนยันหรือตรวจสอบด้วยมือ
- ไม่เหมาะเสมอไปสำหรับธุรกรรมระหว่างประเทศหรือที่เร่งด่วน
วิธีโอนเงินจำนวนมากระหว่างบัญชีธนาคาร
การโอนเงินจำนวนมากระหว่างบัญชีธนาคารต้องวางแผนอย่างรอบคอบ เพื่อความปลอดภัย การปฏิบัติตามกฎระเบียบ และความล่าช้าน้อยที่สุด
นี่คือขั้นตอนที่ควรทำ:
- ตรวจสอบวงเงินโอนกับทั้งสองธนาคาร
- เลือกวิธีที่ดีที่สุด: โอนแบบ Wire หากต้องการความเร็ว ACH หากต้องการต้นทุนต่ำ หรือดราฟต์ธนาคารหากต้องการความปลอดภัย
- รวบรวมข้อมูลผู้รับ: เลขที่บัญชี routing number และ SWIFT หรือ IBAN สำหรับการโอนระหว่างประเทศ
- เริ่มการโอน: ออนไลน์เพื่อความสะดวก ที่สาขาสำหรับยอดใหญ่ หรือผ่านธนาคารทางโทรศัพท์
- ตรวจสอบรายละเอียดทั้งหมด: ยืนยันชื่อผู้รับ เลขที่บัญชี และจำนวนเงินก่อนโอน
- ติดตามธุรกรรม: ติดตามความคืบหน้าผ่านธนาคารออนไลน์หรือฝ่ายบริการลูกค้า
- ให้ความสำคัญกับความปลอดภัย: ใช้ช่องทางที่เชื่อถือได้ และหลีกเลี่ยงการแชร์ข้อมูลสำคัญผ่านแพลตฟอร์มที่ไม่ปลอดภัย
สิ่งที่ควรพิจารณาก่อนโอนเงินจำนวนมากระหว่างบัญชีธนาคาร
มาดูสิ่งที่ควรคำนึงถึงเมื่อคุณโอนเงินจำนวนมาก
- วิธีการโอน: เลือกตัวเลือกที่ตรงกับความต้องการด้านความเร็ว ต้นทุน และความสะดวก
- ความปลอดภัย: ตรวจสอบว่าวิธีโอนปลอดภัย และตรวจสอบรายละเอียดผู้รับทั้งหมด
- วงเงินโอน: ตรวจสอบวงเงินรายวันและต่อธุรกรรมของธนาคารสำหรับการโอนยอดใหญ่
- ค่าธรรมเนียมและค่าใช้จ่าย: เปรียบเทียบค่าธรรมเนียมของทั้งธนาคารผู้ส่งและผู้รับ
- ระยะเวลาดำเนินการ: ทำความเข้าใจว่าการโอนจะใช้เวลานานเท่าไรกว่าจะถึงผู้รับ
- เอกสารที่ต้องใช้: เตรียมบัตรประจำตัวหรือเอกสารสำหรับการโอนมูลค่าสูง
- อัตราแลกเปลี่ยน: ตรวจสอบอัตราแลกเปลี่ยนและค่าธรรมเนียมเพิ่มเติมสำหรับการโอนระหว่างประเทศ
- นโยบายธนาคาร: รู้กฎของธนาคารเกี่ยวกับเงินจำนวนมากและช่วงเวลาระงับที่อาจเกิดขึ้น
- หลักฐานการโอน: เลือกวิธีที่มีใบเสร็จหรือการยืนยันเพื่อติดตาม
- การตรวจสอบทางกฎหมายและการปฏิบัติตามกฎเกณฑ์: การโอนจำนวนมากอาจต้องผ่านการตรวจสอบหรือรายงานต่อหน่วยงานกำกับ
เคล็ดลับการโอนเงินจำนวนมากระหว่างบัญชีธนาคาร
นี่คือเคล็ดลับสำคัญสำหรับธุรกิจที่โอนเงินจำนวนมากระหว่างบัญชีธนาคาร:
- ใช้บัญชีธุรกิจที่มีวงเงินสูงกว่า เพื่อจัดการธุรกรรมยอดใหญ่ได้มีประสิทธิภาพขึ้น
- ปฏิบัติตามกฎระเบียบการต่อต้านการฟอกเงิน (AML) และการรู้จักลูกค้า (KYC)
- เก็บบันทึกการโอนทั้งหมดอย่างละเอียดสำหรับงานบัญชีและภาษี
- พิจารณาแบ่งการชำระเงินก้อนใหญ่เป็นก้อนเล็กเพื่อไม่ให้เกินวงเงินรายวัน หากเหมาะสม
- หลีกเลี่ยง Wi-Fi สาธารณะเมื่อทำการโอน
- ใช้แอปหรือเว็บไซต์ทางการของธนาคาร
- ระวังอีเมลฟิชชิงหรือสายหลอกลวงที่แอบอ้างเป็นธนาคาร
คำถามที่พบบ่อยเกี่ยวกับการโอนเงินจำนวนมากระหว่างบัญชีธนาคาร
โอน $100,000 ครั้งเดียวได้หรือไม่?
ได้ แต่ธนาคารอาจให้คุณไปทำที่สาขาหรือแบ่งโอนหลายวัน
ธนาคารรายงานการโอนเงินจำนวนมากหรือไม่?
รายงาน ธุรกรรมที่เกิน $10,000 มักถูกตั้งธงเพื่อการปฏิบัติตามกฎระเบียบ
วิธีไหนปลอดภัยที่สุด?
โดยทั่วไป การโอนแบบ Wire เช็คที่ธนาคารรับรอง หรือการโอนที่สาขา เป็นวิธีที่ปลอดภัยที่สุด
มีจำนวนเงินสูงสุดที่โอนได้หรือไม่?
มี ขึ้นอยู่กับธนาคาร วิธีการโอน และเป็นการโอนในประเทศหรือระหว่างประเทศ
โอนเงินจำนวนมากระหว่างบัญชีธนาคารผ่านออนไลน์ปลอดภัยหรือไม่?
การโอนเงินจำนวนมากผ่านออนไลน์โดยทั่วไปปลอดภัยหากใช้วิธีที่ปลอดภัย แต่ต้องระมัดระวัง เลือกแพลตฟอร์มที่เชื่อถือได้เสมอ เช่น ธนาคารหรือบริการโอนเงินที่อยู่ภายใต้การกำกับดูแลและมีมาตรการความปลอดภัยที่แข็งแรง
ตรวจสอบรายละเอียดผู้รับทั้งหมดอย่างละเอียดก่อนโอน และระวังคำขอที่น่าสงสัยหรือการเร่งเร้าให้รีบดำเนินการ เพื่อความปลอดภัยสูงสุด เปิดใช้การป้องกันเพิ่มเติม เช่น การยืนยันตัวตนสองขั้นตอน และติดตามธุรกรรมอย่างใกล้ชิด หากไม่แน่ใจ ให้ปรึกษาธนาคารโดยตรงสำหรับการโอนมูลค่าสูง
โอนเงินจำนวนมากได้ง่ายขึ้นด้วย DSGPay
แม้การโอนระหว่างธนาคารจะปลอดภัย อีกทางเลือกหนึ่งคือการใช้บริการ Virtual Account บัญชีเหล่านี้ช่วยให้คุณจัดการหลายสกุลเงินได้ง่ายจากที่บ้าน ผู้ให้บริการส่วนใหญ่ยังมีการโอนที่รวดเร็วภายในวันเดียวด้วยค่าธรรมเนียมต่ำ
ไม่ว่าจะเป็นการโอนในประเทศหรือระหว่างประเทศ DSGPay มอบวิธีที่ชาญฉลาดและปลอดภัยกว่าในการโอนเงินโดยไม่ยุ่งยาก คุณได้การโอนที่รวดเร็ว อัตราแลกเปลี่ยนที่แข่งขันได้ และการสนับสนุนจากทีมงานจริง เหมาะทั้งบุคคลและธุรกิจที่มีธุรกรรมปริมาณมาก
ทำไมต้องใช้ DSGPay สำหรับการโอนเงินระหว่างประเทศจำนวนมาก?
- ส่งและรับเงินได้ในกว่า 30 ประเทศ: โอนเงินจำนวนมากได้ง่ายทั้งไปและจากฮ่องกง สิงคโปร์ จีน เกาหลีใต้ ญี่ปุ่น ออสเตรเลีย สหรัฐฯ สหราชอาณาจักร EU และอื่น ๆ ทั้งหมดในแพลตฟอร์มเดียวที่ปลอดภัย
- อัตราแลกเปลี่ยนที่คุ้มค่าสำหรับการโอนมูลค่าสูง: ประหยัดมากขึ้นเมื่อส่งหรือรับเงินจำนวนมาก ด้วยอัตราแลกเปลี่ยนที่แข่งขันได้และค่าธรรมเนียมต่ำที่โปร่งใส ซึ่งมักดีกว่าธนาคารและแพลตฟอร์มแบบดั้งเดิม
- Virtual Account แบบระบุชื่อใน 30 สกุลเงิน: รับเงินก้อนใหญ่ในชื่อธุรกิจของคุณในสกุลเงินหลัก ช่วยรักษาความไว้ใจ การปฏิบัติตามกฎเกณฑ์ และความน่าเชื่อถือกับลูกค้าและพันธมิตรรายใหญ่
- สร้างมาเพื่อเอเชีย พร้อมสำหรับทั่วโลก: ออกแบบมาสำหรับธุรกิจที่มีธุรกรรมปริมาณมากในเอเชียที่มีเป้าหมายระดับโลก ด้วยโครงสร้างพื้นฐานที่รองรับธุรกรรมหลายภูมิภาคที่ซับซ้อน
- ตัวเลือกการเชื่อมต่อที่ยืดหยุ่น: ทำการโอนเงินจำนวนมากแบบประจำให้เป็นอัตโนมัติผ่าน API เดียว หรือจัดการการจ่ายเงินด้วยตนเองอย่างปลอดภัยผ่านแพลตฟอร์มเว็บและมือถือของเรา
- จัดการการโอนเงินจำนวนมากในแอปเดียว: ควบคุมทุกขั้นตอนของธุรกรรมมูลค่าสูงได้เต็มที่ ตั้งแต่การเติมเงินและแปลงสกุลเงินไปจนถึงการจ่ายเงิน ผ่านแอปมือถือหรือแดชบอร์ดออนไลน์ที่รวมศูนย์ของเรา
คุณประหยัดได้เท่าไรเมื่อโอนเงินจำนวนมากด้วย DSGPay
ไม่ว่าคุณจะซื้ออสังหาริมทรัพย์ในต่างประเทศ ชำระเงินให้ซัพพลายเออร์ทั่วโลก หรือย้ายเงินระหว่างบัญชีของตัวเองในต่างประเทศ DSGPay ให้คุณควบคุมได้ รวดเร็ว และค่าธรรมเนียมต่ำกว่า ครบในแพลตฟอร์มเดียว