วิธีโอนเงินจากอินเดียไปต่างประเทศที่ถูกที่สุดในปี 2025
กำลังมองหาวิธีโอนเงินจากอินเดียไปต่างประเทศโดยไม่ต้องเสียค่าธรรมเนียมสูงและค่าใช้จ่ายเพิ่มเติมอยู่ใช่ไหม? บริการอย่าง Wise, PayPal และ Western Union เป็นผู้นำในตลาด แต่เป็นตัวเลือกที่ถูกที่สุดจริงหรือ?
ในบทความนี้ เราจะแนะนำผู้ให้บริการทางเลือกที่ถูกกว่าซึ่งอาจช่วยให้คุณประหยัดได้มากขึ้น และสรุปกฎสำคัญในการโอนเงินจากอินเดียไปต่างประเทศ เพื่อช่วยให้คุณวางแผนการโอนอย่างรอบคอบ หลีกเลี่ยงค่าใช้จ่ายแอบแฝง และได้ความคุ้มค่าสูงสุด
วิธีที่นิยมในการโอนเงินจากอินเดียไปต่างประเทศ
ก่อนส่งเงินจากอินเดียไปต่างประเทศ ควรทำความเข้าใจวิธีชำระเงินดิจิทัลแบบต่าง ๆ แต่ละวิธีมีความเร็ว ค่าธรรมเนียม และกรณีใช้งานที่เหมาะสมต่างกัน การเปรียบเทียบอย่างรอบคอบจะช่วยให้คุณหาวิธีที่ถูกที่สุดในการโอนเงินจากอินเดียไปต่างประเทศได้
นี่คือคู่มือโดยละเอียดเกี่ยวกับบริการทางการเงินดิจิทัลประเภทต่าง ๆ ในอินเดีย:
- การโอนเงินระหว่างประเทศ (โอน SWIFT ผ่านอินเทอร์เน็ตแบงก์กิ้ง): การโอนแบบนี้ใช้เครือข่าย SWIFT ส่งเงินจากบัญชีธนาคารในอินเดียไปยังบัญชีธนาคารต่างประเทศโดยตรง เป็นวิธีที่นิยมที่สุดสำหรับการโอนเงินระหว่างประเทศมูลค่าสูง ปลอดภัยและครอบคลุมทั่วโลก
- บริการโอนเงินออนไลน์ (เช่น Wise, Remitly, Western Union): แพลตฟอร์มดิจิทัลที่ได้รับอนุญาตช่วยให้ผู้ใช้โอนเงินระหว่างประเทศได้ด้วยค่าธรรมเนียมที่ต่ำกว่าและเร็วกว่าธนาคาร เหมาะกับการส่งเงินส่วนตัว ค่าเล่าเรียน และการชำระเงินของธุรกิจขนาดเล็กในต่างประเทศ
- การชำระเงินด้วยบัตรเครดิตระหว่างประเทศ: บัตรเครดิตอินเดียที่รองรับธุรกรรมระหว่างประเทศใช้ชำระค่าบริการในต่างประเทศได้โดยตรง เช่น จองโรงแรม ค่าเล่าเรียน และค่าสมาชิก เป็นตัวเลือกที่ทันทีและสะดวก แต่มีค่าธรรมเนียมธุรกรรมต่างประเทศ
- Unified Payments Interface (UPI) สำหรับชำระเงินร้านค้าต่างประเทศ: UPI ขยายไปต่างประเทศสำหรับการชำระเงินร้านค้าในประเทศอย่างสิงคโปร์และ UAE ผู้ใช้สแกน QR code ของ UPI ในต่างประเทศเพื่อจ่ายเงินร้านค้าท้องถิ่นจากบัญชีธนาคารอินเดียได้โดยตรง แต่ยังไม่รองรับการโอนระหว่างบุคคล
- ดราฟต์เงินตราต่างประเทศ (FCDD): ธนาคารออกดราฟต์เงินตราต่างประเทศแบบกระดาษให้ผู้รับในต่างประเทศ มักใช้สำหรับสมัครมหาวิทยาลัย ค่าธรรมเนียมตรวจคนเข้าเมือง หรือการชำระเงินทางการที่ต้องใช้เอกสารจริง เป็นวิธีที่ช้ากว่าแต่เป็นทางการ
บริการชำระเงินชั้นนำสำหรับโอนเงินจากอินเดียไปต่างประเทศ
มีตัวเลือกมากมาย เราไม่อยากให้คุณเสียเวลาหลายชั่วโมงหาว่าใครคือ ผู้ให้บริการชำระเงินที่ดีที่สุด สำหรับธุรกิจของคุณ นี่คือภาพรวม 10 บริการชำระเงินดิจิทัลชั้นนำในอินเดียปี 2024:
ข้อจำกัดความรับผิดชอบ: โปรดทราบว่าข้อมูลนี้อาจเปลี่ยนแปลงได้และอาจแตกต่างกันตามข้อตกลงกับผู้ให้บริการแต่ละราย โปรดดูข้อกำหนดและเงื่อนไขล่าสุดของผู้ให้บริการแต่ละรายเพื่อรายละเอียดที่ถูกต้อง

ทำความเข้าใจกฎการส่งเงินออกจากอินเดียไปต่างประเทศ
ก่อนโอนเงินจากอินเดียไปต่างประเทศ ควรเข้าใจกฎระเบียบสำคัญอย่าง Liberalised Remittance Scheme (LRS) และ Tax Collected at Source (TCS) เพื่อวางแผนธุรกรรมให้ถูกต้องตามข้อกำหนดและคุ้มค่า
Liberalised Remittance Scheme (LRS) คืออะไร?
Liberalised Remittance Scheme (LRS) เป็นส่วนหนึ่งของ Foreign Exchange Management Act (FEMA) 1999 หากคุณเป็นผู้มีถิ่นพำนักในอินเดียและต้องการโอนเงินไปต่างประเทศ คุณโอนได้สูงสุด $250,000 ต่อปีงบประมาณ
หากไม่ปฏิบัติตามกฎ LRS คุณอาจถูกปรับสูงสุดสามเท่าของจำนวนเงินที่เกี่ยวข้องหากระบุได้ หรือ INR 200,000 (2 lakh) หากระบุจำนวนไม่ได้ พร้อมปรับเพิ่ม INR 5,000 ต่อวันหากยังฝ่าฝืนต่อเนื่อง ในกรณีร้ายแรงอาจถูกดำเนินคดีหรือยึดทรัพย์ นี่คือเหตุผลที่คุณต้องเข้าใจกฎเหล่านี้
วัตถุประสงค์การโอนภายใต้ LRS
- การเดินทาง: ค่าใช้จ่ายเดินทาง/ประกันการเดินทาง
- การศึกษาต่อต่างประเทศ: สถาบันการศึกษา ตีพิมพ์บทความ/วารสาร ทำงานจากต่างประเทศ
- ช่วยเหลือครอบครัว: ส่งเงินให้ครอบครัวหรือคู่สมรส
- การบริจาคหรือของขวัญ: เงินที่ส่งเป็นของขวัญให้ครอบครัวและเพื่อนในต่างประเทศ
- โอนเข้าบัญชีตัวเอง: ฝากเงินเข้าบัญชีธนาคารของคุณในต่างประเทศ
- อื่น ๆ: ลงทุนในตลาดหุ้น กองทุนรวม หรือเวนเจอร์แคปิตอล
ข้อกำหนดหรือข้อห้ามภายใต้ LRS
- ห้ามซื้อสลากกินแบ่งและสลากรัฐบาล
- การซื้อ Foreign Currency Convertible Bonds (FCCBs) ที่ออกโดยบริษัทอินเดียในตลาดรองระหว่างประเทศ
- การโอนทางตรงหรือทางอ้อมให้บุคคลและนิติบุคคลที่ระบุว่ามีความเสี่ยงสูงต่ออาชญากรรมก่อการร้าย หรือประเทศที่ Financial Action Task Force (FATF) กำหนดว่าเป็นประเทศและดินแดนที่ไม่ให้ความร่วมมือ
- ของขวัญเป็นเงินตราต่างประเทศจากผู้มีถิ่นพำนักรายหนึ่งให้อีกรายหนึ่ง เพื่อเข้าบัญชีเงินตราต่างประเทศของผู้รับที่ถือไว้ในต่างประเทศภายใต้ LRS
Tax Collected at Source (TCS) คืออะไร?
Tax Collected at Source (TCS) ใช้กับการโอนเงินไปต่างประเทศเพื่อช่วยติดตามกระแสเงินระหว่างประเทศ ป้องกันการฟอกเงิน และลดการหลีกเลี่ยงภาษี ในปี 2025 เกณฑ์ขั้นต่ำของ TCS ภายใต้ Liberalised Remittance Scheme (LRS) ของ RBI ปรับขึ้นจาก INR 700,000 (₹7 lakh) เป็น INR 1,000,000 (₹10 lakh) ต่อปีงบประมาณ
| ยอดโอนต่อปี | สถานะการเก็บ TCS |
| ≤ INR 1,000,000 (₹10 lakh) | โอนได้เต็มจำนวนโดยไม่มี TCS |
| > INR 1,000,000 (₹10 lakh) | มี TCS และจะเก็บจากยอดที่เกิน ₹10 lakh |
อัตรา TCS สำหรับการโอนเงินออกจากอินเดีย
ในฐานะผู้มีถิ่นพำนักในอินเดีย ก่อนโอนเงินออก ควรตรวจสอบอัตรา TCS ภายใต้ LRS สำหรับวัตถุประสงค์ต่าง ๆ นี่คือตารางอัตรา TCS ล่าสุดที่มีผลตั้งแต่เมษายน 2025 เป็นต้นไป
| วัตถุประสงค์การโอนเงินออก | อัตรา TCS |
| เงินกู้เพื่อการศึกษาผ่านสถาบันการเงิน | 0% |
| ค่าใช้จ่ายการศึกษาที่ไม่ได้มาจากเงินกู้ธนาคาร | 5% สำหรับยอดที่เกิน INR 1,000,000 (₹10 lakh) |
| ค่ารักษาพยาบาลในต่างประเทศ | 5% สำหรับยอดที่เกิน INR 1,000,000 (₹10 lakh) |
| ซื้อแพ็กเกจทัวร์ต่างประเทศ | 5% สำหรับยอดไม่เกิน INR 1,000,000 (₹10 lakh); 20% สำหรับยอดที่เกิน INR 1,000,000 (₹10 lakh) |
| วัตถุประสงค์อื่น | 20% สำหรับยอดที่เกิน INR 1,000,000 (₹10 lakh) |
เคล็ดลับประหยัดภาษีเมื่อโอนเงินจากอินเดียไปต่างประเทศ
- วางแผนกำหนดการโอนเงิน: พยายามให้ยอดโอนออกรวมไม่เกิน INR 1,000,000 (₹10 lakh) ต่อปีงบประมาณ หากยอดใกล้เกณฑ์ ลองเลื่อนบางส่วนไปปีงบประมาณถัดไป
- ตรวจสอบรหัสวัตถุประสงค์ของการโอน: การโอนเพื่อการรักษาพยาบาลหรือการศึกษาอาจได้อัตรา TCS ต่ำกว่าการโอนประเภทอื่น ตรวจสอบเสมอว่ารหัสวัตถุประสงค์ใดใช้กับการโอนของคุณ
- พิจารณาเงินกู้เพื่อการศึกษา: หากคุณเป็นนักศึกษา การใช้เงินกู้เพื่อการศึกษาช่วยลดอัตรา TCS เหลือ 0% ได้ เป็นวิธีที่ชาญฉลาดในการบริหารการเงินระหว่างเรียนต่อต่างประเทศ
- ยื่นภาษีให้ถูกต้อง: การถูกหัก TCS ไม่ได้หมายความว่าคุณเสียเงินนั้นไป หากภาระภาษีจริงของคุณต่ำกว่า คุณขอคืนได้ ตรวจสอบให้ Tax Credit Statement (Form 27D) ตรงกับ Form 26AS เมื่อยื่น ITR แล้วทุกอย่างก็เรียบร้อย!

วิธีโอนเงินจากอินเดียไปต่างประเทศ
- เลือกผู้ให้บริการโอนเงินออนไลน์ที่ได้รับใบอนุญาต: เลือกบริการโอนเงินออนไลน์ที่เชื่อถือได้และได้รับอนุญาตตามกฎระเบียบของ RBI เช่น Wise, Remitly หรือ Western Union
- เปิดบัญชีและทำ KYC ให้ครบ: คุณต้องมีบัญชีออมทรัพย์ (Resident/NRE/NRO) และยืนยัน KYC ครบถ้วนด้วยเอกสาร เช่น Aadhaar, PAN, หนังสือเดินทาง และวีซ่า (ถ้าจำเป็น)
- เอกสารที่ต้องใช้: กรอกแบบฟอร์ม A2 ดิจิทัลเพื่อแจ้งวัตถุประสงค์การโอน เลือกรหัสวัตถุประสงค์ที่ถูกต้อง และอัปโหลดเอกสารประกอบที่จำเป็นตามแนวทางของ PSP
- เติมเงินเข้ากระเป๋าเงินดิจิทัลหรือบัญชีชำระเงิน: หลังทำ KYC และเอกสารครบแล้ว คุณเติมเงินเข้าบัญชีหรือกระเป๋าเงินดิจิทัลเป็นรูปีอินเดีย (INR) ผ่านบัตรเดบิตหรือโอนผ่านธนาคารได้ เมื่อเติมเงินแล้ว คุณเริ่มโอนเงินระหว่างประเทศได้ทันที ผู้ให้บริการจะแปลงสกุลเงินให้อัตโนมัติตามอัตราแลกเปลี่ยนแบบเรียลไทม์
- ดำเนินการโอน: ระบุเลขที่บัญชีธนาคารของผู้รับ พร้อมรหัส SWIFT/BIC หรือ IBAN (ขึ้นอยู่กับประเทศปลายทาง) ยืนยันประเทศปลายทางและสกุลเงินที่รับเพื่อให้การโอนดำเนินการถูกต้อง หากโอนเข้ากระเป๋าเงินบนมือถือแทนบัญชีธนาคาร อาจต้องใช้ wallet ID หรือเบอร์มือถือแทนรหัส SWIFT/BIC
- ติดตามการโอน: หลังโอนเสร็จ คุณจะได้รับรายละเอียดการติดตาม ธนาคารมักให้หมายเลข SWIFT ส่วนแอปจะอัปเดตแบบเรียลไทม์ การโอนผ่านธนาคารมักใช้เวลาหนึ่งถึงสามวัน และผ่านแพลตฟอร์มออนไลน์ไม่กี่ชั่วโมงถึงสองวัน
- จัดการการรายงานภาษี: ตรวจสอบให้แน่ใจว่า TCS ที่ถูกหักบันทึกใน Form 26as ถูกต้อง เก็บใบเสร็จดิจิทัลและสรุปธุรกรรมทั้งหมดไว้สำหรับการยื่นภาษีและการปฏิบัติตามข้อกำหนดในอนาคต
สิ่งที่ควรพิจารณาเมื่อเลือกวิธีโอนเงิน
การเลือกบริการชำระเงินดิจิทัลที่เหมาะสมขึ้นอยู่กับความต้องการ รูปแบบธุรกรรม และความชอบของคุณ
นี่คือแนวทางช่วยให้คุณเลือกได้ดีที่สุด:
- วัตถุประสงค์การโอน: คุณโอนเงินเพื่ออะไร? บริการอย่าง Western Union และ Wise เหมาะกับการส่งเงินส่วนตัว ส่วนธนาคารแบบดั้งเดิมอาจเหมาะกว่าสำหรับการโอนเพื่อธุรกิจหรือการลงทุนภายใต้แนวทาง LRS
- ค่าธรรมเนียมการโอนและอัตราแลกเปลี่ยน: คำนวณต้นทุนทั้งหมดของการโอนเสมอ ไม่ใช่แค่ค่าธรรมเนียมที่เห็น เปรียบเทียบอัตราแลกเปลี่ยนและตรวจสอบค่าใช้จ่ายแอบแฝง เช่น ส่วนบวกค่าแปลงสกุลเงินหรือค่ารักษาบัญชี
- ความเร็วในการโอน: คุณต้องการให้เงินถึงเร็วแค่ไหน? สำหรับการโอนด่วน (วันเดียวกันหรือวันถัดไป) เลือกบริการอย่าง DSGPay, Wise หรือ Remitly สำหรับการโอนที่ไม่เร่งด่วน การโอนผ่านธนาคารก็ใช้ได้
- ความปลอดภัยและการปฏิบัติตามกฎระเบียบ: ใช้แพลตฟอร์มที่ได้รับใบอนุญาตจากหน่วยงานการเงินที่น่าเชื่อถือ มองหาฟีเจอร์ความปลอดภัยที่แข็งแรง เช่น การยืนยันตัวตนสองขั้นตอน (2FA) การเข้ารหัส และระบบตรวจจับการฉ้อโกง เพื่อปกป้องเงินของคุณและปฏิบัติตามกฎ FEMA และ LRS
- สกุลเงินและประเทศที่รองรับ: ตรวจสอบว่าบริการส่งเงินไปประเทศเป้าหมายและรองรับสกุลเงินที่ต้องการได้ บริการที่มี Virtual Account หลายสกุลเงินอย่าง DSGPay ให้ความยืดหยุ่นมากกว่าสำหรับการโอนระหว่างประเทศ
- ประสบการณ์ผู้ใช้และฝ่ายบริการลูกค้า: เลือกแพลตฟอร์มที่ใช้งานง่าย เปิดบัญชีเร็ว และฝ่ายบริการลูกค้าตอบสนองไว บริการที่เชื่อถือได้เป็นสิ่งจำเป็นเมื่อต้องจัดการธุรกรรมระหว่างประเทศและคำถามเกี่ยวกับ TCS
- ประเทศของผู้รับ: บริการนี้ให้บริการในประเทศที่คุณส่งเงินไปหรือไม่? ตรวจสอบว่าแพลตฟอร์มรองรับการโอนไปยังปลายทางที่ต้องการ เพื่อหลีกเลี่ยงปัญหาที่ไม่จำเป็น
คำถามที่พบบ่อย
ใช้แพลตฟอร์มโอนเงินออนไลน์แทนธนาคารปลอดภัยหรือไม่?
ปลอดภัย ตราบใดที่คุณใช้แพลตฟอร์มที่เชื่อถือได้และอยู่ภายใต้การกำกับดูแล บริการที่ได้รับใบอนุญาตตามกฎระเบียบของ RBI ต้องปฏิบัติตามมาตรฐานที่เข้มงวด รวมถึง KYC การป้องกันการฟอกเงิน และโปรโตคอลการเข้ารหัสเพื่อปกป้องธุรกรรมของคุณ
โอนเงินจากอินเดียไปต่างประเทศภายใต้ LRS ได้เท่าไร?
ตามกฎ Liberalised Remittance Scheme (LRS) ของ RBI ผู้มีถิ่นพำนักในอินเดียโอนเงินได้สูงสุด USD 250,000 ต่อปีงบประมาณ สำหรับวัตถุประสงค์ที่อนุญาต เช่น การศึกษา การเดินทาง การช่วยเหลือครอบครัว และการลงทุน
ต้องเสียภาษีเมื่อโอนเงินจากอินเดียไปต่างประเทศหรือไม่?
ใช่ หากยอดโอนเงินออกรวมในปีงบประมาณเกิน INR 1,000,000 (₹10 lakh) จะมี Tax Collected at Source (TCS) อัตรา TCS 5% ใช้กับการโอนเพื่อการศึกษาและการรักษาพยาบาลที่เกิน INR 1,000,000 (₹10 lakh) ส่วนอัตรา 20% ใช้กับการโอนเพื่อวัตถุประสงค์อื่น เช่น การเดินทาง การลงทุน หรือค่าใช้จ่ายส่วนตัว
หากฉันเป็น NRI และโอนเงินไปต่างประเทศจากบัญชี NRE หรือ NRO ต้องเสีย TCS หรือไม่?
ไม่ต้อง TCS ไม่ใช้กับ NRI ที่โอนเงินจากบัญชี NRE หรือ NRO เพราะ TCS ภายใต้ LRS ใช้กับผู้มีถิ่นพำนักในอินเดียเท่านั้น
หากฉันจ่ายค่าเล่าเรียนให้ลูกในต่างประเทศ ต้องเสีย TCS หรือไม่?
ใช่ หากยอดที่โอนเกิน INR 1,000,000 (₹10 lakh) ในปีงบประมาณ จะมี TCS 5% กับยอดส่วนที่เกิน อย่างไรก็ตาม จะใช้เฉพาะเมื่อจ่ายตรงให้สถาบันการศึกษาต่างประเทศที่ไม่มีสาขาในอินเดีย
หากฉันโอนเงินไปต่างประเทศไม่ถึง INR 1,000,000 (₹10 lakh) เพื่อช่วยเหลือครอบครัวหรือเป็นของขวัญ ยังต้องเสีย TCS หรือไม่?
ไม่ต้อง หากยอดโอนเงินออกรวมในปีงบประมาณต่ำกว่า INR 1,000,000 (₹10 lakh) คุณไม่ต้องเสีย TCS
หากใช้บริการโอนเงินออนไลน์แทนธนาคาร ยังต้องส่งเอกสารอย่างแบบฟอร์ม A2 หรือไม่?
ใช่ ไม่ว่าคุณจะใช้ธนาคารหรือบริการโอนเงินออนไลน์ คุณต้องแจ้งวัตถุประสงค์การโอนโดยกรอกแบบฟอร์ม A2 หรือแบบฟอร์มดิจิทัลที่เทียบเท่าตามกฎระเบียบของ RBI
สรุปวิธีที่ถูกที่สุดในการโอนเงินจากอินเดียไปต่างประเทศ
ในปี 2025 การส่งเงินจากอินเดียไปต่างประเทศเร็วขึ้น ง่ายขึ้น และคุ้มค่ามากขึ้น ด้วยการเติบโตของแพลตฟอร์มชำระเงินดิจิทัล ไม่ว่าคุณจะโอนเงินเพื่อการศึกษา การเดินทาง การลงทุน หรือช่วยเหลือครอบครัว การเลือกผู้ให้บริการที่ได้รับใบอนุญาตและปลอดภัยเป็นสิ่งจำเป็น สิ่งสำคัญคือต้องปฏิบัติตาม Liberalised Remittance Scheme (LRS) และเข้าใจกฎ TCS ที่เกี่ยวข้อง
ปัจจุบัน ผู้ให้บริการชำระเงินหลายรายให้บริการโอนเงินระหว่างประเทศที่ราบรื่น ด้วยอัตราแลกเปลี่ยนที่ดีกว่า ค่าธรรมเนียมต่ำกว่า และดำเนินการเร็วกว่าธนาคารแบบดั้งเดิม ด้วยการวางแผนอย่างรอบคอบ เปรียบเทียบตัวเลือกอย่างถี่ถ้วน และปฏิบัติตามแนวทางกฎระเบียบ คุณจะมั่นใจได้ว่าการโอนเงินระหว่างประเทศของคุณราบรื่น ปลอดภัย และคุ้มค่าในโลกที่เป็นดิจิทัลมากขึ้นเรื่อย ๆ
เลือก DSGPay เป็นทางเลือกในการโอนเงิน
ไม่ว่าคุณจะเป็นผู้มีถิ่นพำนักในอินเดียหรือไม่ และต้องการส่งเงินที่ได้รับจากอินเดียไปยังประเทศที่คุณอาศัยอยู่ DSGPay ทำให้ง่ายและปลอดภัย เรามีโซลูชันที่เหมาะสำหรับการโอนเงินจากอินเดียไปต่างประเทศ
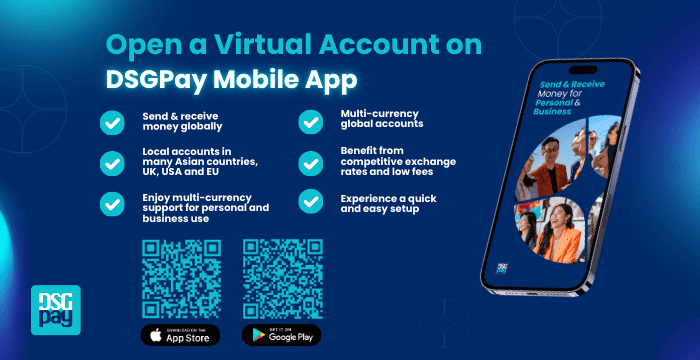
นี่คือโซลูชันที่มีประสิทธิภาพสำหรับการโอนเงินจากอินเดียไปต่างประเทศ:
- 30+ Virtual Account หลายสกุลเงิน: เรามี Virtual Account แบบระบุชื่อทั้งแบบทั่วโลกและท้องถิ่น รวมถึง USD, EUR, GBP และ INR ให้ความยืดหยุ่นทั้งธุรกรรมส่วนตัวและธุรกิจ เพื่อการชำระเงินและธุรกรรมข้ามประเทศที่ราบรื่น
- อัตราแลกเปลี่ยนที่แข่งขันได้: ด้วยอัตราแลกเปลี่ยนที่แข่งขันได้ที่สุดในตลาด DSGPay ช่วยให้ผู้ใช้ได้ความคุ้มค่าสูงสุด เหมาะกับคนทำงานและธุรกิจขนาดเล็กที่จัดการการชำระเงินระหว่างประเทศ
- การรับเงินและการจ่ายเงินข้ามประเทศ: รับชำระเงินจากลูกค้า มาร์เก็ตเพลส และแพลตฟอร์มทั่วโลก แล้วโอนเงินเข้าบัญชีในสกุลเงินที่คุณต้องการ
- โอนเร็วและปลอดภัย: ด้วย DSGPay คุณส่งและรับเงินได้ด้วยการประมวลผลแบบเรียลไทม์
- การปฏิบัติตามกฎระเบียบ: ได้รับใบอนุญาตและอยู่ภายใต้การกำกับดูแลในประเทศอย่างฮ่องกงและออสเตรเลีย ให้ความอุ่นใจในทุกธุรกรรม
พร้อมโอนเงินจากอินเดียไปต่างประเทศแล้วหรือยัง? สัมผัสการโอนเงินที่รวดเร็ว ปลอดภัย และประหยัดกับ DSGPay!