อธิบายการโอนเงินผ่าน ACH: วิธีส่งและรับชำระเงิน
การโอนเงินผ่าน ACH กลายเป็นส่วนสำคัญของธุรกรรมการเงินยุคใหม่ เป็นวิธีโอนเงินทางอิเล็กทรอนิกส์ที่ปลอดภัย ประหยัด และมีประสิทธิภาพ ไม่ว่าคุณจะเป็นบุคคลที่รับเงินเดือน ธุรกิจที่จ่ายเงินให้ผู้ขาย หรือหน่วยงานรัฐที่จ่ายสวัสดิการ ธุรกรรม ACH มีบทบาทสำคัญในระบบการเงิน
ในคู่มือนี้ เราจะอธิบายว่าการโอนเงินผ่าน ACHคืออะไร ทำงานอย่างไร และแตกต่างจากการโอนเงินแบบอื่นอย่าง Wire Transfer และ SWIFT อย่างไร รวมถึงกรณีการใช้งาน ค่าใช้จ่าย และวิธีที่ผู้ที่ไม่ใช่พลเมืองสหรัฐฯ เข้าถึงเครือข่าย ACH ได้
สารบัญ
- ACH คืออะไร?
- วิธีส่งและรับชำระเงินผ่าน ACH
- การโอนเงินผ่าน ACH ทำงานอย่างไร?
- การโอนเงินผ่าน ACH คืออะไร?
- ACH กับ SWIFT ต่างกันอย่างไร?
- ACH กับ Wire Transfer ต่างกันอย่างไร?
- EFT กับ ACH ต่างกันอย่างไร?
- กรณีการใช้งานการโอนเงินผ่าน ACH
- ประเทศใดใช้ ACH บ้าง?
- ACH ระหว่างประเทศมีค่าใช้จ่ายเท่าไร?
- ใช้ ACH ส่งเงินไปต่างประเทศได้หรือไม่?
- ผู้ที่ไม่ใช่พลเมืองสหรัฐฯ ใช้ ACH ได้อย่างไร?
ประเด็นสำคัญ:
- การโอนเงินผ่าน ACH เป็นวิธีส่งและรับชำระเงินทางอิเล็กทรอนิกส์ในสหรัฐฯ ที่ปลอดภัยและประหยัด
- ACH เทียบกับการโอนแบบอื่น: ACH ช้ากว่าแต่ถูกกว่า Wire Transfer และใช้กับธุรกรรมในประเทศเป็นหลัก
- กรณีการใช้งาน: นิยมใช้จ่ายเงินเดือน ชำระบิลประจำ การชำระเงินระหว่างธุรกิจ และอีคอมเมิร์ซ
- การเข้าถึงสำหรับผู้อยู่นอกสหรัฐฯ: DSGPay มีบัญชีเสมือนในสหรัฐฯ ให้ผู้ใช้นอกสหรัฐฯ รับชำระเงินผ่าน ACH ได้
- การบริหารเงิน: ผู้ใช้ถือ USD แลกเป็นสกุลเงินท้องถิ่น และชำระเงินระหว่างประเทศได้ในต้นทุนที่ต่ำกว่า
ACH คืออะไร?
Automated Clearing House (ACH) คือเครือข่ายอิเล็กทรอนิกส์ที่ใช้ทำธุรกรรมการเงินระหว่างธนาคารในสหรัฐอเมริกา บริหารโดย Nacha (เดิมชื่อ NACHA – The Electronic Payments Association) และใช้สำหรับการโอนเงินเข้าบัญชีโดยตรง การชำระบิล และการโอนเงินอื่นๆ
ธุรกรรม ACH ประมวลผลเป็นชุด จึงเป็นวิธีโอนเงินที่มีประสิทธิภาพและประหยัด ระบบนี้ช่วยให้ธุรกรรมของบุคคล ธุรกิจ และหน่วยงานรัฐราบรื่น และลดการพึ่งพาวิธีที่ใช้กระดาษอย่างเช็ค
วิธีส่งและรับชำระเงินผ่าน ACH
การโอนเงินผ่าน ACH เป็นวิธีที่เชื่อถือได้และประหยัดสำหรับธุรกิจและบุคคลในการส่งและรับชำระเงินทางอิเล็กทรอนิกส์ ไม่ว่าจะจ่ายผู้ขายหรือพนักงาน หรือรับเงินจากลูกค้า ธุรกรรม ACH เป็นทางเลือกที่ราบรื่นแทนเช็คและ Wire Transfer แบบดั้งเดิม
การเข้าใจขั้นตอนการส่งและรับชำระเงินผ่าน ACH ช่วยให้งานการเงินคล่องตัวขึ้นและลดต้นทุนธุรกรรม
การส่งชำระเงินผ่าน ACH
- รวบรวมข้อมูลผู้รับ: ขอชื่อ เลขที่บัญชีธนาคาร และ Routing Number ของผู้รับ
- เริ่มชำระเงินผ่านธนาคารหรือผู้ให้บริการชำระเงิน: เข้าสู่ระบบธนาคารออนไลน์หรือแพลตฟอร์มผู้ให้บริการชำระเงิน แล้วเลือกการโอนแบบ ACH
- กรอกรายละเอียดการชำระเงิน: ใส่จำนวนเงินและข้อมูลผู้รับ และระบุว่าเป็นการชำระครั้งเดียวหรือแบบประจำ
- ตรวจสอบและยืนยันการชำระเงิน: ตรวจรายละเอียดทั้งหมดให้ถูกต้องก่อนส่ง
- อนุมัติธุรกรรม: ยืนยันและอนุมัติธุรกรรม โดยทั่วไปใช้เวลาดำเนินการ 1-3 วันทำการ
- ติดตามธุรกรรม: ติดตามสถานะการชำระเงินเพื่อให้แน่ใจว่าเสร็จสมบูรณ์
- ตรวจสอบว่าชำระเงินสำเร็จ: ตรวจให้แน่ใจว่าผู้รับได้รับเงินตามที่คาดไว้
การรับชำระเงินผ่าน ACH
- ให้ข้อมูลบัญชีธนาคารของคุณ: แจ้งเลขที่บัญชีและ Routing Number ให้ผู้ส่ง
- อนุมัติเงินที่เข้ามา: ในบางกรณี คุณอาจต้องอนุมัติธุรกรรมกับธนาคาร
- ติดตามบัญชีของคุณ: โดยทั่วไปเงินผ่าน ACH จะเข้าบัญชีภายใน 1-3 วันทำการ
- ตรวจสอบเงินที่ได้รับ: ตรวจว่ายอดที่ได้รับถูกต้องและกระทบยอดกับบันทึกของคุณ
- ตรวจการระงับหรือความล่าช้า: บางธนาคารอาจระงับเงินฝาก ACH จำนวนมากไว้ชั่วคราว จึงควรยืนยันว่าเงินจะใช้ได้เต็มจำนวนเมื่อไร
การโอนเงินผ่าน ACH ทำงานอย่างไร?
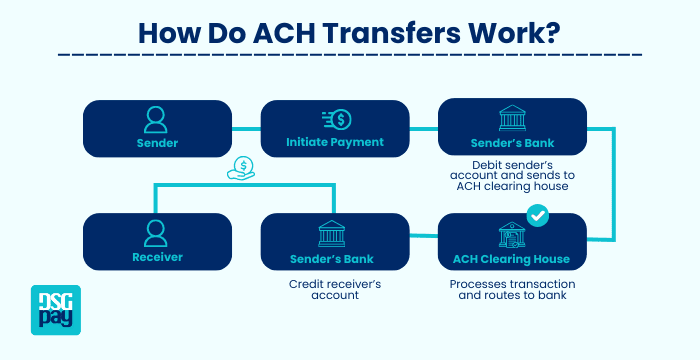
การโอนเงินผ่าน ACH ทำงานเหมือนเช็คดิจิทัล โอนเงินระหว่างธนาคารได้อย่างปลอดภัย
ขั้นแรก ผู้ส่งเริ่มการชำระเงินผ่านธนาคารของตน ธนาคารผู้ส่งตัดเงินจากบัญชีและส่งไปยังสำนักหักบัญชี ACH ซึ่งประมวลผลธุรกรรมและส่งต่อไปยังธนาคารผู้รับ
สุดท้าย ธนาคารผู้รับนำเงินเข้าบัญชีของผู้รับ กระบวนการนี้ทำให้การโอนเงินผ่าน ACH เป็นวิธีส่งและรับชำระเงินที่เชื่อถือได้และประหยัด
การโอนเงินผ่าน ACH คืออะไร?
การโอนเงินผ่าน ACH คือการชำระเงินทางอิเล็กทรอนิกส์ที่ประมวลผลผ่านเครือข่าย Automated Clearing House แบ่งเป็นสองประเภท:
- ACH Credit: ผู้ส่งโอนเงินไปให้ผู้รับ เช่น นายจ้างโอนเงินเดือนเข้าบัญชีพนักงานโดยตรง
- ACH Debit: ผู้รับดึงเงินจากบัญชีผู้ส่ง เช่น บริษัทสาธารณูปโภคเรียกเก็บค่าบิล
การโอนเงินผ่าน ACH นิยมใช้จ่ายเงินเดือน สวัสดิการรัฐ การชำระเงินระหว่างธุรกิจ และการชำระแบบประจำอย่างค่าผ่อนบ้านและค่าสมาชิก เป็นทางเลือกที่เชื่อถือได้และต้นทุนต่ำแทนเช็คกระดาษและบัตรเครดิต ช่วยเพิ่มประสิทธิภาพและความปลอดภัยทางการเงิน
ACH กับ SWIFT ต่างกันอย่างไร?
การโอนเงินผ่าน ACH และ SWIFT มีวัตถุประสงค์และวิธีทำงานต่างกัน:
การโอนผ่าน ACH
- ใช้กับธุรกรรมในประเทศสหรัฐฯ เป็นหลัก
- ประมวลผลเป็นชุด จึงช้ากว่า (1-3 วันทำการ) แต่ประหยัด
- เหมาะกับการจ่ายเงินเดือน ชำระบิล และธุรกรรมแบบประจำ
การโอนผ่าน SWIFT
- ใช้กับธุรกรรมระหว่างประเทศระหว่างสถาบันการเงินทั่วโลก
- ประมวลผลทีละรายการ มักเสร็จภายในวันเดียวหรือไม่เกิน 5 วันทำการ
- มักมีค่าใช้จ่ายสูงกว่าเพราะมีธนาคารตัวกลางและค่าแลกเปลี่ยนเงินตรา
ACH กับ Wire Transfer ต่างกันอย่างไร?
ACH และ Wire Transfer ต่างก็โอนเงินระหว่างธนาคาร แต่ต่างกันที่ค่าใช้จ่าย ความเร็ว และความปลอดภัย
การโอนผ่าน ACH
- ประมวลผลเป็นชุดและอาจใช้เวลา 1-3 วันทำการ
- ค่าธรรมเนียมต่ำหรือไม่มีเลย เหมาะกับธุรกรรมประจำ
- ธุรกรรมย้อนกลับได้หากเกิดข้อผิดพลาด
Wire Transfer
- ประมวลผลแบบเรียลไทม์ มักเสร็จภายในไม่กี่ชั่วโมง
- ค่าธรรมเนียมสูงกว่า (โอนในประเทศ $15-$30 โอนระหว่างประเทศอาจเกิน $50)
- ย้อนกลับไม่ได้เมื่อส่งแล้ว
EFT กับ ACH ต่างกันอย่างไร?
Electronic Funds Transfer (EFT) เป็นคำเรียกรวมของวิธีชำระเงินดิจิทัลหลายรูปแบบ รวมถึงการโอนผ่าน ACH EFT ประเภทอื่นๆ ได้แก่:
- ธุรกรรมบัตรเครดิตและบัตรเดบิต
- Wire Transfer
- การโอนผ่านธนาคารออนไลน์
- แอปชำระเงินบนมือถือ (Zelle, Venmo, PayPal ฯลฯ)
ธุรกรรม ACH ทุกรายการเป็น EFT แต่ EFT ไม่ใช่ธุรกรรม ACH ทุกรายการ
กรณีการใช้งานการโอนเงินผ่าน ACH
- จ่ายเงินเดือน: ธุรกิจใช้ ACH โอนเงินเดือนเข้าบัญชีพนักงานโดยตรง
- ชำระบิลประจำ: สาธารณูปโภค ค่าผ่อนบ้าน และบริการสมาชิกใช้ ACH Debit เพื่อเรียกเก็บอัตโนมัติ
- ธุรกรรมระหว่างธุรกิจ (B2B): บริษัทจ่ายเงินให้ผู้ขายและซัพพลายเออร์ผ่าน ACH
- การจ่ายเงินของรัฐ: เงินคืนภาษี สวัสดิการประกันสังคม และการจ่ายเงินอื่นๆ ส่งผ่าน ACH
- การชำระเงินอีคอมเมิร์ซ: ธุรกิจออนไลน์ใช้ ACH รับโอนผ่านธนาคารแทนบัตรเครดิต
- การบริจาค: องค์กรไม่แสวงผลกำไรรับเงินบริจาคแบบประจำผ่าน ACH
- การโอนระหว่างบุคคล (P2P): แอปอย่าง Venmo และ PayPal ใช้ ACH สำหรับการโอนระหว่างบัญชีธนาคาร
ประเทศใดใช้ ACH บ้าง?
ACH ใช้เฉพาะในสหรัฐฯ แต่ประเทศอื่นมีระบบคล้ายกัน:
- SEPA (Single Euro Payments Area): ยุโรป
- FPS (Faster Payments Service): สหราชอาณาจักร
- EFT (Electronic Funds Transfer): แคนาดา
- BECS (Bulk Electronic Clearing System): ออสเตรเลีย
ระบบเหล่านี้ทำงานคล้าย ACH แต่มีกรอบกฎหมายและความสามารถต่างกัน
ACH ระหว่างประเทศมีค่าใช้จ่ายเท่าไร?
ธุรกรรม ACH ระหว่างประเทศไม่มีมาตรฐานเดียว ค่าใช้จ่ายขึ้นอยู่กับผู้ให้บริการและประเทศผู้รับ บางธนาคารและผู้ให้บริการชำระเงินเก็บค่าธรรมเนียม $5 ถึง $25 ขณะที่บางรายให้บริการ ACH ระหว่างประเทศฟรีหากไม่ต้องแลกเงิน นอกจากนี้อาจมีอัตราแลกเปลี่ยนและค่าธรรมเนียมธนาคารตัวกลางด้วย
ใช้ ACH ส่งเงินไปต่างประเทศได้หรือไม่?
ACH เป็นเครือข่ายในสหรัฐฯ เป็นหลัก และไม่ได้ออกแบบมาสำหรับธุรกรรมระหว่างประเทศ อย่างไรก็ตาม สถาบันการเงินและบริการบางรายมี International ACH Transfers (IAT) ซึ่งแปลงการชำระเงิน ACH เป็นการโอนเงินระหว่างประเทศ ธุรกรรมเหล่านี้อาศัยความร่วมมือกับธนาคารต่างประเทศ และมีค่าธรรมเนียมและกฎเกณฑ์ต่างกัน นอกจากนี้ยังมีเครือข่ายข้ามประเทศที่คล้าย ACH ในหลายประเทศ ซึ่งทำงานในลักษณะเดียวกัน
ผู้ที่ไม่ใช่พลเมืองสหรัฐฯ ใช้ ACH ได้อย่างไร?
ผู้ที่ไม่ใช่พลเมืองสหรัฐฯ เข้าถึงการโอนผ่าน ACH ได้โดยเปิดบัญชีธนาคารในสหรัฐฯ หรือใช้บริการทางการเงินที่มีบัญชีเสมือนในสหรัฐฯ
บัญชีเสมือนของ DSGPay
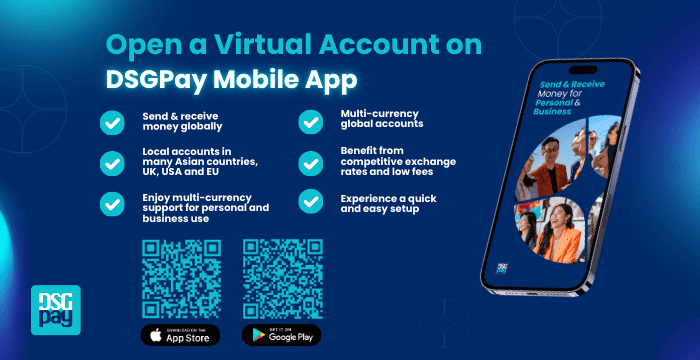
สำหรับบุคคลและธุรกิจนอกสหรัฐฯ ที่ต้องการส่งและรับชำระเงินผ่าน ACH บัญชีเสมือนของ DSGPay คือโซลูชันที่ราบรื่น DSGPay มอบบัญชีเสมือนในสหรัฐฯ ให้ผู้ใช้นอกสหรัฐฯ เพื่อ:
- รับชำระเงินผ่าน ACH จากลูกค้าและธุรกิจในสหรัฐฯ
- จ่ายซัพพลายเออร์และผู้ให้บริการในสหรัฐฯ ผ่าน ACH
- ลดต้นทุนธุรกรรมเมื่อเทียบกับการโอนเงินระหว่างประเทศ
- ชำระเงินได้อย่างปลอดภัยและถูกต้องตามกฎเกณฑ์
บริการบัญชีเสมือนของ DSGPay ช่วยให้ผู้ใช้ทั่วโลกเข้าถึงเครือข่าย ACH ได้ โดยไม่ต้องมีสำนักงานในสหรัฐฯ
วิธีเปิดบัญชีเสมือนกับ DSGPay
การเปิดบัญชีเสมือนกับ DSGPay ทำได้ง่าย และช่วยให้บุคคลและองค์กรรับชำระเงิน USD ได้โดยไม่ต้องมีบัญชีธนาคารในสหรัฐฯ ทำตามขั้นตอนต่อไปนี้เพื่อเริ่มต้น:
การเปิดบัญชีเสมือนของ DSGPay ช่วยให้ผู้ที่ไม่ใช่พลเมืองสหรัฐฯ เข้าถึงเครือข่าย ACH ได้อย่างราบรื่น วิธีเปิดบัญชีเสมือนของ DSGPay เพื่อเริ่มส่งและรับชำระเงินผ่าน ACH มีดังนี้:
- ดาวน์โหลดแอป DSGPay: ไปที่ Apple App Store หรือ Google Play Store แล้วค้นหา 'DSGPay' ดาวน์โหลดและติดตั้งแอปบนอุปกรณ์ของคุณ
- สมัครใช้ DSGPay: สร้างบัญชีบนแพลตฟอร์ม DSGPay และยืนยันตัวตนให้เสร็จ เพื่อให้ธุรกรรมปลอดภัยและถูกต้องตามกฎเกณฑ์ กรอกข้อมูลส่วนตัวหรือข้อมูลธุรกิจ รวมถึงชื่อ-นามสกุล อีเมล และประเทศที่พำนัก
- ยืนยันตัวตน: ส่งเอกสารแสดงตัวตนที่กำหนด เช่น หนังสือเดินทางหรือเอกสารจดทะเบียนธุรกิจ เพื่อปฏิบัติตามกฎเกณฑ์
- ดูรายละเอียดบัญชีเสมือนของคุณ: เมื่อได้รับอนุมัติ ให้เข้าสู่ระบบแดชบอร์ด DSGPay เพื่อดูข้อมูลบัญชีเสมือน ได้แก่ ชื่อเจ้าของบัญชี ACH Routing Number, Wire Routing Number เลขที่บัญชี และชื่อธนาคาร
- ใส่รายละเอียดบัญชีเสมือนในช่องทางรับเงินของแพลตฟอร์ม:
หากคุณรับเงินจากแพลตฟอร์มอย่าง Amazon ให้ไปที่การตั้งค่าการชำระเงินและเลือก "Direct to U.S. Bank (ACH)" เป็นช่องทางถอนเงิน ใส่รายละเอียดบัญชีเสมือนของ DSGPay เหมือนบัญชีธนาคารในสหรัฐฯ ทั่วไป - รับเงิน: เมื่อแพลตฟอร์มดำเนินการจ่ายเงิน เงินจะเข้าบัญชี DSGPay ของคุณภายใน 2–3 วันทำการ คุณจึงทำธุรกรรมในระบบการเงินสหรัฐฯ ได้อย่างมีประสิทธิภาพโดยไม่ต้องอยู่ในสหรัฐฯ
- บริหารรายได้ของคุณ: เมื่อเงินเข้าบัญชี DSGPay แล้ว คุณบริหารธุรกรรมการเงินได้หลายวิธี:
- ถือและถอน USD: เก็บเงินไว้เป็น USD และถอนเมื่ออัตราแลกเปลี่ยนดีที่สุดเพื่อให้ได้รายได้สูงสุด
- แลกเป็นสกุลเงินท้องถิ่น: แลก USD เป็นสกุลเงินท้องถิ่นของคุณ เช่น PHP, EUR, GBP ฯลฯ ได้ง่าย และโอนเข้าบัญชีธนาคารของคุณด้วยค่าธรรมเนียมที่ต่ำกว่า PayPal หรือ Wire Transfer
- ชำระเงินระหว่างประเทศ: ใช้ตัวเลือกหลายสกุลเงินของ DSGPay ส่งเงินทั่วโลก จ่ายซัพพลายเออร์ หรือบริหารค่าใช้จ่ายธุรกิจได้อย่างมีประสิทธิภาพ
