โซลูชันการชำระเงินสำหรับ SME: เลือกผู้ให้บริการชำระเงินที่ใช่สำหรับคุณ
เมื่อลูกค้าช้อปปิ้งออนไลน์มากขึ้น การเลือกพาร์ทเนอร์ผู้ให้บริการชำระเงินที่เหมาะสมจึงสำคัญอย่างยิ่ง ผู้ให้บริการชำระเงินที่เชื่อถือได้ส่งผลอย่างมากต่อความสำเร็จของธุรกิจ SME ของคุณ
สิ่งสำคัญที่ต้องพิจารณาสำหรับโซลูชันการชำระเงินของ SME
การชำระเงินล่าช้าและผู้ให้บริการชำระเงินที่ไม่น่าเชื่อถือส่งผลต่อกระแสเงินสดและการเติบโตระยะยาวของธุรกิจ ผลสำรวจธุรกิจขนาดกลางกว่า 2,000 แห่งโดย Quickbooks พบว่า 65% ของบริษัทใช้เวลาเฉลี่ยถึง 144 ชั่วโมงต่อสัปดาห์ไปกับงานธุรการเพื่อเก็บเงิน
นอกจากนี้ 81% ของธุรกิจยังบ่นว่าการเชื่อมต่อระบบชำระเงินเป็นเรื่องยาก การเลือกพาร์ทเนอร์ผู้ให้บริการชำระเงินที่แข็งแกร่งและล้ำสมัยจึงเป็นสิ่งสำคัญสำหรับโซลูชันการชำระเงินของ SME
1. ระยะเวลาประมวลผลและการโอนเงินเข้าบัญชีของผู้ให้บริการชำระเงิน
การประมวลผลและการโอนเงินเข้าบัญชีส่งผลต่อกระแสเงินสดและประสบการณ์การชำระเงินของลูกค้า คุณจึงควรรู้ข้อตกลงระดับการให้บริการ (SLA) ของผู้ให้บริการชำระเงินเรื่องการประมวลผลและการโอนเงินเข้าบัญชี
ระยะเวลาประมวลผล หมายถึงระยะเวลาที่ธุรกรรมได้รับการอนุมัติหรือปฏิเสธ เช่น เมื่อลูกค้าชำระเงินด้วยบัตรผ่านผู้ให้บริการรับชำระด้วยบัตร ธนาคารผู้ออกบัตรจะอนุมัติหลังยืนยันข้อมูลผู้ถือบัตรและตรวจสอบว่ามีเงินในบัญชีเพียงพอ
ระยะเวลาการโอนเงินเข้าบัญชี หมายถึงระยะเวลาที่เงินเข้าบัญชีจริง เช่น การชำระด้วยบัตรเครดิตและบัตรเดบิตประมวลผลเร็วกว่าแต่ใช้เวลาโอนเงินเข้าบัญชีนานกว่า อาจนานหลายวัน
ส่วนการชำระเงินผ่านธนาคารโดยตรงในประเทศที่มีระบบชำระเงินก้าวหน้า มักโอนเงินเข้าบัญชีแทบจะทันที แต่การชำระเงินที่ต้องแปลงสกุลเงินมักใช้เวลาไม่กี่วัน (2-5 วัน) ขึ้นอยู่กับผู้ให้บริการและระบบชำระเงิน
2. ความครอบคลุมของผู้ให้บริการชำระเงินข้ามประเทศ
ความครอบคลุมเป็นสิ่งสำคัญเมื่อเลือกผู้ให้บริการชำระเงินบุคคลที่สามที่เชื่อถือได้สำหรับธุรกิจ SME ของคุณ เนื่องจากธุรกิจส่วนใหญ่มีลูกค้าทั่วโลก การเลือกพาร์ทเนอร์ผู้ให้บริการชำระเงินข้ามประเทศที่ครอบคลุมภูมิภาคของลูกค้าเป้าหมายจึงสำคัญเพื่อไม่ให้เสียรายได้
ผู้ให้บริการชำระเงินชั้นนำส่วนใหญ่มีช่องทางชำระเงินหลากหลาย และจะแนะนำช่องทางที่เชื่อถือได้และมีประสิทธิภาพที่สุด เช่น บัญชีรับชำระเงินเสมือนในประเทศสำหรับแต่ละภูมิภาค เพื่อมอบประสบการณ์การชำระเงินที่ดีให้ลูกค้า
3. ค่าธรรมเนียม/ต้นทุนของผู้ให้บริการชำระเงินบุคคลที่สาม
ก่อนเลือกผู้ให้บริการชำระเงินออนไลน์ คุณควรเข้าใจค่าธรรมเนียมของพวกเขา ผู้ให้บริการชำระเงินแบบ P2P หลายรายเรียกเก็บค่าธรรมเนียมคงที่ต่อธุรกรรม บางรายเรียกเก็บเป็นเปอร์เซ็นต์ของยอดธุรกรรม ซึ่งอยู่ระหว่าง 0.5% ถึง 4% ขึ้นอยู่กับปริมาณธุรกรรมและช่องทางชำระเงิน
ผู้ให้บริการชำระเงินแบบ B2B ส่วนใหญ่มักบวกส่วนเพิ่มในอัตราแลกเปลี่ยนสำหรับธุรกรรมที่ต้องแปลงสกุลเงิน ส่วนบวกนี้มักแอบแฝงและลูกค้าเป็นผู้รับภาระ ณ เวลาทำธุรกรรม
4. ความง่ายในการติดตั้งใช้งานกับผู้ให้บริการชำระเงินดิจิทัล
การเลือกพาร์ทเนอร์ผู้ให้บริการชำระเงินดิจิทัลที่มีระบบประมวลผลการชำระเงินพร้อมใช้และติดตั้งด้วยโค้ดน้อย ช่วยให้ธุรกิจ SME รับชำระเงินจากลูกค้าได้ง่ายขึ้น ระบบประมวลผลการชำระเงินควรติดตั้งบนเว็บไซต์ได้ง่าย และผ่านการทดสอบอย่างเข้มงวดเพื่อให้มั่นใจในประสิทธิภาพและความน่าเชื่อถือ
ผู้ให้บริการชำระเงินบางรายมี API สำหรับเชื่อมต่อกับเว็บไซต์ได้ง่ายและราบรื่น ช่วยให้ธุรกิจปรับแต่งประสบการณ์ของผู้จ่ายและควบคุมการชำระเงินได้ โซลูชันการชำระเงินสำหรับ SME ควรใช้งานร่วมกับระบบชำระเงินและซอฟต์แวร์การเงินต่างๆ ได้
5. ความง่ายในการใช้งานระบบชำระเงิน
ระบบชำระเงินที่มีปัญหาเป็นเรื่องน่าปวดหัวทั้งสำหรับธุรกิจและลูกค้า ระบบชำระเงินที่ซับซ้อนสิ้นเปลืองทรัพยากรและเวลา และสุดท้ายทำให้เสียรายได้ ในทางกลับกัน กระบวนการชำระเงินแบบอัตโนมัติ/เรียบง่ายช่วยประหยัดต้นทุนและเวลา ผู้ให้บริการชำระเงินบางรายนำ AI มาใช้เพื่อทำให้กระบวนการชำระเงินง่ายขึ้น
สำหรับลูกค้า ระบบชำระเงินที่ซับซ้อนจะทำให้ไม่อยากซื้อจนเสร็จ ผลการศึกษาของ Baymard Institute พบว่า 22% ของผู้ซื้อจะทิ้งตะกร้าสินค้าเพราะขั้นตอนชำระเงินที่ซับซ้อนและยาวเกินไป นอกจากนี้ 21% จะทิ้งตะกร้าหากไม่เห็นหรือคำนวณยอดรวมคำสั่งซื้อล่วงหน้าไม่ได้ และ 26% จะทิ้งตะกร้าหากเว็บไซต์บังคับให้สร้างบัญชีก่อนชำระเงิน แสดงว่าลูกค้าที่เจอขั้นตอนชำระเงินที่ซับซ้อน ยาว และค่าใช้จ่ายที่ไม่โปร่งใส จะไม่ทำธุรกรรมต่อ
ความง่ายในการใช้งานและการดำเนินงานที่เรียบง่ายจึงเป็นสิ่งสำคัญเมื่อเลือกผู้ให้บริการชำระเงินออนไลน์
6. บริการลูกค้าของผู้ให้บริการชำระเงินออนไลน์
บริการลูกค้าคือจุดเชื่อมโดยตรงระหว่างบริษัทกับลูกค้า และส่งผลต่อชื่อเสียงและการเติบโตของธุรกิจ
การชำระเงินออนไลน์หลายรายการอาจเกิดข้อผิดพลาดได้ ซึ่งอาจมาจากเครือข่ายที่ไม่เสถียร โดยเฉพาะเมื่อมีการแปลงหลายสกุลเงินในธุรกรรมเดียว
ผู้ให้บริการชำระเงินมักนำเทคโนโลยีล่าสุดมาใช้เพื่อพัฒนาระบบชำระเงิน และธุรกิจก็อยากลองใช้
ดังนั้นจึงควรเลือกผู้ให้บริการชำระเงินระดับโลกที่มีทีมบริการลูกค้าที่แข็งแกร่ง พร้อมช่วยเหลือเมื่อคุณพบปัญหา ผู้ให้บริการชำระเงินที่ดีที่สุดให้การสนับสนุนผ่านหลายช่องทาง เช่น อีเมล โทรศัพท์ แชตสด หรือแม้แต่ผู้จัดการบัญชีเฉพาะ คุณสามารถดูรีวิวออนไลน์ของผู้ให้บริการที่สนใจเพื่อดูว่าพวกเขาจัดการปัญหาอย่างไร หรือทดลองด้วยตัวเองก็ได้
7. ประสบการณ์การชำระเงินของลูกค้ากับผู้ให้บริการชำระเงินแบบ P2P
การมอบประสบการณ์การชำระเงินที่ราบรื่นและสะดวกเป็นสิ่งสำคัญเมื่อเลือกผู้ให้บริการชำระเงิน เมื่อการช้อปปิ้งออนไลน์กำลังครองตลาด ลูกค้าจึงหันมาใช้โซลูชันการชำระเงินสำหรับ SME ที่รวดเร็ว มีประสิทธิภาพ และเชื่อถือได้มากขึ้น
สถิติล่าสุดจาก Baymard Institute แสดงว่า 13% ของผู้ซื้อออนไลน์ทิ้งตะกร้าสินค้าเพราะช่องทางชำระเงินไม่เพียงพอ และ 9% ทิ้งตะกร้าเพราะบัตรเครดิตถูกปฏิเสธ ลูกค้าให้ความสำคัญกับความสะดวกและต้องการชำระเงินด้วยช่องทางที่ตนชอบเสมอ คุณจึงควรหลีกเลี่ยงโซลูชันหรือผู้ให้บริการชำระเงินที่ไม่ตอบโจทย์เกณฑ์เหล่านี้
8. ความโปร่งใสของผู้ให้บริการชำระเงินระดับโลก
ความโปร่งใสเป็นปัจจัยสำคัญในการเลือกผู้ให้บริการชำระเงิน ช่วยสร้างความไว้วางใจและความผูกพัน ผู้ให้บริการที่โปร่งใสจะเปิดเผยรายละเอียดเรื่องราคา ต้นทุนธุรกรรม และค่าใช้จ่ายเพิ่มเติม ช่วยให้ธุรกิจวิเคราะห์การเงินและตัดสินใจได้อย่างมีข้อมูล
นอกจากนี้ ผู้ให้บริการชำระเงินออนไลน์ที่ดีที่สุดจะเปิดเผยข้อมูลเรื่องการปฏิบัติตามกฎระเบียบและมาตรการรักษาความปลอดภัยของข้อมูล เพื่อให้ธุรกิจและลูกค้ามั่นใจว่าข้อมูลสำคัญได้รับการปกป้อง
9. การปฏิบัติตามกฎระเบียบการชำระเงินระหว่างประเทศ
กฎระเบียบด้านการชำระเงินกำลังเปลี่ยนแปลงทั่วโลก แม้กฎระเบียบอย่าง KYC และ AML จะค่อนข้างคล้ายกันในแต่ละภูมิภาค แต่บางประเทศมีกรอบกฎระเบียบเฉพาะของตนเอง คุณจึงควรเลือกพาร์ทเนอร์ผู้ให้บริการชำระเงินระหว่างประเทศที่ปฏิบัติตามกฎระเบียบการชำระเงินทั่วโลกและกฎระเบียบในพื้นที่ของลูกค้าเป้าหมาย
10. มาตรการความปลอดภัยของผู้ให้บริการชำระเงิน
ผลการศึกษาของ Baymard Institute พบว่า 25% ของผู้ซื้อออนไลน์ทิ้งตะกร้าสินค้าเพราะไม่ไว้ใจให้เว็บไซต์เก็บข้อมูลบัตรเครดิต สะท้อนถึงความสำคัญของความปลอดภัย
คุณจึงควรเลือกพาร์ทเนอร์ผู้ให้บริการชำระเงินที่ดีที่สุดที่ปฏิบัติตามมาตรฐานอุตสาหกรรมและโปรโตคอลความปลอดภัย เช่น การรับรอง PCI DSS ระดับ 1 ผู้ให้บริการชำระเงินบางรายมีระบบตรวจจับการฉ้อโกงและมาตรการอื่นเพื่อปกป้องธุรกรรมจากผู้ไม่หวังดี
11. ระบบชำระเงินแบบโฮสต์และแบบไม่โฮสต์
การโฮสต์ระบบชำระเงินนอกเว็บไซต์ (ลูกค้าถูกพาไปยังเว็บไซต์ของผู้ประมวลผลการชำระเงินเพื่อชำระเงิน) และบนเว็บไซต์ (ลูกค้าชำระเงินบนเว็บไซต์ของคุณ) ต่างมีข้อดีข้อเสีย ข้อดีของระบบแบบโฮสต์คือลดความจำเป็นในการเก็บข้อมูลสำคัญไว้บนเว็บไซต์ของคุณ ข้อเสียคือทำให้ขั้นตอนชำระเงินยาวขึ้น ซึ่งอาจทำให้ลูกค้าไม่อยากซื้อ
ดังนั้น การเลือกผู้ให้บริการชำระเงินที่มีตัวเลือกเหล่านี้จึงเป็นสิ่งสำคัญ
12. การรองรับของผู้ให้บริการชำระเงินบนมือถือ
ผู้ซื้อออนไลน์ส่วนใหญ่ใช้แท็บเล็ตและโทรศัพท์มือถือ คุณจึงควรเลือกพาร์ทเนอร์ผู้ให้บริการที่รองรับการชำระเงินบนมือถือ เพื่อให้ลูกค้าช้อปปิ้งได้ด้วยอุปกรณ์ที่ต้องการ
DSGPay ทำให้การชำระเงินข้ามประเทศทั่วเอเชียเป็นเรื่องง่าย
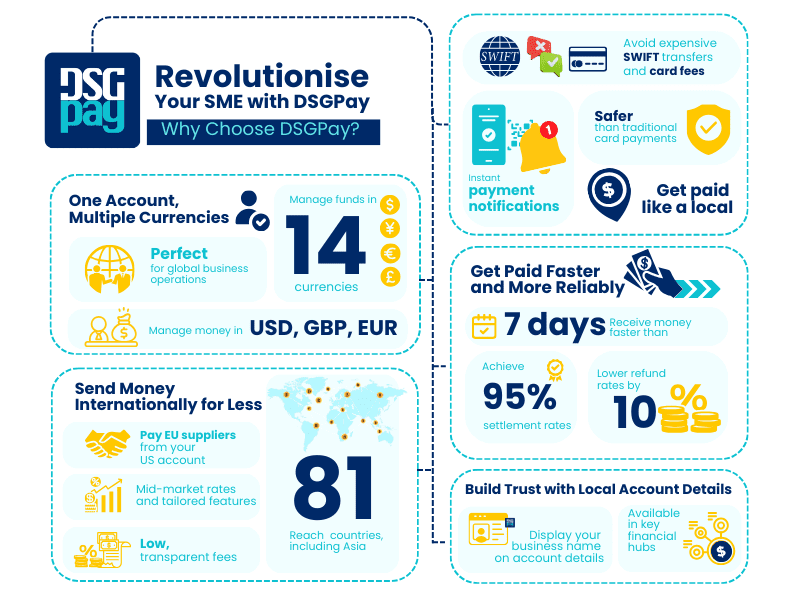
การเลือกผู้ให้บริการชำระเงินที่เหมาะสมจะยกระดับการดำเนินธุรกิจ SME และประสบการณ์การชำระเงินของลูกค้า ช่วยเพิ่มรายได้และการเติบโต ในทางกลับกัน ผู้ให้บริการชำระเงินที่ไม่เหมาะสมอาจทำลายธุรกิจและทำให้ลูกค้าหนีหาย
DSGPay เป็นผู้ให้บริการชำระเงินข้ามประเทศชั้นนำในเอเชีย ด้วยบริการหลายสกุลเงิน หลายช่องทาง และบัญชีเสมือน DSGPay ช่วยให้การชำระเงินคล่องตัวและยกระดับประสบการณ์การชำระเงินของลูกค้า
ในฐานะผู้ให้บริการที่ได้รับใบอนุญาตและอยู่ภายใต้การกำกับดูแลอย่างครบถ้วน DSGPay ใช้เทคโนโลยีล้ำสมัยเพื่อมอบโซลูชันการชำระเงินสำหรับ SME ที่โปร่งใส ปลอดภัย และเชื่อถือได้