เปรียบเทียบค่าธรรมเนียมธุรกรรมต่างประเทศของบัตรเครดิตฮ่องกง: บัตรไหนช่วยประหยัดได้มากกว่า?
หากคุณช็อปออนไลน์เป็นสกุลเงินต่างประเทศหรือเดินทางไปต่างประเทศ คุณอาจจ่ายมากกว่าที่คิด เพราะค่าธรรมเนียมธุรกรรมต่างประเทศของบัตรเครดิตฮ่องกง ซึ่งโดยทั่วไปอยู่ที่ 1% ถึง 2% ต่อธุรกรรม หมายความว่าการใช้จ่ายต่างประเทศ HK$10,000 อาจเพิ่ม HK$100 – HK$300 ในบิลของคุณโดยไม่รู้ตัว
การเลือกบัตรเครดิตที่เหมาะสมช่วยให้คุณได้ทั้งค่าธรรมเนียมต่ำ อัตราแลกเปลี่ยนที่ดีกว่า และสิทธิประโยชน์ที่เหมาะกับไลฟ์สไตล์ของคุณ
เราจึงทำการเปรียบเทียบที่เข้าใจง่ายนี้ขึ้น เพื่อให้คุณใช้จ่ายได้อย่างชาญฉลาดกว่า ไม่ว่าจะช็อปเว็บไซต์ต่างประเทศหรือเดินทางรอบโลก
ประเด็นสำคัญ
- ค่าธรรมเนียมธุรกรรมต่างประเทศของบัตรเครดิตฮ่องกงโดยทั่วไปอยู่ระหว่าง 1% ถึง 2% ของยอดซื้อ
- AEON Card WAKUWAKU และ Standard Chartered Smart Credit Card เป็นตัวเลือกที่ดีหากต้องการค่าธรรมเนียมต่ำ
- ส่วนบวกอัตราแลกเปลี่ยนและค่าธรรมเนียมรายปีอาจกระทบต้นทุนรวมได้พอๆ กับตัวค่าธรรมเนียมเอง
- บัตรพรีเมียมอย่าง American Express Platinum Credit Card ให้สิทธิประโยชน์ระดับสูง แต่ค่าธรรมเนียมสูงกว่า
- DSGPay เป็นทางเลือกที่ชาญฉลาดแทนการจ่ายด้วยบัตร สำหรับธุรกรรมต่างประเทศที่มีมูลค่าสูงหรือเกิดขึ้นบ่อย โดยไม่ต้องเสียค่าธรรมเนียมธุรกรรมต่างประเทศของบัตรเครดิตในฮ่องกง
ค่าธรรมเนียมธุรกรรมต่างประเทศของบัตรเครดิตฮ่องกงคืออะไร?
ค่าธรรมเนียมธุรกรรมต่างประเทศของบัตรเครดิตฮ่องกง (หรือค่าธรรมเนียมธุรกรรมระหว่างประเทศ) คือค่าธรรมเนียมที่เรียกเก็บเมื่อคุณใช้บัตรเครดิตที่ออกในฮ่องกงจ่ายเงินเป็นสกุลอื่นที่ไม่ใช่ดอลลาร์ฮ่องกง (HK$)
ค่าธรรมเนียมนี้โดยทั่วไปอยู่ที่ 1% ถึง 2% ของยอดธุรกรรม ใช้เมื่อคุณช็อปในต่างประเทศหรือซื้อออนไลน์จากร้านค้าที่ตั้งอยู่นอกฮ่องกง
ค่าธรรมเนียมนี้ครอบคลุมต้นทุนการแลกเปลี่ยนสกุลเงินและการประมวลผลธุรกรรมระหว่างประเทศของธนาคาร โดยคิดเป็นเปอร์เซ็นต์ของยอดใช้จ่ายทั้งหมด เช่น 1.95% หรือ 2% ที่ปรากฏในบิลบัตรเครดิตของคุณ
บัตรเครดิตบางใบยกเว้นค่าธรรมเนียมนี้ ซึ่งช่วยให้ประหยัดได้หากคุณใช้จ่ายเป็นสกุลเงินต่างประเทศบ่อย ทางเลือกอื่น ได้แก่ บัตรเดบิตหรือบัตรเติมเงินที่ไม่มีค่าธรรมเนียมธุรกรรมต่างประเทศ บัญชีเสมือนกับผู้ให้บริการออนไลน์ หรือแลกเงินก่อนเดินทางเพื่อหลีกเลี่ยงค่าใช้จ่ายเพิ่มเติม
เปรียบเทียบค่าธรรมเนียมธุรกรรมต่างประเทศของบัตรเครดิตฮ่องกง
1. AEON Card WAKUWAKU
AEON Card WAKUWAKU เป็นบัตรเครดิตฮ่องกงที่ให้เงินคืนสำหรับการช็อปออนไลน์ การใช้จ่ายในญี่ปุ่น และร้านอาหารในประเทศ ไม่มีค่าธรรมเนียมรายปีและไม่มีค่าธรรมเนียมธุรกรรมต่างประเทศเพิ่มจาก AEON ช่วยให้คุณหลีกเลี่ยงค่าธรรมเนียมธุรกรรมต่างประเทศที่ไม่จำเป็น
บัตรนี้เหมาะกับผู้ที่เดินทางบ่อย ช็อปออนไลน์ และผู้ที่ชอบจ่ายแบบไร้สัมผัส เช่น Apple Pay หรือ Google Pay
ค่าธรรมเนียมธุรกรรมต่างประเทศ:
แม้ AEON จะไม่เก็บค่าธรรมเนียมธุรกรรมเงินตราต่างประเทศเพิ่ม แต่ธุรกรรมเงินตราต่างประเทศผ่าน AEON Card WAKUWAKU ยังคงมีค่าธรรมเนียม 1% ที่เรียกเก็บโดยเครือข่ายบัตร (Mastercard, Visa หรือ JCB)
ผู้ที่สมัครได้:
- ผู้มีถิ่นที่อยู่ในฮ่องกงอายุ 18 ปีขึ้นไป
- ไม่กำหนดรายได้ขั้นต่ำ
- ได้รับข้อเสนอลูกค้าใหม่หากไม่เคยมีบัตรเครดิต AEON ในช่วง 12 เดือนที่ผ่านมา
- สมัครได้ง่ายผ่านแอป AEON HK
สิทธิประโยชน์หลัก:
- เงินคืน 6% สำหรับการซื้อออนไลน์
- เงินคืน 3% สำหรับการใช้จ่ายในญี่ปุ่น
- เงินคืน 1% สำหรับร้านอาหารในประเทศ
- เงินคืนต้อนรับสูงสุด 16% สำหรับลูกค้าใหม่
- ไม่มีค่าธรรมเนียมรายปีตลอดชีพ
- ดีลพิเศษที่ร้าน AEON
ค่าธรรมเนียมอื่นๆ:
- ดอกเบี้ย 35.02% สำหรับการซื้อด้วยบัตร
- ดอกเบี้ย 35.86% สำหรับการเบิกเงินสดล่วงหน้า
- ค่าปรับชำระล่าช้า: ยอดชำระขั้นต่ำหรือ HK$300 แล้วแต่จำนวนใดต่ำกว่า
- ยอดชำระขั้นต่ำ: ค่าธรรมเนียมทั้งหมดบวก 1% ของยอดคงค้าง (ขั้นต่ำ HK$100)
บัตรนี้เหมาะกับการใช้จ่ายออนไลน์และการเดินทางไปญี่ปุ่น แม้คุณยังต้องจ่ายค่าธรรมเนียม 1% จากเครือข่ายบัตรสำหรับธุรกรรมเงินตราต่างประเทศ
2. Citi Cash Back Card
Citi Cash Back Card ออกแบบมาเพื่อให้คุณได้รางวัลจากการใช้จ่ายประจำวัน ทั้งในประเทศและต่างประเทศ พร้อมสิทธิประโยชน์อย่างการคุ้มครองการซื้อและข้อเสนอต้อนรับ มาดูสิ่งที่คุณควรรู้ โดยเฉพาะเรื่องค่าธรรมเนียมธุรกรรมต่างประเทศ
ค่าธรรมเนียมธุรกรรมต่างประเทศ:
Citi Cash Back Card เรียกเก็บค่าธรรมเนียม 1.95% สำหรับการใช้จ่ายเป็นสกุลเงินต่างประเทศ
ผู้ที่สมัครได้:
- ผู้มีถิ่นที่อยู่ในฮ่องกงอายุ 18 ปีขึ้นไป
- รายได้ขั้นต่ำต่อปี HK$120,000
- ต้องมีบัตรประจำตัวผู้มีถิ่นที่อยู่ถาวรฮ่องกงและที่อยู่ติดต่อในพื้นที่
- ได้รับข้อเสนอลูกค้าใหม่หากไม่เคยถือบัตรเครดิต Citi ในช่วง 12 เดือนที่ผ่านมา
- สมัครผ่าน Citibank หรือแพลตฟอร์มพาร์ทเนอร์
สิทธิประโยชน์หลัก:
- เงินคืน 2% สำหรับร้านอาหารในประเทศ โรงแรม การใช้จ่ายออนไลน์และต่างประเทศ
- เงินคืน 1% สำหรับการใช้จ่ายอื่นในประเทศและธุรกรรมกระเป๋าเงินอิเล็กทรอนิกส์ (PayMe, Alipay, Octopus)
- ยกเว้นค่าธรรมเนียมรายปีปีแรก (ปกติ HK$1,800)
- เข้าถึง Citibank World Privileges ทั้งในฮ่องกงและต่างประเทศ
- ตัวเลือกผ่อนชำระที่ยืดหยุ่น (PayLite, FlexiBill, Quick Cash)
ค่าธรรมเนียมอื่นๆ:
- ค่าธรรมเนียมรายปี HK$1,800 (ยกเว้นปีแรก ปีต่อๆ ไปอาจยกเว้นตามยอดใช้จ่าย)
- ค่าปรับชำระล่าช้า: 5% ของยอดคงค้าง (ขั้นต่ำ HK$220 สูงสุด HK$350) หรือยอดชำระขั้นต่ำ แล้วแต่จำนวนใดสูงกว่า
- ค่าธรรมเนียมเบิกเงินสดล่วงหน้า 4% (ขั้นต่ำ HK$100)
3. DBS Eminent Card
หากคุณใช้จ่ายด้านร้านอาหาร ฟิตเนส บริการทางการแพทย์ หรือชุดกีฬาเป็นประจำ และต้องการเงินคืนพร้อมสิทธิพิเศษระดับพรีเมียม DBS Eminent Card อาจเหมาะกับคุณ แต่อย่าลืมค่าธรรมเนียมธุรกรรมต่างประเทศเมื่อใช้ในต่างประเทศหรือซื้อเป็นสกุลอื่นที่ไม่ใช่ HK$ เพราะค่าใช้จ่ายเหล่านี้อาจสะสมจนกลายเป็นก้อนใหญ่
ค่าธรรมเนียมธุรกรรมต่างประเทศ:
ค่าธรรมเนียม 1.95% สำหรับธุรกรรมเงินตราต่างประเทศ คิดหลังแปลงยอดเป็น HK$ แล้ว
ผู้ที่สมัครได้:
- ผู้มีถิ่นที่อยู่ในฮ่องกงอายุ 18 ปีขึ้นไป
- รายได้ขั้นต่ำต่อปี: HK$150,000 (Platinum) / HK$360,000 (Signature)
- ต้องมีบัตรประจำตัวผู้มีถิ่นที่อยู่ถาวรฮ่องกงและที่อยู่ในพื้นที่
- ได้รับข้อเสนอลูกค้าใหม่หากไม่เคยมีบัตรเครดิต DBS ในช่วง 12 เดือนที่ผ่านมา
สิทธิประโยชน์หลัก:
- เงินคืน 5% สำหรับร้านอาหาร ฟิตเนส ชุดกีฬา และการแพทย์ (มีเพดานรายเดือน)
- เงินคืน 1% สำหรับการใช้จ่ายค้าปลีกอื่นและกระเป๋าเงินอิเล็กทรอนิกส์ (มีเพดานรายเดือน)
- ส่วนลดร้านอาหารและสุขภาพ
- แผนผ่อนชำระที่ยืดหยุ่น
- เงินคืนต้อนรับสำหรับลูกค้าใหม่ (ตามเงื่อนไข)
ค่าธรรมเนียมอื่นๆ:
- ค่าธรรมเนียมรายปี: HK$2,000 (Signature) / HK$1,800 (Platinum)
- ค่าปรับชำระล่าช้า: สูงสุด HK$300
- ค่าธรรมเนียมเบิกเงินสดล่วงหน้า: 4% + ค่าดำเนินการ HK$20
- ค่าธรรมเนียมใช้เกินวงเงิน: HK$180
- ดอกเบี้ย: 35.70% (Signature) / 34.58% (Platinum)
4. Mox Credit Card
หากคุณต้องการบัตรเครดิตที่ไม่ต้องใช้หลักฐานรายได้ Mox Credit Card เป็นตัวเลือกที่ดี ได้รับการสนับสนุนจาก Standard Chartered, HKT, PCCW และ Trip.com โดย Mox มีบัตรเสมือนที่อนุมัติออนไลน์ได้ในไม่กี่นาที โดยไม่ต้องยุ่งยากกับเอกสาร
ค่าธรรมเนียมธุรกรรมต่างประเทศ:
ค่าธรรมเนียม 1.95% สำหรับธุรกรรมเงินตราต่างประเทศ (Mastercard 1% + Mox 0.95%)
ผู้ที่สมัครได้:
- ผู้มีถิ่นที่อยู่ในฮ่องกงอายุ 18 ปีขึ้นไป
- บัตรประจำตัวฮ่องกงที่ยังไม่หมดอายุ (ถาวรหรือไม่ถาวร)
- ที่อยู่อาศัยและที่อยู่ส่งเอกสารในฮ่องกง
- สมัครผ่านแอป Mox
สิทธิประโยชน์หลัก:
- เงินคืน 2% ไม่จำกัดสำหรับทุกการใช้จ่าย
- เงินคืน 3% ที่ซูเปอร์มาร์เก็ตในฮ่องกง
- เลือกรับ 1 Asia Mile ต่อการใช้จ่าย HK$4 ได้
- สลับระหว่างเงินคืนและ Asia Miles ได้ตลอดเวลาผ่านแอป
- ไม่มีค่าธรรมเนียมรายปี
- โอนผ่าน FPS ด้วยวงเงินบัตร
- ฟีเจอร์สินเชื่อทันที
- ระยะเวลาปลอดดอกเบี้ยสูงสุด 56 วันสำหรับธุรกรรมที่เข้าเงื่อนไข
ค่าธรรมเนียมอื่นๆ:
- ค่าธรรมเนียมแลกเปลี่ยนเงินตรา 1.95%
- ค่าธรรมเนียม HK$20 ต่อการถอนเงินที่ ATM ต่างประเทศ (เครือข่าย Mastercard)
- ค่าออกบัตรใหม่ HK$50
- ค่าออกบัตรโลหะใหม่ HK$350
- ค่าธรรมเนียมโต้แย้งรายการ HK$150
- HK$25 ต่อเดือนสำหรับธุรกรรม Spend Auto-Switch
5. HSBC Red Credit Card
หากคุณต้องการบัตรเครดิตจากธนาคารระดับโลกที่มีชื่อเสียง ซึ่งให้คุณเข้าถึงบริการทั้งในประเทศและทั่วโลก HSBC Red Credit Card อาจเป็นตัวเลือกที่ดี
บัตรนี้ออกโดย HSBC มาพร้อมข้อเสนอเงินคืนมากมาย ไม่ว่าจะช็อปออนไลน์ ทานอาหารนอกบ้าน หรือใช้จ่ายในต่างประเทศ และยกเว้นค่าธรรมเนียมรายปีตลอดชีพ คุณจึงไม่ต้องกังวลเรื่องค่าธรรมเนียมรายปีตราบใดที่ยังใช้บัตรอยู่
ค่าธรรมเนียมธุรกรรมต่างประเทศ:
ค่าธรรมเนียม 1.95% สำหรับธุรกรรมเงินตราต่างประเทศ รวมถึงร้านค้าต่างประเทศหรือการซื้อออนไลน์นอกฮ่องกง
ผู้ที่สมัครได้:
- ผู้มีถิ่นที่อยู่ในฮ่องกงอายุ 18 ปีขึ้นไป
- รายได้ขั้นต่ำต่อปี HK$120,000
- มีบัตรประจำตัวฮ่องกงที่ยังไม่หมดอายุและที่อยู่ติดต่อในพื้นที่
- สมัครออนไลน์ผ่านแพลตฟอร์มของ HSBC
สิทธิประโยชน์หลัก:
- RewardCash สูงสุด 4% สำหรับการใช้จ่ายออนไลน์ (HK$10,000 แรกต่อเดือน) หลังจากนั้น 1%
- RewardCash 1% สำหรับร้านอาหารในประเทศ ซูเปอร์มาร์เก็ต และหมวดที่กำหนด รวมถึงการใช้จ่ายต่างประเทศ
- ยกเว้นค่าธรรมเนียมรายปีตลอดชีพ
- เปิดใช้บัตรเสมือนได้ทันทีและรองรับกระเป๋าเงินบนมือถือ
- โปรโมชันพิเศษผ่าน HSBC Reward+ และแผนผ่อนชำระ Spend Instalment
ค่าธรรมเนียมอื่นๆ:
- ไม่มีค่าธรรมเนียมรายปี
- อัตราดอกเบี้ยต่อปีสำหรับการซื้อสินค้า: 35.42%; เบิกเงินสดล่วงหน้า: 35.94%
- ค่าปรับชำระล่าช้า: ยอดชำระขั้นต่ำหรือ HK$230 แล้วแต่จำนวนใดต่ำกว่า
- ยอดชำระขั้นต่ำ: HK$50 บวก 1% ของยอดตามใบแจ้งยอดและค่าธรรมเนียมต่างๆ
- แผนผ่อนชำระตั้งแต่ 6 ถึง 60 เดือน
6. American Express Platinum Credit Card
American Express Platinum Card เป็นหนึ่งในบัตรเครดิตระดับพรีเมียมที่สุดในฮ่องกง แม้ค่าธรรมเนียมรายปีจะสูงกว่า แต่คุ้มค่ามากสำหรับผู้ที่ใช้สิทธิประโยชน์มากมายได้เต็มที่
ตั้งแต่สิทธิประโยชน์การเดินทางหรู ห้องรับรองสนามบิน ไปจนถึงคะแนนสะสมที่แลกเป็นตั๋วเครื่องบิน ช็อปปิ้ง และบริการไลฟ์สไตล์ได้ บัตรนี้ออกแบบมาสำหรับผู้ที่ต้องการมากกว่าจากการใช้จ่ายประจำวันและการเดินทางต่างประเทศ
อย่างไรก็ตาม คุณยังควรระวังค่าธรรมเนียมธุรกรรมต่างประเทศของบัตรเครดิตฮ่องกง เพราะแม้แต่บัตรที่มีสิทธิประโยชน์พรีเมียมมากมายก็ไม่ได้ปกป้องคุณจากค่าใช้จ่ายเพิ่มเติมเหล่านี้เสมอไป
ค่าธรรมเนียมธุรกรรมต่างประเทศ:
ค่าธรรมเนียม 2% สำหรับธุรกรรมเงินตราต่างประเทศ (อัตรามาตรฐานของ Amex สำหรับบัตรเครดิตฮ่องกง)
ผู้ที่สมัครได้:
- ผู้มีถิ่นที่อยู่ในฮ่องกงหรือมาเก๊าอายุ 18 ปีขึ้นไป
- รายได้ขั้นต่ำต่อปี: HK$ 300,000
สิทธิประโยชน์หลัก:
- รับคะแนน Membership Rewards สูงสุด 5 เท่าต่อ HK$1 ใน 3 เดือนแรก (มีเพดาน)
- อัตราสะสมคะแนนปกติ: สูงสุด 3 คะแนนต่อ HK$1 สำหรับทุกการใช้จ่าย
- ข้อเสนอต้อนรับ: เครดิตเงินคืน HK$300 + HK$700 เมื่อใช้จ่ายครบ HK$10,000
- สิทธิประโยชน์การเดินทางระดับสูง: เครดิตโรงแรม อัปเกรดห้องพัก สถานะสมาชิกระดับสูง และห้องรับรองพรีเมียม
- สิทธิพิเศษด้านบันเทิง: ส่วนลดร้านอาหารสูงสุด 40% ดีลตั๋ว Broadway Circuit
- ประกันการเดินทางและการคุ้มครองการซื้ออย่างครบถ้วน
ค่าธรรมเนียมอื่นๆ:
- ค่าธรรมเนียมรายปี: HK$2,200
- ค่าปรับชำระล่าช้า: 5% ของยอดชำระขั้นต่ำที่ค้างอยู่ (สูงสุด HK$300 ขั้นต่ำ HK$300)
7. Standard Chartered Smart Credit Card
หากคุณมองหาบัตรเครดิตที่ให้เงินคืนสำหรับการใช้จ่ายประจำ โดยไม่มีค่าธรรมเนียมรายปีและค่าธรรมเนียมธุรกรรมต่างประเทศ Standard Chartered Smart Credit Card น่าพิจารณา บัตรนี้ให้รางวัลทั้งการซื้อในประเทศและต่างประเทศ พร้อมค่าใช้จ่ายที่เข้าใจง่าย
ค่าธรรมเนียมธุรกรรมต่างประเทศ:
บัตรนี้ไม่เรียกเก็บค่าธรรมเนียมธุรกรรมต่างประเทศสำหรับการซื้อออนไลน์หรือในต่างประเทศ
ผู้ที่สมัครได้:
- ผู้มีถิ่นที่อยู่ในฮ่องกงอายุ 18 ปีขึ้นไป
- รายได้ขั้นต่ำต่อปี HK$96,000
- ต้องมีบัตรประจำตัวฮ่องกงที่ยังไม่หมดอายุและที่อยู่ในพื้นที่
- ต้องเป็นผู้ถือบัตรรายใหม่ของธนาคาร (ไม่เคยมีบัตรเครดิตหลักของ Standard Chartered หรือ Manhattan ในช่วง 6 เดือนที่ผ่านมา)
สิทธิประโยชน์หลัก:
- เงินคืน 2% สำหรับการใช้จ่ายออนไลน์
- เงินคืน 1% สำหรับการใช้จ่ายออฟไลน์
- เงินคืนสูงสุด 5% ที่ร้านค้าที่ร่วมรายการ เช่น ซูเปอร์มาร์เก็ต ร้านสะดวกซื้อ ฟิตเนส ความงาม และอาหาร
- ยกเว้นค่าธรรมเนียมรายปีตลอดชีพ
- ระยะเวลาปลอดดอกเบี้ยสูงสุด 90 วันสำหรับธุรกรรมที่เข้าเงื่อนไข
- แผนผ่อนชำระดอกเบี้ยต่ำสำหรับการซื้อที่เข้าเงื่อนไข
- ข้อเสนอต้อนรับเงินคืนสูงสุด HK$800 เมื่อใช้จ่ายตามเงื่อนไข
- โอนผ่าน FPS ได้สูงสุด HK$40,000 ต่อเดือนโดยไม่มีค่าธรรมเนียม
ค่าธรรมเนียมอื่นๆ:
- ไม่มีค่าธรรมเนียมรายปี
- อัตราดอกเบี้ยต่อปีสำหรับการซื้อสินค้า 35.70%
- ไม่มีค่าธรรมเนียมเบิกเงินสดล่วงหน้า
- ค่าปรับชำระล่าช้า 5% ของยอดคงค้าง (ขั้นต่ำ HK$220 สูงสุด HK$350) หรือยอดชำระขั้นต่ำ แล้วแต่จำนวนใดต่ำกว่า
สิ่งที่ควรพิจารณาเมื่อเลือกบัตรเพื่อลดค่าธรรมเนียมธุรกรรมต่างประเทศของบัตรเครดิตฮ่องกง
เมื่อเลือกบัตรเครดิตสำหรับการใช้จ่ายต่างประเทศหรือซื้อออนไลน์เป็นสกุลเงินต่างประเทศ ควรมองให้ไกลกว่าแค่ค่าธรรมเนียมธุรกรรมต่างประเทศของบัตรเครดิตฮ่องกง
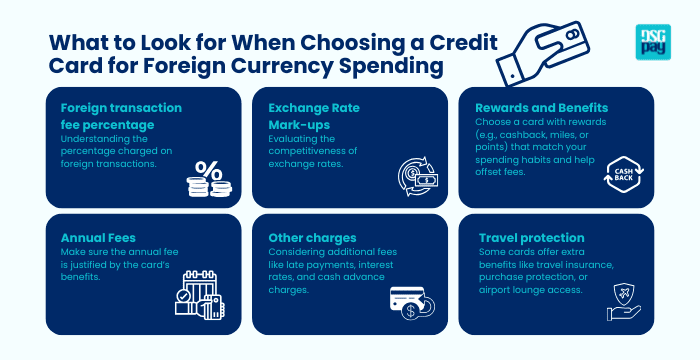
ปัจจัยสำคัญอื่นๆ ที่ควรพิจารณา:
- เปอร์เซ็นต์ค่าธรรมเนียมธุรกรรมต่างประเทศ: แต่ละบัตรเก็บในอัตราต่างกัน โดยทั่วไประหว่าง 1% ถึง 2% แม้ต่างกันเพียงเล็กน้อยก็อาจสะสมเป็นก้อนใหญ่ หากคุณใช้จ่ายเป็นสกุลเงินต่างประเทศเป็นประจำ
- ส่วนบวกอัตราแลกเปลี่ยน: บางบัตรมีค่าธรรมเนียมธุรกรรมต่างประเทศต่ำ แต่ใช้อัตราแลกเปลี่ยนที่ไม่ค่อยคุ้มค่า ซึ่งยังทำให้ต้นทุนสูงขึ้นได้
- รางวัลและสิทธิประโยชน์: พิจารณาว่ารางวัล เช่น เงินคืน ไมล์สะสม หรือคะแนน เหมาะกับพฤติกรรมการใช้จ่ายของคุณและช่วยชดเชยค่าธรรมเนียมได้หรือไม่
- ค่าธรรมเนียมรายปี: ตรวจสอบว่าค่าธรรมเนียมรายปีคุ้มค่ากับรางวัลหรือสิทธิประโยชน์หรือไม่ โดยเฉพาะหากคุณไม่ได้ใช้จ่ายต่างประเทศบ่อย
- ค่าธรรมเนียมอื่นๆ: ดูค่าธรรมเนียมเพิ่มเติม เช่น ค่าปรับชำระล่าช้า อัตราดอกเบี้ย และค่าธรรมเนียมเบิกเงินสดล่วงหน้า เพราะส่งผลต่อต้นทุนรวมของการใช้บัตร
- ความคุ้มครองการเดินทาง: บางบัตรมีสิทธิประโยชน์เพิ่ม เช่น ประกันการเดินทาง การคุ้มครองการซื้อ หรือห้องรับรองสนามบิน ซึ่งอาจคุ้มกับค่าธรรมเนียมธุรกรรมต่างประเทศที่สูงกว่าเล็กน้อย
เมื่อชั่งน้ำหนักปัจจัยเหล่านี้ คุณจะเลือกบัตรที่ช่วยจัดการค่าธรรมเนียมธุรกรรมต่างประเทศของบัตรเครดิตฮ่องกงได้ พร้อมความคุ้มค่าและความสะดวกที่ลงตัว
บัญชีเสมือน DSGPay: ทางเลือกที่ชาญฉลาดแทนบัตรเครดิตสำหรับการชำระเงินต่างประเทศ
หากคุณจัดการการชำระเงินหลายสกุลเงินและข้ามพรมแดน บัตรเครดิตอาจกลายเป็นทางเลือกที่แพงและมีข้อจำกัดได้อย่างรวดเร็ว
DSGPay มีทางเลือกที่ออกแบบมาสำหรับธุรกรรมระหว่างประเทศยุคใหม่ ด้วยโซลูชันบัญชีเสมือนที่ให้คุณควบคุมได้มากขึ้น เข้าถึงเงินได้เร็วขึ้น และทำธุรกรรมได้หลายสกุลเงินโดยไม่มีค่าธรรมเนียมแบบที่พบในบัตรเครดิต
ไม่ว่าคุณจะส่งเงินให้พาร์ทเนอร์ต่างประเทศ รับเงินจากลูกค้าทั่วโลก หรือแค่มองหาวิธีจัดการเงินตราต่างประเทศที่โปร่งใสกว่า DSGPay ช่วยให้คุณจัดการทุกอย่างได้ในที่เดียว
สิ่งที่คุณได้รับกับ DSGPay:
- บัญชีเสมือน ในชื่อธุรกิจของคุณ
- ใช้บัญชีเสมือนแบบระบุชื่อได้มากกว่า 30 สกุลเงิน รับเงินทั่วโลกในนามธุรกิจของคุณเอง โดยไม่ต้องยุ่งยากกับการเปิดบัญชีธนาคารในแต่ละประเทศ
- ส่งและรับเงินได้มากกว่า 30 ประเทศ
- ส่งและรับเงินในตลาดหลัก รวมถึงฮ่องกง สิงคโปร์ จีน เกาหลีใต้ ญี่ปุ่น ออสเตรเลีย สหรัฐฯ สหราชอาณาจักร สหภาพยุโรป และอื่นๆ ได้จากแพลตฟอร์มเดียว
- รับเงินด้วยบัญชีท้องถิ่น เงินเข้าเร็วขึ้น
- ใช้เลขบัญชีท้องถิ่นรับเงินในตลาดหลักทั่วเอเชีย อเมริกาเหนือ และยุโรป เงินเข้าบัญชีเร็วขึ้นและกระแสเงินสดดีขึ้น
- FX ที่โปร่งใสพร้อมอัตราที่แข่งขันได้
- แลกเปลี่ยนและโอนเงินได้อย่างชัดเจน ได้อัตราแลกเปลี่ยนที่แข่งขันได้และค่าธรรมเนียมต่ำที่โปร่งใสทุกธุรกรรม
- เข้าถึงเงินของคุณได้แบบเรียลไทม์
- ส่งและรับเงินได้ทันทีผ่านระบบการชำระเงินท้องถิ่นและข้ามพรมแดนที่รองรับ เหมาะกับธุรกิจที่เคลื่อนไหวเร็ว
- ตัวเลือก API และแอปมือถือ
- ไม่ว่าคุณต้องการการเชื่อมต่อที่ยืดหยุ่นหรือควบคุมผ่านมือถือด้วยตัวเอง DSGPay ปรับให้เข้ากับการดำเนินงานของธุรกิจคุณได้
DSGPay ช่วยให้คุณควบคุมการชำระเงินระหว่างประเทศได้มากขึ้น ทั้งการใช้งานส่วนตัวและธุรกิจ
สรุป: เลือกบัตรที่ใช่เพื่อลดค่าธรรมเนียมธุรกรรมต่างประเทศของบัตรเครดิตฮ่องกง
การเลือกบัตรเครดิตที่เหมาะสมช่วยจัดการค่าธรรมเนียมธุรกรรมต่างประเทศของบัตรเครดิตฮ่องกงได้มาก ไม่ว่าคุณต้องการค่าธรรมเนียมต่ำ รางวัลที่ดีกว่า หรือสิทธิประโยชน์การเดินทาง ควรพิจารณาภาพรวมทั้งหมด รวมถึงค่าธรรมเนียมรายปี ส่วนบวกอัตราแลกเปลี่ยน และสิทธิประโยชน์เพิ่มเติม
บัตรอย่าง AEON Card WAKUWAKU และ Standard Chartered Smart Credit Card โดดเด่นสำหรับผู้ที่ต้องการลดต้นทุน ส่วนบัตรพรีเมียมอย่าง Amex Platinum มีสิทธิประโยชน์ที่คุ้มค่า แต่ค่าธรรมเนียมสูงกว่า
หากคุณชำระเงินระหว่างประเทศจำนวนมากหรือเป็นประจำ บัตรเครดิตอาจไม่ใช่ตัวเลือกที่คุ้มค่าที่สุดเสมอไป DSGPay เป็นทางเลือกที่ชาญฉลาด ช่วยให้คุณส่งและรับเงินได้หลายสกุลเงินโดยไม่ต้องเสียค่าธรรมเนียมธุรกรรมต่างประเทศของบัตรเครดิต เหมาะกับผู้ที่ต้องการความโปร่งใสและควบคุมการใช้จ่ายข้ามพรมแดนได้มากขึ้น
