SEPA Payments ทำงานอย่างไร: คู่มือง่าย ๆ สำหรับธุรกิจในปี 2025
หากคุณเคยส่งเงินยูโรข้ามยุโรป คุณคงรู้ถึงปัญหาดี: โอนช้า ค่าธรรมเนียมสูง และการคืนเงินล่าช้าที่กินกำไร
นี่คือสิ่งที่ SEPA สร้างขึ้นมาเพื่อแก้ไข Single Euro Payments Area เชื่อมกว่า 40 ประเทศผ่านกรอบเดียว ทำให้การโอนเงินยูโรข้ามประเทศง่ายเหมือนการชำระเงินในประเทศ สำหรับฟินเทค บริษัท SaaS และ SMEs หมายถึงต้นทุนที่ต่ำลง ชำระเงินเร็วขึ้น และการเรียกเก็บเงินแบบเกิดซ้ำที่ราบรื่นขึ้น ทั้งหมดอยู่บนเครือข่ายเดียวที่ปลอดภัยและถูกต้องตามกฎเกณฑ์
คู่มือนี้อธิบายว่า SEPA Payments ทำงานอย่างไร และช่วยให้ธุรกิจทำงานง่ายขึ้น เร่งกระแสเงินสด และขยายตัวทั่วยุโรปได้อย่างไร
ประเด็นสำคัญ
- SEPA Payments ทำให้การโอนเงินยูโรง่ายขึ้นในกว่า 40 ประเทศในยุโรป เปลี่ยนการชำระเงินข้ามประเทศให้เป็นธุรกรรมในประเทศที่เรียบง่าย
- ธุรกิจประหยัดเวลาและเงินด้วยการชำระเงินที่เร็วกว่า ค่าธรรมเนียมต่ำกว่า และการประมวลผลที่คาดการณ์ได้เมื่อเทียบกับวิธีแบบดั้งเดิม
- SEPA มี 4 ระบบหลัก ได้แก่ Credit Transfer, Instant Credit Transfer, Direct Debit Core และ Direct Debit B2B
- การปฏิบัติตามกฎเกณฑ์ที่เข้มงวดภายใต้ PSD2 และ GDPR ทำให้ SEPA Payments ทุกรายการปลอดภัย โปร่งใส และพร้อมรับการตรวจสอบ
- ธุรกิจขยายตัวได้เร็วขึ้นด้วยการเชื่อม SEPA กับผู้ให้บริการชำระเงินที่เชื่อถือได้ เพื่อรับเงินยูโรได้อย่างราบรื่นและควบคุมกระแสเงินสดได้ดีขึ้น
SEPA คืออะไร
Single Euro Payments Area (SEPA) คือกรอบทำงานทั่วยุโรปที่ช่วยให้บุคคล ธุรกิจ และธนาคารส่งและรับเงินยูโรได้ง่ายเหมือนการโอนในประเทศ จัดตั้งขึ้นเพื่อทำให้การชำระเงินอิเล็กทรอนิกส์ทั่วทวีปคล่องตัวขึ้น โดยแทนที่ระบบระดับประเทศหลายระบบด้วยเครือข่ายเดียวที่เป็นมาตรฐานและมีประสิทธิภาพ
ในทางปฏิบัติ SEPA ช่วยให้โอนเงินยูโรแบบไม่ใช้เงินสดระหว่างประเทศสมาชิกกว่า 40 ประเทศ โดยใช้รูปแบบทางเทคนิค กฎหมาย และมาตรฐานธนาคารร่วมกัน
ไม่ว่าคุณจะจ่ายเงินซัพพลายเออร์ในเยอรมนีหรือรับเงินจากลูกค้าในฝรั่งเศส SEPA ทำให้กระบวนการมีโครงสร้าง ความเร็ว และต้นทุนเหมือนการชำระเงินในประเทศ
คุณสมบัติสำคัญของ SEPA
- กฎการชำระเงินเดียวกัน: ทุกธุรกรรม SEPA ใช้มาตรฐานและรูปแบบชุดเดียว ทำให้การโอนสม่ำเสมอในทุกประเทศสมาชิก
- เน้นการโอนเงินยูโร: ทุกการชำระเงินทำเป็นยูโร แม้ในประเทศที่ใช้สกุลเงินท้องถิ่นอื่น
- ข้อมูลบัญชีมาตรฐาน: SEPA ใช้รหัส IBAN และ BIC เพื่อให้เงินถึงปลายทางที่ถูกต้องโดยไม่ผิดพลาด
- ตัวเลือกการชำระเงินที่ยืดหยุ่น: รองรับ Credit Transfer, Instant Payment และ Direct Debit ทั้งการชำระเงินครั้งเดียวและต่อเนื่อง
- กำกับดูแลเข้มงวด: ดำเนินงานภายใต้กฎหมาย EU เช่น PSD2 และ GDPR เพื่อปกป้องข้อมูลลูกค้าและป้องกันการฉ้อโกง
- ครอบคลุมกว้าง: รวม 27 ประเทศ EU บวกสมาชิก EEA และสมาชิกนอก EU เช่น สหราชอาณาจักร สวิตเซอร์แลนด์ และโมนาโก
ทำไม SEPA Payments จึงเร็วกว่าและถูกกว่า
ต่างจาก SWIFT การชำระเงิน SEPA เคลื่อนผ่านเครือข่ายยุโรปร่วมกันที่เชื่อมธนาคารโดยตรง ซึ่งหมายความว่า:
- การชำระเงินถูกประมวลผลเร็ว มักภายในหนึ่งวันหรือน้อยกว่า
- ค่าธรรมเนียมต่ำ ใกล้เคียงกับการโอนในประเทศ
- คุณติดตามการชำระเงินได้ง่ายและได้รับการอัปเดตที่ชัดเจนจากธนาคาร
ที่จริง ตามข้อมูลของธนาคารกลางยุโรป ณ กลางปี 2024 การโอนเงินแบบทันทีคิดเป็น15% ของธุรกรรมโอนเงินยูโรทั้งหมดในเขต SEPA แล้ว สะท้อนว่าธุรกิจในยุโรปกำลังหันมาใช้การชำระเงินแบบเรียลไทม์อย่างรวดเร็ว
ประเทศใน SEPA (ณ เดือนพฤษภาคม 2025)
รายชื่อด้านล่างแสดงประเทศและดินแดนทั้งหมด 41 แห่งที่เข้าร่วม SEPA ในปัจจุบัน จัดกลุ่มตามประเภทสมาชิก รวมถึงประเทศสมาชิก EU และ EEA ทั้งหมด รวมทั้งผู้เข้าร่วมนอก EU หลายแห่งที่นำมาตรฐาน SEPA มาใช้กับการชำระเงินยูโร
| หมวด | ประเทศที่รวมอยู่ |
| ประเทศสมาชิก EU (27) | ออสเตรีย เบลเยียม บัลแกเรีย โครเอเชีย ไซปรัส สาธารณรัฐเช็ก เดนมาร์ก เอสโตเนีย ฟินแลนด์ ฝรั่งเศส เยอรมนี กรีซ ฮังการี ไอร์แลนด์ อิตาลี ลัตเวีย ลิทัวเนีย ลักเซมบอร์ก มอลตา เนเธอร์แลนด์ โปแลนด์ โปรตุเกส โรมาเนีย สโลวาเกีย สโลวีเนีย สเปน สวีเดน |
| สมาชิก EFTA (4) | ไอซ์แลนด์ ลิกเตนสไตน์ นอร์เวย์ สวิตเซอร์แลนด์ |
| ผู้เข้าร่วมนอก EU และรัฐขนาดเล็ก (10) | อันดอร์รา โมนาโก ซานมาริโน นครรัฐวาติกัน (อัครสัมพันธมิตร) สหราชอาณาจักร ยิบรอลตาร์ เกิร์นซีย์ เจอร์ซีย์ เกาะแมน มายอต |
| ประเทศผู้สมัคร EU และสมาชิกใหม่ (5) | แอลเบเนีย มอลโดวา มอนติเนโกร นอร์ทมาซิโดเนีย เซอร์เบีย |
SEPA Payments ทำงานอย่างไร?
SEPA Payments ทำงานบนระบบชำระดุลร่วมกันและรูปแบบมาตรฐานที่กำกับดูแลโดย European Payments Council (EPC) โดยใช้มาตรฐาน ISO 20022 XML ซึ่งช่วยให้แลกเปลี่ยนข้อมูลที่มีโครงสร้างระหว่างธนาคาร ทำให้ธุรกรรมยูโรเร็วขึ้น อัตโนมัติ และแม่นยำขึ้น
มาดูกระบวนการให้ละเอียดขึ้น
- เริ่มการชำระเงิน: ผู้ส่งให้ข้อมูลบัญชีของผู้รับ รวมถึง IBAN และส่งการชำระเงินผ่านธนาคารหรือผู้ให้บริการชำระเงินของตน
- ตรวจสอบ: ธนาคารตรวจสอบข้อมูลบัญชี ยืนยันว่ามีเงินเพียงพอ และตรวจว่าธุรกรรมปฏิบัติตามกฎระเบียบการชำระเงินของยุโรป
- ชำระดุลและกำหนดเส้นทาง: เมื่อตรวจสอบแล้ว การชำระเงินจะถูกส่งผ่านเครือข่าย SEPA เพื่อประมวลผล ระบบทำให้เงินเคลื่อนย้ายอย่างปลอดภัยระหว่างธนาคารผู้ส่งและผู้รับ
- ชำระเงิน (Settlement): เงินถูกโอนระหว่างธนาคารทั้งสอง โดยปกติภายในหนึ่งวันทำการสำหรับการชำระเงินมาตรฐาน หรือทันทีสำหรับ SEPA Instant
- ได้รับเงิน: บัญชีของผู้รับได้รับเงิน และทั้งสองฝ่ายได้รับการยืนยันว่าการชำระเงินเสร็จสมบูรณ์
ระบบการชำระเงิน SEPA มีกี่ประเภท?
SEPA มี 4 ระบบ แต่ละระบบออกแบบมาสำหรับความต้องการเฉพาะ ตั้งแต่การโอนครั้งเดียว การชำระเงินทันที ไปจนถึงการเรียกเก็บเงินอัตโนมัติ
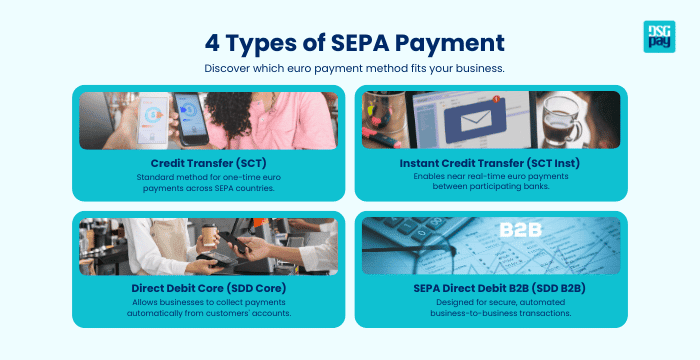
1. SEPA Credit Transfer (SCT)
SEPA Credit Transfer (SCT) คือวิธีมาตรฐานในการส่งเงินยูโรระหว่างบัญชีธนาคารในประเทศ SEPA มักใช้กับการชำระเงินครั้งเดียว เช่น บิล เงินเดือน หรือใบแจ้งหนี้ซัพพลายเออร์ ช่วยให้เงินเคลื่อนย้ายอย่างปลอดภัยและมีประสิทธิภาพภายในหนึ่งวันทำการ
ผู้ส่งเริ่มการโอนโดยใช้ IBAN ของผู้รับ (และบางครั้ง BIC) จากนั้นธนาคารตรวจสอบและประมวลผลการชำระเงินผ่านเครือข่าย SEPA ก่อนนำเงินเข้าบัญชีผู้รับ
ประเด็นสำคัญ:
- ง่ายและเชื่อถือได้สำหรับการชำระเงินยูโรครั้งเดียว
- ต้นทุนต่ำและประมวลผลอัตโนมัติเต็มรูปแบบ
- โดยปกติเสร็จภายในหนึ่งวันทำการ
- ธนาคารทั้งสองต้องเชื่อมต่อกับเครือข่าย SEPA
2. SEPA Instant Credit Transfer (SCT Inst)
SEPA Instant Credit Transfer (SCT Inst) ช่วยให้ชำระเงินยูโรได้เกือบเรียลไทม์ระหว่างธนาคารที่เข้าร่วม SEPA ออกแบบมาเพื่อความเร็วและความสะดวก ช่วยให้บุคคลและธุรกิจส่งและรับเงินได้ภายในไม่กี่วินาที ทำงานตลอด 24/7 รวมถึงวันหยุดสุดสัปดาห์และวันหยุดนักขัตฤกษ์
เมื่อเริ่มการโอน ธนาคารผู้ส่งตรวจสอบการเชื่อมต่อเครือข่ายและประมวลผลการชำระเงินทันที หากเกิดความล่าช้า ธุรกรรมจะยกเลิกอัตโนมัติเพื่อความถูกต้องและน่าเชื่อถือ
ประเด็นสำคัญ:
- โอนเสร็จภายในประมาณ 10 วินาที
- ใช้งานได้ทุกวันตลอดทั้งปี รวมถึงวันหยุดนักขัตฤกษ์
- วงเงินสูงสุด €100,000 ต่อธุรกรรม
- เหมาะที่สุดสำหรับการโอนเร่งด่วนและการซื้อสินค้าออนไลน์
- เป็นการชำระเงินแบบ “Push” ทางเดียวที่ผู้ส่งเป็นผู้เริ่ม
3. SEPA Direct Debit Core (SDD Core)
SEPA Direct Debit Core (SDD Core) ช่วยให้ธุรกิจเรียกเก็บเงินจากบัญชียูโรของลูกค้าในประเทศ SEPA ได้อัตโนมัติ มักใช้กับการชำระเงินตามกำหนด เช่น ค่าสมาชิก ค่าเช่า หรือค่าสาธารณูปโภค ต้องการเพียงการอนุญาตครั้งแรกจากลูกค้า จากนั้นเงินจะถูกเรียกเก็บอัตโนมัติตามวันที่ตกลงกันโดยไม่ต้องทำเอง
กระบวนการเริ่มเมื่อลูกค้าลงนามในหนังสือยินยอม (Mandate) ให้ธุรกิจหักเงินจากบัญชี จากนั้นธุรกิจส่งคำขอเรียกเก็บเงินผ่านธนาคาร เมื่ออนุมัติแล้ว บัญชีของลูกค้าจะถูกหักเงินอัตโนมัติตามวันที่กำหนด
ประเด็นสำคัญ:
- ช่วยให้ธุรกิจเรียกเก็บเงินแบบประจำหรือเป็นครั้งคราวได้ง่าย
- ลูกค้ายังควบคุมได้ผ่านการแจ้งล่วงหน้าและกระบวนการคืนเงินที่ชัดเจน
- การชำระเงินที่ได้รับอนุญาตขอคืนเงินได้ภายในแปดสัปดาห์หลังเรียกเก็บ
- การชำระเงินที่ไม่ได้รับอนุญาตโต้แย้งและขอคืนเงินได้สูงสุด 13 เดือน
4. SEPA Direct Debit B2B (SDD B2B)
SEPA Direct Debit B2B (SDD B2B) สร้างขึ้นสำหรับธุรกรรมระหว่างธุรกิจในภูมิภาค SEPA เป็นวิธีที่ปลอดภัยและอัตโนมัติให้บริษัทเรียกเก็บเงินจากธุรกิจอื่นที่จดทะเบียน
กระบวนการเริ่มเมื่อผู้จ่ายลงนามใน Mandate อนุญาตให้เจ้าหนี้หักเงินจากบัญชี ซึ่งธนาคารของผู้จ่ายตรวจสอบก่อนการชำระเงินใด ๆ เมื่ออนุมัติแล้ว เงินจะถูกโอนอัตโนมัติในวันครบกำหนด
เนื่องจาก Mandate ผ่านการตรวจสอบล่วงหน้า การชำระเงินที่ได้รับอนุญาตจึงยกเลิกไม่ได้ ทำให้ธุรกิจมีกระแสเงินสดที่เชื่อถือได้และคาดการณ์ได้
ประเด็นสำคัญ:
- ใช้ได้เฉพาะธุรกรรมระหว่างธุรกิจที่จดทะเบียน
- Mandate ถูกตรวจสอบและยืนยันโดยธนาคารของผู้จ่ายก่อนเปิดใช้งาน
- ไม่มีสิทธิ์ขอคืนเงินหลังการชำระเงินได้รับอนุญาตแล้ว
- ออกแบบมาสำหรับการชำระเงินธุรกิจแบบประจำหรือมูลค่าสูง เช่น ใบแจ้งหนี้ซัพพลายเออร์หรือภาระภาษี
- ลดภาระงานธุรการด้วยการเรียกเก็บเงินอัตโนมัติและชำระเงินได้เร็วขึ้น
มาดูการเปรียบเทียบแต่ละระบบ SEPA สั้น ๆ เพื่อช่วยให้ธุรกิจเลือกแบบที่เหมาะกับความต้องการการชำระเงินที่สุด
| ระบบ SEPA | วัตถุประสงค์ | เวลาชำระเงิน | สิทธิ์ขอคืนเงิน | เหมาะกับ |
| SEPA Credit Transfer (SCT) | โอนเงินยูโรครั้งเดียวระหว่างบัญชีธนาคาร SEPA | ภายในหนึ่งวันทำการ | ไม่มี | จ่ายเงินซัพพลายเออร์ ใบแจ้งหนี้ หรือเงินเดือน |
| SEPA Instant Credit Transfer (SCT Inst) | โอนเงินยูโรแบบเรียลไทม์ตลอด 24/7 | ประมาณ 10 วินาที | ไม่มี | การโอนเร่งด่วน การชำระเงินอีคอมเมิร์ซ หรือการชำระเงินทันที |
| SEPA Direct Debit Core (SDD Core) | การชำระเงินอัตโนมัติจากบัญชีลูกค้า | ตามวันเรียกเก็บที่กำหนด | มี 8 สัปดาห์สำหรับที่ได้รับอนุญาต 13 เดือนสำหรับที่ไม่ได้รับอนุญาต | ค่าสมาชิก ค่าสาธารณูปโภค ค่าเช่า หรือบิลแบบเกิดซ้ำ |
| SEPA Direct Debit B2B (SDD B2B) | การเรียกเก็บเงินแบบ Direct Debit ระหว่างธุรกิจ | ตามวันครบกำหนดที่ตกลง | ไม่มีการคืนเงินหลังอนุญาต | การเรียกเก็บเงินขององค์กร การจ่ายเงินซัพพลายเออร์ หรือการเรียกเก็บภาษี |
ธุรกิจตั้งค่า SEPA Payments ได้อย่างไร?
การเริ่มใช้ SEPA Payments ง่ายกว่าที่ธุรกิจส่วนใหญ่คาด บัญชีที่รองรับยูโรในประเทศที่เข้าร่วม SEPA ส่งหรือรับการโอนได้; ไม่จำเป็นต้องเปิดบัญชี SEPA พิเศษ
ข้อกำหนดหลักคือธนาคารหรือผู้ให้บริการชำระเงินของคุณต้องรองรับการประมวลผล SEPA และใช้มาตรฐานที่ถูกต้องสำหรับธุรกรรมยูโร
ขั้นตอนสำหรับธุรกิจ:
- ทำงานกับผู้ให้บริการที่รองรับ SEPA: ร่วมมือกับธนาคารหรือแพลตฟอร์มชำระเงินที่ได้รับใบอนุญาตซึ่งรองรับ SEPA Credit Transfer, Instant Transfer หรือ Direct Debit
- เก็บข้อมูลการชำระเงินที่ถูกต้อง: เก็บ International Bank Account Number (IBAN) ของลูกค้า และ Bank Identifier Code (BIC) หากมี เพื่อให้การโอนราบรื่น
- ขอการอนุญาตจากลูกค้า: สำหรับการชำระเงินแบบ Direct Debit ให้ขอ Mandate ที่ลงนามหรือแบบอิเล็กทรอนิกส์ ซึ่งให้สิทธิ์เรียกเก็บเงินในวันที่กำหนด
- ส่งคำขอชำระเงิน: เมื่อได้รับอนุญาตแล้ว คำสั่งชำระเงินจะถูกส่งผ่านแพลตฟอร์มหรือ API ของผู้ให้บริการเพื่อเริ่มการโอนหรือการเรียกเก็บเงิน
- ติดตามและกระทบยอดธุรกรรม: ใช้แดชบอร์ดของผู้ให้บริการเพื่อยืนยันการชำระเงิน ดำเนินการคืนเงิน และเก็บบันทึกธุรกรรมสำหรับการปฏิบัติตามกฎเกณฑ์และการตรวจสอบ
กฎด้านการปฏิบัติตามกฎเกณฑ์และความปลอดภัยใดที่กำกับ SEPA?
ความน่าเชื่อถือของ SEPA มาจากรากฐานด้านกฎระเบียบและเทคนิคที่แข็งแกร่ง ผู้เข้าร่วมทุกราย ตั้งแต่ธนาคารไปจนถึงฟินเทค ต้องปฏิบัติตามกฎหมายยุโรปที่เข้มงวด ซึ่งทำให้การชำระเงินปลอดภัย โปร่งใส และถูกต้องตามกฎเกณฑ์อย่างครบถ้วน
กรอบกฎหมายและมาตรฐานสำคัญได้แก่:
- Payment Services Directive 2 (PSD2): กำหนดให้มี Strong Customer Authentication (SCA) สำหรับการชำระเงินอิเล็กทรอนิกส์ทุกรายการ ช่วยป้องกันการฉ้อโกงและการเข้าถึงโดยไม่ได้รับอนุญาต
- General Data Protection Regulation (GDPR): ปกป้องข้อมูลลูกค้าด้วยกฎความเป็นส่วนตัวและความยินยอมที่เข้มงวดสำหรับการประมวลผล จัดเก็บ และแบ่งปันข้อมูลส่วนบุคคล
- มาตรฐานข้อความ ISO 20022: นำรูปแบบข้อมูลที่มีโครงสร้างมาใช้ ช่วยเพิ่มความแม่นยำ การทำงานอัตโนมัติ และการติดตามได้ในทุกธุรกรรม SEPA
- การบริหาร Mandate: ธุรกิจที่ใช้ SEPA Direct Debit ต้องเก็บ Mandate ที่ลงนามแล้วอย่างปลอดภัย บริหารการอนุญาตอย่างรับผิดชอบ และทำให้ทุกกระบวนการชำระเงินติดตามได้และถูกต้องตามกฎเกณฑ์
- มาตรการป้องกันการฉ้อโกง: ธนาคารและผู้ให้บริการชำระเงินต้องมีการติดตามแบบเรียลไทม์และการยืนยันตัวตน เพื่อตรวจจับธุรกรรมที่น่าสงสัยตั้งแต่เนิ่น ๆ
อะไรต่อไปสำหรับ SEPA? เทรนด์การชำระเงินในยุโรป
SEPA กำลังเข้าสู่ยุคใหม่ ขณะที่ยุโรปเตรียมเปิดใช้การชำระเงินแบบทันทีในปี 2025 เป้าหมายคือทำให้การโอนเงินยูโรเร็วขึ้น ปลอดภัยขึ้น และง่ายขึ้นสำหรับทั้งบุคคลและธุรกิจ
นี่คือสิ่งที่คาดว่าจะเกิดขึ้น:
- เปิดใช้ SEPA Instant เต็มรูปแบบ: ภายในปี 2025 ธนาคารทั้งหมดในยุโรปต้องส่งและรับการชำระเงินยูโรแบบทันทีได้ทุกเวลา รวมถึงวันหยุดสุดสัปดาห์และวันหยุดนักขัตฤกษ์
- ราคาเท่ากันและไม่มีวงเงินจำกัด: การชำระเงินแบบทันทีจะมีค่าใช้จ่ายเท่าการโอน SEPA ปกติ และวงเงินสูงสุด €100,000 ต่อธุรกรรมจะถูกยกเลิก
- ความปลอดภัยที่เข้มแข็งขึ้น: Verification of Payee (VoP) ตรวจสอบว่าชื่อผู้รับตรงกับ IBAN ก่อนส่งเงิน ช่วยป้องกันการฉ้อโกง
- ระบบที่อัปเกรด: ธนาคารจะอัปเดตเทคโนโลยีเพื่อรองรับธุรกรรมปริมาณสูงอย่างต่อเนื่อง
- ตัวเลือกดิจิทัลมากขึ้น: เครื่องมืออย่างกระเป๋าเงินมือถือ Embedded Finance และ Wero จะทำให้ SEPA Payments เร็วและสะดวกขึ้น
SEPA กับ SWIFT: ธุรกิจของคุณควรใช้แบบไหน?
ทั้ง SEPA และ SWIFT รองรับการชำระเงินข้ามประเทศ แต่มีวัตถุประสงค์ต่างกัน
SEPA สร้างมาสำหรับการโอนเงินยูโรที่รวดเร็วและต้นทุนต่ำทั่วยุโรป ขณะที่ SWIFT ขับเคลื่อนการชำระเงินระหว่างประเทศหลายสกุลเงินผ่านเครือข่ายทั่วโลก
หากธุรกิจของคุณดำเนินงานหลักในยุโรป SEPA ให้ค่าธรรมเนียมที่คาดการณ์ได้และชำระเงินเร็วกว่า สำหรับธุรกรรมระดับโลกที่เกี่ยวกับสกุลเงินอื่น SWIFT ยังคงเป็นตัวเลือกมาตรฐาน ฟินเทคและ SMEs จำนวนมากใช้ทั้ง SEPA เพื่อประสิทธิภาพภายในยุโรป และ SWIFT เพื่อความครอบคลุมทั่วโลก
| คุณสมบัติ | SEPA | SWIFT |
| พื้นที่ครอบคลุม | กว่า 40 ประเทศในยุโรป | กว่า 200 ประเทศทั่วโลก |
| สกุลเงินที่รองรับ | ยูโร (€) เท่านั้น | หลายสกุลเงิน |
| ความเร็วในการประมวลผล | 1 วัน (มาตรฐาน) หรือทันที (SCT Inst) | 2–5 วันทำการ |
| ค่าธรรมเนียมโอน | ต่ำและโปร่งใส | สูงกว่า มีค่าธรรมเนียมตัวกลาง |
| การคืนเงิน/การติดตาม | เป็นมาตรฐานและติดตามได้ | แตกต่างกันตามธนาคารตัวกลาง |
| เหมาะกับ | การชำระเงินยูโรภายในยุโรป | การโอนหลายสกุลเงินทั่วโลก |
สรุป
SEPA Payments ไม่ใช่แค่เรื่องการปฏิบัติตามกฎเกณฑ์อีกต่อไป แต่เป็นตัวขับเคลื่อนการเติบโตสำหรับธุรกิจที่ขยายตัวทั่วยุโรป ด้วยการรวมวิธีเคลื่อนย้ายเงินยูโรระหว่างประเทศให้เป็นหนึ่งเดียว SEPA ช่วยฟินเทคและ SMEs ลดต้นทุนธุรกรรม ชำระเงินเร็วขึ้น และบริหารกระแสเงินสดอัตโนมัติ
คุณค่าที่แท้จริงอยู่ที่การเลือกระบบ SEPA ที่เหมาะสม Credit Transfer ให้ความแน่นอน Instant Payment ให้ความเร็วแบบเรียลไทม์ และ Direct Debit ทำให้รายได้แบบเกิดซ้ำราบรื่น เมื่อยุโรปเดินหน้าสู่การโอนแบบทันทีและ Open Banking ธุรกิจที่เชื่อม SEPA ตั้งแต่วันนี้จะเคลื่อนย้ายเงินได้เร็วขึ้น ขยายตัวได้ฉลาดขึ้น และนำหน้าในเศรษฐกิจดิจิทัล
รับเงินจากยุโรปได้อย่างราบรื่นกับ DSGPay
DSGPay ช่วยให้ธุรกิจของคุณรับเงินยูโรได้ง่ายเหมือนการโอนในประเทศ
ด้วย DSGPay คุณเชื่อมต่อกับเครือข่ายชำระเงินที่เชื่อถือได้ของยุโรป และเริ่มรับเงินยูโรจากลูกค้า พันธมิตร หรือมาร์เก็ตเพลส ทั้งหมดจากแพลตฟอร์มเดียว
นี่คือวิธีที่ DSGPay ทำให้เรื่องนี้ง่าย:
- Virtual Account แบบระบุชื่อระดับโลก: เปิด Virtual Account สกุล EUR ในชื่อธุรกิจของคุณ สร้างความน่าเชื่อถือกับลูกค้าและทำให้การกระทบยอดง่ายขึ้น
- รับเงินยูโรได้ทันที: รับการโอนจากประเทศในยุโรปผ่านช่องทางชำระเงินท้องถิ่นที่เชื่อถือได้
- เข้าถึงหลายสกุลเงิน: ถือ ส่ง และรับเงินกว่า 30 สกุล รวมถึง EUR, GBP และ USD ทั้งหมดในบัญชีเดียวที่ปลอดภัย
- อัตรา FX ที่แข่งขันได้และค่าธรรมเนียมต่ำ: การโอนแต่ละครั้งผ่านเส้นทางที่คุ้มค่าที่สุด ลดต้นทุนการแปลงสกุลเงินและธุรกรรม
- ชำระเงินเร็วและติดตามได้: รับเงินได้เร็วขึ้นและติดตามทุกการชำระเงินแบบเรียลไทม์ เพื่อมองเห็นกระแสเงินสดได้ดีขึ้น
- เชื่อมต่อ API ได้อย่างราบรื่น: เชื่อม DSGPay เข้ากับระบบที่มีอยู่ผ่าน API เดียวที่เป็นมิตรกับนักพัฒนา เพื่อการดำเนินงานที่ราบรื่น
- ได้รับใบอนุญาตและกำกับดูแล: ดำเนินงานภายใต้ใบอนุญาต MSO ของฮ่องกง DSGPay ปฏิบัติตามมาตรฐาน AML และความปลอดภัยที่เข้มงวดเพื่อปกป้องทุกธุรกรรม
ด้วย DSGPay การจัดการ SEPA Payments กลายเป็นเรื่องง่าย คุณรับเงินยูโรได้เหมือนธุรกิจท้องถิ่น ชำระเงินได้เร็ว และขยายการดำเนินงานในยุโรปได้อย่างมั่นใจ โดยไม่มีค่าธรรมเนียมแฝงหรืออุปสรรคทางธนาคารที่ซับซ้อน