วิธีเปิดบัญชีธนาคารในประเทศไทยสำหรับชาวต่างชาติ – 4 ขั้นตอนง่าย ๆ
คุณวางแผนทำงาน เรียน หรือใช้ชีวิตหลังเกษียณในประเทศไทยเป็นเวลานานหรือไม่? หรือกำลังมองหาวิธีที่สะดวกในการเปิดบัญชีธนาคารในประเทศไทยในฐานะชาวต่างชาติ? คุณมาถูกที่แล้ว!
หากเตรียมตัวอย่างเหมาะสม การเปิดบัญชีธนาคารในประเทศไทยเป็นกระบวนการที่ตรงไปตรงมาและง่ายกว่าที่หลายคนคิด
ในคู่มือนี้ เราจะอธิบายทุกสิ่งที่คุณต้องรู้เกี่ยวกับวิธีเปิดบัญชีธนาคารในประเทศไทยสำหรับชาวต่างชาติ รวมถึงความท้าทายที่พบบ่อยและข้อกำหนดของแต่ละธนาคาร พร้อมเคล็ดลับที่ช่วยให้กระบวนการราบรื่น
มาเริ่มกันเลย!
ชาวต่างชาติเปิดบัญชีธนาคารในประเทศไทยได้หรือไม่?
ได้ การเปิดบัญชีธนาคารในประเทศไทยในฐานะชาวต่างชาติ ประเภทวีซ่า วัตถุประสงค์ของการเปิดบัญชี และธนาคารที่คุณเลือก จะมีผลต่อกระบวนการทั้งหมด
นอกจากนี้ ธนาคารบางแห่งขึ้นชื่อว่าเปิดรับชาวต่างชาติมากกว่าแห่งอื่น คุณจึงควรเลือกหนึ่งในธนาคารที่ดีที่สุดในประเทศไทย
อย่างไรก็ตาม การเปิดบัญชีธนาคารอาจเป็นเรื่องยากสำหรับนักท่องเที่ยว เพราะธนาคารส่วนใหญ่ในประเทศไทยชอบผู้ที่พำนักระยะยาวหรือผู้ที่มีใบอนุญาตทำงาน
ชาวต่างชาติเปิดบัญชีธนาคารในประเทศไทยได้อย่างไร?
1. เลือกธนาคารที่เหมาะสม
ขั้นตอนแรกของการเปิดบัญชีธนาคารในประเทศไทยคือการเลือกธนาคารที่ตอบโจทย์การพำนักของคุณ ไม่ว่าคุณต้องการบัญชีธนาคารแบบดั้งเดิมสำหรับธุรกิจ การเรียน หรือแผนเกษียณ การหาธนาคารที่เหมาะสมยังหมายถึงการพิจารณาฟีเจอร์ที่เกี่ยวข้องด้วย
เมื่อเลือกธนาคาร ชาวต่างชาติส่วนใหญ่มักเลือกธนาคารที่มีฐานลูกค้ากว้างและมีประวัติยาวนาน
อย่างไรก็ตาม มีธนาคารหลายแห่งในประเทศไทยที่มีตัวเลือกบริการหลากหลายสำหรับชาวต่างชาติ
นี่คือรายชื่อธนาคารยอดนิยมบางแห่งในประเทศไทย:
- ธนาคารกรุงเทพ (BBL): ก่อตั้งในปี 1944 ธนาคารกรุงเทพเป็นหนึ่งในธนาคารพาณิชย์ชั้นนำที่ใหญ่ที่สุดในประเทศไทย มีสาขาและบริษัทย่อยในสหรัฐอเมริกา สหราชอาณาจักร และประเทศอื่น ๆ ทั้งในและนอกเอเชีย ให้บริการธนาคารสำหรับองค์กร รายย่อย และระหว่างประเทศอย่างครบวงจร
- ธนาคารกสิกรไทย (KBank): เดิมชื่อธนาคารกสิกรไทย (Thai Farmers Bank) ตั้งแต่ปี 1945 ธนาคารชั้นนำแห่งนี้ปรับแบรนด์ในปี 1987 เพื่อมอบโซลูชันธนาคารที่ล้ำสมัยแก่ลูกค้าในประเทศและต่างประเทศทั่วเอเชีย มีตัวเลือกทางการเงินหลากหลายสำหรับลูกค้าบุคคลและองค์กร
- ธนาคารไทยพาณิชย์ (SCB): ก่อตั้งในปี 1904 ธนาคารไทยพาณิชย์เป็นหนึ่งในธนาคารพาณิชย์ที่เก่าแก่และใหญ่ที่สุดในประเทศไทย ด้วยประสบการณ์ด้านธนาคารกว่าหนึ่งศตวรรษ ให้บริการธนาคารที่หลากหลายสำหรับลูกค้าองค์กรและบุคคล
- ธนาคารกรุงไทย (KTB): มีรัฐบาลไทยเป็นผู้ถือหุ้นใหญ่ KTB เป็นธนาคารที่มั่นคงในประเทศไทย มีบริการที่ปรับให้เหมาะกับชาวต่างชาติและมีสาขาครอบคลุมพื้นที่ชนบท จึงสะดวกสำหรับชาวต่างชาติที่อาศัยนอกเมือง
- ธนาคารกรุงศรีอยุธยา (BAY): ก่อตั้งในปี 1945 และรู้จักกันในชื่อกรุงศรี ธนาคารกรุงศรีอยุธยาเป็นหนึ่งในธนาคารพาณิชย์หลักของไทย ให้บริการธนาคารรายย่อยและองค์กรหลากหลายสำหรับลูกค้าในประเทศและต่างประเทศ
เมื่อรู้จักธนาคารเหล่านี้แล้ว มาดูฟีเจอร์หลักและความครอบคลุมของแต่ละธนาคารอย่างละเอียด ซึ่งจะช่วยให้คุณตัดสินใจได้ดีขึ้นและเลือกธนาคารที่ตรงกับความต้องการ
| ธนาคาร | ฐานลูกค้า | ฟีเจอร์หลัก | ประเภทบัญชี | ข้อกำหนด* |
| ธนาคารกรุงเทพ (BBL) | 17 ล้าน+ (ATM 7,600+ เครื่อง และสาขา 1,000+ แห่ง) | • เครือข่ายทั่วโลก: ธนาคารไทยแห่งเดียวที่มีสาขาหลักในลอนดอนและนิวยอร์ก • เน้นการลงทุน: เข้าถึง “Bualuang iBanking” สำหรับการค้าระหว่างประเทศ • เชี่ยวชาญด้านชาวต่างชาติ: อัตราความสำเร็จสูงสำหรับผู้ที่ไม่มีใบอนุญาตทำงาน | • ออมทรัพย์ • กระแสรายวัน • ฝากประจำ • เงินฝากเงินตราต่างประเทศ (FCD) | • หนังสือเดินทาง (อายุคงเหลือ 6 เดือน) • หลักฐานที่อยู่ • วีซ่าที่ไม่ใช่วีซ่าท่องเที่ยว |
| ธนาคารกสิกรไทย (KBank) | 23.9 ล้าน+ (ATM 8,400+ เครื่อง และสาขา 740+ แห่ง) | • ผู้นำด้านดิจิทัล: แอป K PLUS ที่ได้รับรางวัล พร้อมข้อมูลเชิงลึกด้านการใช้จ่ายด้วย AI • สิทธิประโยชน์ด้านไลฟ์สไตล์: คะแนน “K-Point” ใช้ได้ที่ห้างและร้านค้าชั้นนำในไทย • ชำระเงินไร้รอยต่อ: การชำระเงินผ่าน QR ข้ามประเทศที่ดีที่สุดในกลุ่มทั่วเอเชียตะวันออกเฉียงใต้ | • ออมทรัพย์ • ฝากประจำ • กระแสรายวัน • เงินฝากเงินตราต่างประเทศ (FCD) | • หนังสือเดินทาง • วีซ่า Non-immigrant • หลักฐานการพำนักในไทย |
| ธนาคารไทยพาณิชย์ (SCB) | 17 ล้าน + (ATM 10,000+ เครื่อง และสาขา 640+ แห่ง) | • ที่ปรึกษา AI: “SCB WEALTH” ให้คำแนะนำการลงทุนด้วย AI ผ่านแอป • บริการระดับพรีเมียม: มีเลานจ์ “SCB First” สำหรับชาวต่างชาติที่มียอดเงินสูง • พร้อมสู่ธนาคารเสมือน: เตรียมเปิดธนาคารเสมือนร่วมกับ KakaoBank | • ออมทรัพย์ • กระแสรายวัน • ฝากประจำ • เงินฝากเงินตราต่างประเทศ (FCD) | • หนังสือเดินทาง • ใบอนุญาตทำงาน (หากจำเป็น) |
| ธนาคารกรุงไทย (KTB) | 40 ล้าน + (ATM 7,200+ เครื่อง และสาขา 900+ แห่ง) | • เชื่อมกับภาครัฐ: เชื่อมต่อกับ “เป๋าตัง” สำหรับพันธบัตรรัฐบาลและภาษี • เข้าถึงพื้นที่ชนบท: มีสาขามากที่สุดในจังหวัดเล็ก • ความมั่นคง: มีกระทรวงการคลังสนับสนุนเพื่อความปลอดภัยสูงสุด | • ออมทรัพย์ • กระแสรายวัน • ฝากประจำ • บัญชีเงินเดือน • เงินฝากเงินตราต่างประเทศ | • หนังสือเดินทาง • วีซ่า Non-Immigration • หลักฐานที่พักอาศัย (TM30) |
| ธนาคารกรุงศรีอยุธยา (BAY) | 10 ล้าน + (ATM 5,600+ เครื่อง และสาขา 560+ แห่ง) | • พันธมิตร MUFG: เชื่อมต่อคุณกับญี่ปุ่นและเครือข่ายการเงินทั่วโลก • ผู้เชี่ยวชาญระดับภูมิภาค: เหมาะที่สุดสำหรับชาวต่างชาติที่ทำธุรกิจในภูมิภาคอาเซียน • ธนาคารที่เรียบง่าย: ได้รับคะแนนสูงด้านการสนับสนุนภาษาอังกฤษ “Make Life Simple” | • ออมทรัพย์ • กระแสรายวัน • ฝากประจำ • เงินฝากเงินตราต่างประเทศ (FCD) | • หนังสือเดินทาง • วีซ่า Non-Immigration • หลักฐานที่พักอาศัย |
หมายเหตุสำคัญ: ข้อกำหนดอาจแตกต่างกันตามประเภทบัญชีและการปรับปรุงนโยบาย
นอกจากนี้ ธนาคารบางแห่งจะขอเอกสารเพิ่มเติม เช่น:
- หนังสือรับรองถิ่นที่อยู่ จากสถานทูตของคุณหรือองค์กรระหว่างประเทศ (มักใช้แทนใบอนุญาตทำงาน)
- หนังสือทางการจากนายจ้างหรือสถาบันการศึกษา
- หลักฐานบัญชี SWIFTจากประเทศบ้านเกิด
- จดหมายรับรองจากบุคคลที่น่าเชื่อถือหรือผู้ค้ำประกันในประเทศ
ธนาคารเหล่านี้มักออกบัตรเดบิตให้เมื่อเปิดบัญชี และบางแห่งยังมีตัวเลือกบัตรเครดิตเมื่อคุณมีประวัติการใช้บริการธนาคารที่ดีในประเทศไทย
2. เตรียมเอกสารที่จำเป็น
การเปิดบัญชีธนาคารในประเทศไทยในฐานะชาวต่างชาติ คุณต้องใช้เอกสารต่อไปนี้:
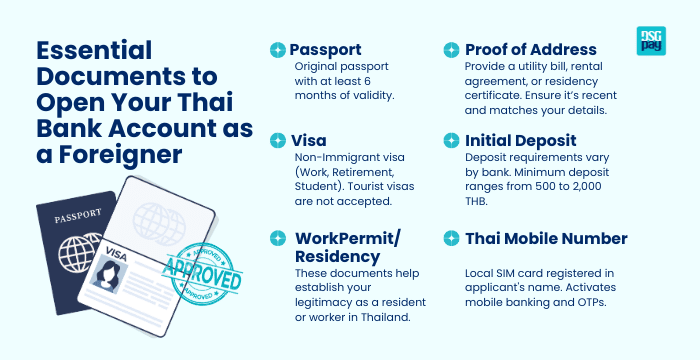
- หนังสือเดินทาง: ต้องใช้หนังสือเดินทางฉบับจริงที่มีอายุคงเหลืออย่างน้อย 6 เดือน ธนาคารจะสแกนใบหน้าแบบดิจิทัลเพื่อยืนยันตัวตนด้วยชีวมิติที่สาขา
- วีซ่าระยะยาวที่ยังไม่หมดอายุ: ข้อกำหนดมาตรฐานคือวีซ่า Non-Immigrant เช่น ทำงาน (Type B) เกษียณ (Type O) หรือนักเรียน (Type ED) โดยทั่วไปจะไม่รับวีซ่าท่องเที่ยวและการยกเว้นวีซ่าสำหรับการเปิดบัญชีใหม่
- ใบอนุญาตทำงานหรือหลักฐานการพำนัก: เอกสารเหล่านี้ช่วยยืนยันสถานะของคุณในฐานะผู้พำนักหรือผู้ทำงานในประเทศไทย มักจำเป็นสำหรับบัญชีที่มีบัตรเครดิตหรือวงเงินฝากสูงกว่า
- หลักฐานที่อยู่: อาจเป็นบิลค่าสาธารณูปโภค สัญญาเช่า หรือหนังสือรับรองถิ่นที่อยู่จากสำนักงานตรวจคนเข้าเมืองหรือสถานทูต ตรวจสอบให้แน่ใจว่าเอกสารเป็นฉบับล่าสุดและตรงกับข้อมูลส่วนตัวของคุณ
- เงินฝากแรกเข้า: เงินฝากขั้นต่ำโดยทั่วไปอยู่ที่ 500 ถึง 2,000 THB สำหรับบัญชีออมทรัพย์พื้นฐาน ขึ้นอยู่กับแต่ละสถาบัน
- เบอร์มือถือไทย: ต้องมีซิมการ์ดในประเทศที่ลงทะเบียนในชื่อผู้สมัคร เพื่อเปิดใช้งานแอปธนาคารบนมือถือและรับ OTP ที่ปลอดภัย
3. ไปที่สาขาธนาคาร
แม้การเปลี่ยนแปลงดิจิทัลในประเทศไทยจะรวดเร็ว แต่การเปิดบัญชีธนาคารในประเทศไทยครั้งแรกยังคงต้องไปที่สาขาด้วยตนเองเพื่อยืนยันตัวตนตามที่กฎหมายกำหนด
สิ่งที่ควรคาดหวังที่สาขาธนาคาร
- การยืนยันตัวตน: ปัจจุบันธนาคารใช้เทคโนโลยีชีวมิติขั้นสูง รวมถึงการสแกนใบหน้าความละเอียดสูง เพื่อความปลอดภัยสูงสุด ข้อมูลชีวมิตินี้จัดเก็บอย่างปลอดภัยและใช้ยืนยันตัวตนของคุณสำหรับธุรกรรมมือถือมูลค่าสูงในอนาคต
- การตั้งค่าดิจิทัล: เมื่อยืนยันตัวตนแล้ว เจ้าหน้าที่ธนาคารจะช่วยคุณติดตั้งและเปิดใช้งานแอปธนาคารบนมือถือทันที ควรตรวจสอบให้แน่ใจว่าแอปใช้งานได้เต็มที่และคุณเข้าสู่ระบบได้ก่อนออกจากสาขา
- บัตรเดบิตและสมุดบัญชี: โดยทั่วไปคุณจะได้รับสมุดบัญชี (บุ๊คแบงก์) และบัตรเดบิตที่เชื่อมกับเครือข่ายระหว่างประเทศ เช่น Visa หรือ Mastercard ซึ่งจำเป็นสำหรับธุรกรรมทั้งในประเทศและต่างประเทศ รวมถึงการถอนเงินที่ ATM และการชำระเงินที่จุดขาย
💡 เคล็ดลับเพื่อการไปสาขาที่ราบรื่น
- เลือกสาขาในย่านกลางเมือง: เพื่อประสบการณ์ที่ดีที่สุด ให้ไปสาขาในห้างสรรพสินค้าใหญ่หรือย่านธุรกิจใจกลางเมือง (CBD) เจ้าหน้าที่ที่สาขาเหล่านี้มักมีประสบการณ์ในการช่วยชาวต่างชาติเตรียมเอกสารเปิดบัญชีธนาคารในประเทศไทยมากกว่า
- ตรวจสอบเวลาทำการ: สาขาทั่วไปมักปิดเวลา 15:30 น. หรือ 16:30 น. ขณะที่สาขาในห้างสรรพสินค้ามักเปิดถึง 19:00 น. หรือ 20:00 น. และเปิดในวันหยุดสุดสัปดาห์
- ตรวจสอบชื่อที่ลงทะเบียน: ตรวจสอบให้แน่ใจว่าชื่อที่ลงทะเบียนกับเบอร์มือถือไทยตรงกับชื่อในหนังสือเดินทางทุกตัวอักษร ซึ่งสำคัญต่อการเปิดใช้งานแอปธนาคารบนมือถืออย่างราบรื่น
- สอบถามเรื่องวงเงินรายวัน: เมื่อตั้งค่าบัญชี ให้เจ้าหน้าที่ช่วยปรับวงเงินโอนและถอนรายวันบนแอปให้เหมาะกับความต้องการส่วนตัวหรือธุรกิจของคุณ
4. เริ่มใช้บริการธนาคาร
เมื่อใบสมัครได้รับอนุมัติ โดยทั่วไปบัญชีจะเปิดใช้งานภายในไม่กี่ชั่วโมงถึงไม่กี่วันทำการ เพื่อเปิดบัญชีธนาคารในประเทศไทยได้สำเร็จ คุณต้องตรวจสอบให้แน่ใจว่าบริการดิจิทัลทั้งหมดเชื่อมต่ออย่างถูกต้องก่อนออกจากสาขา
การเปิดใช้งานและการเข้าถึงบัญชี
- เข้าถึงได้ทันที: เมื่อเปิดใช้งาน คุณจะได้รับเลขบัญชี สมุดบัญชี และบัตรเดบิตที่ใช้ได้ทันที
- ระบบนิเวศดิจิทัล: คุณเชื่อมบัญชีกับแพลตฟอร์มชำระเงินต่าง ๆ และใช้แอปธนาคารบนมือถือสำหรับธุรกรรมประจำวันได้
- โครงสร้างค่าธรรมเนียม: ควรทราบว่าธนาคารแบบดั้งเดิมอาจเก็บค่าธรรมเนียมสำหรับบางบริการ เช่น:
- การถอนเงินจาก ATM ที่ไม่ใช่เครื่องของธนาคารตนเอง
- การโอนเงินในประเทศและระหว่างประเทศ
- ค่าธรรมเนียมรายปีของบัตรเดบิต
เมื่อบัญชีพร้อมใช้งาน คุณใช้ฟีเจอร์ต่าง ๆ เช่น การชำระเงินผ่าน PromptPay QR การจ่ายบิล และการโอนเงินระหว่างประเทศได้ทันทีจากสมาร์ทโฟนของคุณ
ธนาคารแบบดั้งเดิม vs. ธนาคารสมัยใหม่: แบบไหนเหมาะกับชาวต่างชาติในประเทศไทย?
การเปิดบัญชีธนาคารในประเทศไทยในฐานะชาวต่างชาติ ไม่จำเป็นต้องใช้ระบบธนาคารแบบดั้งเดิมเสมอไป อย่างไรก็ตาม ธนาคารแบบดั้งเดิมอาจเป็นทางเลือกที่ดีเมื่อคุณต้องการ:
- ความน่าเชื่อถือที่พิสูจน์แล้ว: ธนาคารแบบดั้งเดิมมีความปลอดภัยและความรับผิดชอบในระดับที่ไม่อาจโต้แย้งได้ และเป็นตัวเลือกยอดนิยมในหลายประเทศ
- บริการลูกค้าแบบเฉพาะบุคคล: ธนาคารไทยมีการพบปะกันแบบตัวต่อตัว ให้ลูกค้าปรึกษาปัญหากับเจ้าหน้าที่ได้โดยตรง ด้วยสาขาจำนวนมาก ธนาคารแบบดั้งเดิมให้บริการแบบเฉพาะบุคคลแก่ลูกค้า
- ความมั่นคง: ธนาคารแบบดั้งเดิมให้บริการที่มั่นคง โดยธนาคารไทยบางแห่งมีประวัติย้อนไปถึงหนึ่งศตวรรษ
อย่างไรก็ตาม คุณอาจได้มากกว่านั้นกับโซลูชันธนาคารสมัยใหม่ ซึ่งมีข้อดีหลายด้าน โดยเฉพาะสำหรับชาวต่างชาติที่ต้องการความยืดหยุ่นและประสิทธิภาพในการจัดการการเงิน นี่คือประโยชน์หลัก:
- ความสะดวก: ต่างจากธนาคารแบบดั้งเดิม คุณเปิดบัญชีที่ใช้งานได้เต็มรูปแบบได้จากทุกที่ในโลกโดยไม่ต้องไปสาขา
- ค่าธรรมเนียมต่ำ: ผู้ให้บริการชำระเงินออนไลน์มักเก็บค่าธรรมเนียมธุรกรรมและค่ารักษาบัญชีต่ำกว่าธนาคารแบบดั้งเดิม
- ความยืดหยุ่น: ผู้ให้บริการชำระเงินสมัยใหม่เป็นตัวเลือกที่เหมาะสำหรับดิจิทัลนอมาดและผู้ที่เดินทางบ่อย เพราะเข้าถึงเงินได้แน่นอนไม่ว่าอยู่ที่ไหน
- แพลตฟอร์มที่ใช้งานง่าย: ผู้ให้บริการออนไลน์ส่วนใหญ่ลงทุนกับแอปและเว็บไซต์ที่ใช้งานง่าย ช่วยให้คุณจัดการบัญชี ติดตามค่าใช้จ่าย และตั้งเป้าหมายทางการเงินได้ง่าย
เคล็ดลับการเปิดบัญชีธนาคารในประเทศไทยสำหรับชาวต่างชาติ
นี่คือเคล็ดลับที่ช่วยให้คุณจัดการเรื่องการเงินในประเทศไทยได้ง่ายขึ้น:
- เลือกธนาคารที่เหมาะสม โดยศึกษาฟีเจอร์บัญชี เช่น จำนวน ATM ค่าธรรมเนียมโอนระหว่างประเทศ ตัวเลือกธนาคารบนมือถือ และประเภทบัญชีที่มี
- เปรียบเทียบฟีเจอร์ธนาคารและอ่านรีวิวจากผู้ใช้คนอื่นเพื่อประสบการณ์ที่ดีกว่า
- พาเพื่อนหรือล่ามไปด้วยเมื่อไปสาขาธนาคารไทย คุณยังใช้เครื่องมือแปลออนไลน์เตรียมวลีหรือคำถามสำคัญล่วงหน้าได้ หากคุณคล่องภาษาไทยอยู่แล้วก็ข้ามข้อนี้ได้
- ธนาคารไทยหลายแห่งเปิดระหว่าง 10:30 น. ถึง 16:00 น. ดังนั้นควรไปในช่วงที่คนน้อย เช่น ช่วงเช้าหรือหลังพักเที่ยง และควรตรวจสอบวันหยุดธนาคาร วันหยุดสุดสัปดาห์ และเวลาให้บริการเปิดบัญชีที่จำกัด
- เตรียมเงินฝากครั้งแรก ทันทีที่เปิดบัญชี ธนาคารบางแห่งในประเทศไทยไม่เปิดบัญชีหากไม่มีเงินฝากแรกเข้า
- พิจารณาตัวเลือกธนาคารออนไลน์ หากคุณให้ความสำคัญกับความสะดวก ค่าธรรมเนียมที่ต่ำกว่า และการเข้าถึงทั่วโลก
สรุปวิธีเปิดบัญชีธนาคารในประเทศไทยสำหรับชาวต่างชาติ
การเปิดบัญชีธนาคารในประเทศไทยในฐานะชาวต่างชาติ เริ่มจากการเลือกธนาคารที่ตรงกับความต้องการทางการเงินอย่างรอบคอบ รวบรวมเอกสารที่จำเป็นทั้งหมด ไปที่สาขาธนาคาร และเปิดใช้งานบัญชี
จากคู่มือนี้ คุณจะเห็นว่าการเปิดบัญชีธนาคารในประเทศไทยในฐานะชาวต่างชาติค่อนข้างง่าย คุณเพียงต้องมีเอกสารและข้อมูลที่ถูกต้อง หากเอกสารไม่ครบ ให้พิจารณาทางเลือกอื่น เช่น หนังสือจากนายจ้าง จดหมายรับรอง หนังสือรับรองจากสถานทูตหรือองค์กรระหว่างประเทศ และอื่น ๆ คุณยังสอบถามเจ้าหน้าที่ที่สาขาธนาคารเพิ่มเติมเกี่ยวกับเอกสารที่ต้องใช้ได้
โอนเงินข้ามประเทศได้อย่างราบรื่นด้วย DSGPay
การเปิดบัญชีธนาคารแบบดั้งเดิมในประเทศไทยอาจใช้เวลา โดยเฉพาะสำหรับชาวต่างชาติที่ยังไม่ผ่านข้อกำหนดด้านการพำนักหรือวีซ่าทั้งหมด
ไม่ว่าคุณต้องรับเงินจากต่างประเทศ เช่น เงินเดือน รายได้ธุรกิจ หรือเงินจากครอบครัว หรือส่งเงินกลับประเทศบ้านเกิด การมีโซลูชันข้ามประเทศที่มีประสิทธิภาพช่วยให้การเงินประจำวันง่ายขึ้นมาก
DSGPay เป็นผู้ให้บริการชำระเงินที่อยู่ภายใต้การกำกับดูแล มี Virtual Account ที่ช่วยให้คุณจัดการการชำระเงินระหว่างประเทศหรือหลายสกุลเงินได้
ด้วย DSGPay คุณสามารถ:
- ส่งและรับเงินกว่า 30 สกุล
- ใช้ Virtual Account แบบระบุชื่อเพื่อรับเงินจากต่างประเทศ
- ถือและแลกเปลี่ยนหลายสกุลเงินในแพลตฟอร์มเดียว
- จัดการการโอนข้ามประเทศแบบดิจิทัลด้วยค่าธรรมเนียมที่โปร่งใส
สิ่งนี้ทำให้ DSGPay เป็นตัวเลือกที่ใช้งานได้จริงสำหรับชาวต่างชาติ นักศึกษา ผู้เกษียณ ฟรีแลนซ์ และเจ้าของธุรกิจระหว่างประเทศที่ต้องการวิธีส่งและรับเงินที่ยืดหยุ่นขณะอาศัยอยู่ในประเทศไทย