Payment Rails คืออะไร และเปรียบเทียบกันอย่างไร: SWIFT, SEPA, ACH และอื่น ๆ
เมื่อเงินเคลื่อนย้ายข้ามประเทศหรือระหว่างธนาคาร เงินไม่ได้เดินทางบนทางด่วน แต่เคลื่อนผ่าน Payment Rails
Payment Rails เหล่านี้คือระบบและเครือข่ายเบื้องหลังที่ทำให้การชำระเงินเดินทางจากผู้ส่งถึงผู้รับได้อย่างปลอดภัยและรวดเร็ว
ปัจจุบัน ธุรกิจและบุคคลพึ่งพา Payment Rails หลายประเภท และการเข้าใจสิ่งเหล่านี้คือวิธีที่ดีที่สุดที่จะรู้ว่าคุณเลือกวิธีที่เหมาะกับธุรกรรมของคุณหรือไม่
ประเด็นสำคัญ
- Payment Rails คือแกนหลักของการโอนเงินทั่วโลก เป็นระบบพื้นฐานที่เคลื่อนย้ายเงินระหว่างธนาคาร ธุรกิจ และบุคคลทั่วโลก
- ธุรกิจและบุคคลควรเลือก Payment Rails ตามต้นทุน ความเร็ว และพื้นที่ครอบคลุม
- กลยุทธ์แบบ Multi-Rail เป็นทางเลือกที่ทำให้การชำระเงินข้ามประเทศคล่องตัวขึ้น โดยเชื่อมต่อผู้ใช้กับ Rail ที่มีประสิทธิภาพที่สุดในแต่ละธุรกรรม
Payment Rails คืออะไร?
Payment Rails คือช่องทางหรือเส้นทางดิจิทัลที่ทำให้เงินเคลื่อนย้ายจากสถาบันการเงินแห่งหนึ่งไปยังอีกแห่งหนึ่ง คุณนึกภาพได้ว่าเป็นรางหรือเส้นทางที่เชื่อมธนาคาร บริการโอนเงิน แพลตฟอร์มชำระเงินออนไลน์ และแพลตฟอร์มทางการเงินอื่น ๆ เข้าด้วยกัน
แม้ระบบหลักส่วนใหญ่ในปัจจุบันจะเป็นระบบอิเล็กทรอนิกส์ (เช่น SWIFT และ ACH) แต่คำว่า ‘Payment Rails’ ครอบคลุมทุกวิธี ตั้งแต่เครือข่ายแบบเรียลไทม์สมัยใหม่ ไปจนถึงกลไกแบบดั้งเดิมอย่างเช็คกระดาษและการโอนผ่านธนาคาร
ไม่ว่าคุณจะฝากเงินโดยตรง จ่ายเงินให้ผู้ขาย หรือส่งเงินไปต่างประเทศ การชำระเงินของคุณจะใช้ Rail หนึ่งหรือมากกว่าเพื่อไปถึงปลายทาง
Rail เหล่านี้มีผู้เกี่ยวข้องหลายฝ่าย ตั้งแต่ผู้ส่ง ธนาคารผู้ส่ง ระบบชำระดุลและชำระเงิน (ตัว Rail เอง) ธนาคารผู้รับ ไปจนถึงผู้รับ ด้วยการเชื่อมต่อทุกฝ่ายเข้าด้วยกัน Payment Rails จึงทำให้ทุกธุรกรรมถูกประมวลผลอย่างปลอดภัย ปฏิบัติตามกฎระเบียบ และไปถึงปลายทางตรงเวลา
Payment Rails ทำงานอย่างไร?
เมื่อมีการชำระเงิน จะมีขั้นตอนสำคัญหลายขั้นเกิดขึ้นบน Payment Rail ดังนี้:
- เริ่มต้น: ผู้ส่ง (บุคคลหรือธุรกิจ) เริ่มการชำระเงินผ่านธนาคารหรือผู้ให้บริการชำระเงินของตน
- อนุมัติ: สถาบันการเงินของผู้ส่งตรวจสอบยอดเงินในบัญชี แล้วอนุมัติการชำระเงิน
- ประมวลผล: คำสั่งชำระเงินเดินทางผ่าน Payment Rail ไปยังธนาคารผู้รับ ซึ่งอาจเกิดขึ้นเป็นชุด (Batch) หรือแบบเรียลไทม์ ขึ้นอยู่กับ Rail
- ชำระเงิน (Settlement): ธนาคารผู้ส่งและผู้รับปรับยอดบัญชีตามนั้น การชำระเงินอาจเกิดขึ้นทันทีหรือหลังจากช่วงเวลาหนึ่ง
- ยืนยัน: ทั้งสองฝ่ายได้รับการแจ้งเตือนเดบิตและเครดิตว่าการชำระเงินเสร็จสมบูรณ์
เคล็ดลับ: ความเร็ว ต้นทุน และความปลอดภัยของขั้นตอนเหล่านี้แตกต่างกันมากตาม Payment Rail ที่ใช้
Payment Rails ที่พบบ่อย 9 ประเภทในปี 2025
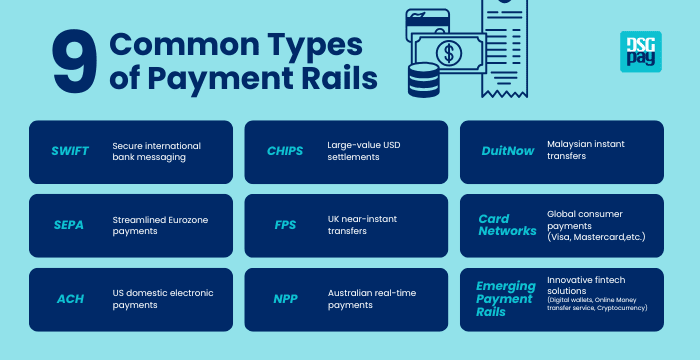
ต่อไปนี้คือ Payment Rails ที่ใช้กันทั่วไปในปี 2025:
1. SWIFT (Society for Worldwide Interbank Financial Telecommunication)
SWIFT คือเครือข่ายรับส่งข้อความระดับโลกที่สถาบันการเงินกว่า 11,500 แห่งในกว่า 200 ประเทศใช้ เพื่อส่งคำสั่งชำระเงินระหว่างธนาคารข้ามประเทศ SWIFT ไม่ได้เคลื่อนย้ายเงินเอง แต่ส่งคำสั่งมาตรฐานระหว่างธนาคารอย่างปลอดภัย สำหรับการโอนเงินข้ามประเทศและข้อความทางการเงินอื่น ๆ
แม้จะปลอดภัย เชื่อถือได้ และยอมรับทั่วโลก แต่ SWIFT มีค่าใช้จ่ายสูง และโดยปกติใช้เวลา 1 ถึง 5 วันทำการกว่าจะโอนเสร็จ ขึ้นอยู่กับธนาคารผู้รับและที่ตั้ง เว้นแต่คุณจะใช้ SWIFT gpi ซึ่งทำธุรกรรมได้ภายในไม่กี่นาทีถึงภายในวันเดียว
เหมาะกับ: การโอนเงินระหว่างประเทศจำนวนมากที่ต้องการการปฏิบัติตามกฎเกณฑ์และการติดตามได้
2. SEPA (Single Euro Payments Area)
SEPA คือ Rail ของยูโรโซนสำหรับการชำระเงินสกุลยูโรระหว่างประเทศใน EU และ EEA ช่วยให้บุคคลและธุรกิจส่งและรับเงินยูโรได้รวดเร็วด้วยมาตรฐานเดียวกัน เพื่อส่งเสริมธุรกรรมข้ามประเทศ
SEPA ครอบคลุม 36 ประเทศในยุโรป และการโอนระหว่างประเทศเหล่านี้มักฟรีหรือมีค่าใช้จ่ายต่ำมาก
SEPA มีบริการหลัก 3 บริการ:
- SEPA Credit Transfer (SCT): การโอนผ่านธนาคารแบบมาตรฐาน โดยปกติเสร็จภายในหนึ่งวันทำการ
- SEPA Instant Credit Transfer (SCT Inst): การชำระเงินแบบเรียลไทม์ตลอด 24/7 ชำระเสร็จภายในไม่กี่วินาที สำหรับจำนวนสูงสุด €100,000
- SEPA Direct Debit (SDD): สำหรับการชำระเงินแบบเกิดซ้ำ เช่น ค่าเช่า ค่าสมาชิก หรือค่าสาธารณูปโภค
เหมาะกับ: บุคคลหรือธุรกิจในยุโรปที่ค้าขายด้วยสกุลยูโร
3. ACH (Automated Clearing House)
ACH คือ Payment Rail แบบประมวลผลเป็นชุดและชำระดุลในสหรัฐฯ ใช้สำหรับการชำระเงินอิเล็กทรอนิกส์ในประเทศที่มูลค่าต่ำแต่ปริมาณสูง เช่น เงินเดือน การจ่ายเงินให้ผู้ขาย และการเก็บเงินค่าบริการ
การโอนเงินผ่าน ACH มักมีค่าธรรมเนียมต่ำมาก มักต่ำกว่าหนึ่งดอลลาร์หรือไม่กี่เซนต์ต่อธุรกรรม ขึ้นอยู่กับปริมาณ แต่ประมวลผลได้เฉพาะเป็นชุด จึงอาจใช้เวลา 1-3 วันทำการก่อนชำระเงิน แม้การชำระเงินส่วนใหญ่จะเสร็จภายในวันเดียว
เหมาะกับ: การชำระเงินในสหรัฐฯ เช่น เงินเดือนแบบ Direct Deposit การจ่ายบิลอัตโนมัติ และการจ่ายเงินให้ผู้ขาย
4. CHIPS (Clearing House Interbank Payment System)
CHIPS คือระบบชำระเงินแบบเรียลไทม์เต็มจำนวนของสหรัฐฯ ใช้สำหรับการโอนเงินมูลค่าสูงทั้งในประเทศและระหว่างประเทศเป็นหลัก รองรับเงินหลายพันล้านดอลลาร์ต่อวัน รวมถึงธุรกรรม USD ข้ามประเทศจำนวนมาก
CHIPS ประมวลผลเฉพาะธุรกรรม USD มูลค่าสูง จึงแพงกว่า ACH เพราะรองรับธุรกรรมขนาดใหญ่ ชำระเงินภายในวันเดียว และมีการควบคุมความเสี่ยงที่ดีกว่า
เหมาะกับ: บริษัทข้ามชาติ ธนาคาร และสถาบันการเงินที่ชำระเงิน USD จำนวนมาก
5. FPS (Faster Payments Service)
FPS เป็นหนึ่งใน Payment Rails ที่ใช้กันมากที่สุดในสหราชอาณาจักร ให้บริการโอนเงินในประเทศเกือบทันทีเป็นปอนด์สเตอร์ลิง (GBP) เปิดตัวในปี 2008 โดย UK Payments Council (ปัจจุบันคือ Pay.UK) FPS มักโอนเสร็จภายในไม่กี่วินาที และใช้งานได้ตลอด 24/7/365
ธนาคาร แอปฟินเทค และผู้ให้บริการชำระเงินส่วนใหญ่ในสหราชอาณาจักรเชื่อมต่อกับ FPS ทำให้เป็นแกนหลักของการชำระเงินดิจิทัลในชีวิตประจำวันของอังกฤษ ค่าธรรมเนียมต่ำหรือไม่มีเลยสำหรับบุคคล และราคาที่แข่งขันได้สำหรับธุรกิจ
เหมาะกับ: การโอน P2P ประจำวัน การจ่ายบิล และธุรกรรมระหว่างธนาคารแบบทันทีหรือธุรกรรม B2B ภายในสหราชอาณาจักร
6. NPP (New Payments Platform)
New Payments Platform (NPP) เปิดตัวในปี 2018 เป็น Payment Rail แบบเรียลไทม์ของออสเตรเลีย ดำเนินการโดย NPP Australia ภายใต้ Reserve Bank of Australia ช่วยให้โอนเงินในประเทศได้รวดเร็วตลอด 24/7 โดยชำระเงินเสร็จภายในไม่ถึง 60 วินาที
NPP ใช้บริการเสริม เช่น Osko by BPAYTM สำหรับการชำระเงิน Peer-to-Peer ที่รวดเร็ว PayTo สำหรับการอนุมัติการชำระเงินแบบเกิดซ้ำ และ PayID ที่เชื่อมตัวระบุที่จำง่าย เช่น เบอร์มือถือ อีเมล หรือ ABN เข้ากับบัญชีธนาคาร ทำให้ไม่ต้องจำเลขบัญชีและรายละเอียดอื่น ๆ
เหมาะกับ: การโอน AUD ในประเทศแบบทันทีสำหรับธุรกิจขนาดเล็ก และการชำระเงิน Peer-to-Peer ประจำวันภายในออสเตรเลีย โดยเฉพาะเมื่อใช้ PayID เพื่อความสะดวก
7. DuitNow
DuitNow คือบริการชำระเงินแบบทันทีของมาเลเซีย ที่สร้างบน Real-time Retail Payments Platforms (RPP) ของประเทศ ช่วยให้โอนเงินได้ทันทีระหว่างธนาคารและกระเป๋าเงินอิเล็กทรอนิกส์ และให้ผู้ใช้เชื่อมตัวระบุที่จำง่าย (อีเมล เบอร์มือถือ หรือ NRIC) แทนเลขบัญชี
DuitNow รองรับการชำระเงินด้วย QR Code และใช้กันอย่างกว้างขวางทั้งธุรกรรมส่วนบุคคลและธุรกิจ เพราะเป็นตัวเลือกที่ต้นทุนต่ำด้วย
เหมาะกับ: การโอน Peer-to-Peer การชำระเงินให้ร้านค้า การจ่ายเงินของภาครัฐ และการจ่ายบิล ที่สะดวกและรวดเร็ว
8. เครือข่ายบัตร (Visa, Mastercard ฯลฯ)
เครือข่ายบัตร เช่น Visa, Mastercard และบัตรหลักอื่น ๆ ดำเนิน Payment Rails ระดับโลกที่ทรงพลัง เชื่อมต่อผู้บริโภค ร้านค้า และสถาบันการเงินหลายพันล้านรายทั่วโลก เครือข่ายเหล่านี้เติบโตเกินกว่าธุรกรรมแบบใช้บัตร (ATM) ไปสู่การเคลื่อนย้ายเงินดิจิทัลที่รวดเร็วและปลอดภัยในหลายกรณีการใช้งาน
ตัวอย่างเช่น Payment Rails ของเครือข่ายบัตรบางตัว เช่น Visa Direct หรือ Mastercard Send ทำธุรกรรมเสร็จภายใน 30 นาที และรองรับการคืนเงินทันที การจ่ายเงินให้ผู้ทำงาน Gig Economy การโอน Peer-to-Peer และการส่งเงินข้ามประเทศ อย่างไรก็ตาม Rail ของเครือข่ายบัตรบางแบบ เช่น การชำระเงินให้ร้านค้าแบบปกติ ยังคงใช้เวลาหลายวัน
Rail ของเครือข่ายบัตรยังทำงานร่วมกับระบบ Rail ปกติ เช่น SWIFT, ACH หรือ Rail แบบทันทีอื่น ๆ ได้ ตามประเภทธุรกรรม เพราะได้รับการยอมรับทั่วโลก
เหมาะกับ: การชำระเงินของผู้บริโภค การช็อปปิ้งออนไลน์ และการจ่ายเงินให้ผู้ทำงาน Gig Economy
9. Payment Rails รุ่นใหม่
Rail ใหม่ที่ขับเคลื่อนด้วยนวัตกรรมฟินเทคและเทคโนโลยี เช่น บล็อกเชนคริปโต กระเป๋าเงินดิจิทัล และบริการโอนเงินออนไลน์ที่ขับเคลื่อนด้วย API กำลังเปลี่ยนภาพรวมของการชำระเงิน
Rail เหล่านี้มักโปร่งใส มีการติดตามการชำระเงิน ต้นทุนต่ำลง และทำงานร่วมกับระบบอื่นได้ดีขึ้น แต่ยังไม่มีให้บริการทุกพื้นที่ในโลก
เหมาะกับ: ผู้ใช้หรือธุรกิจที่มั่นใจว่าบัญชีผู้รับเข้าถึง Payment Rail หรือเครือข่ายเดียวกันได้
ตารางเปรียบเทียบ Payment Rails ที่พบบ่อย
ความแตกต่างของ Payment Rail แต่ละแบบจะช่วยให้คุณเลือก Rail ที่เหมาะที่สุดสำหรับธุรกรรมระหว่างประเทศครั้งถัดไป
| Payment Rail | ความครอบคลุม | สกุลเงินที่รองรับ | ความเร็ว | ค่าใช้จ่าย | ความปลอดภัยและ Compliance |
| SWIFT | ทั่วโลก (กว่า 200 ประเทศ) | ทุกสกุลเงิน | 1–5 วันทำการ (ไม่กี่นาทีหากใช้ SWIFT gpi) | สูง (ค่าธรรมเนียม + ส่วนต่างอัตราแลกเปลี่ยน) | สูงมาก มีการกำกับดูแลทั่วโลก |
| SEPA | ยูโรโซน (EU และ EEA) | EUR เท่านั้น | ภายในวันเดียวหรือวันถัดไป | ต่ำ (ฟรีหรือค่าธรรมเนียมน้อย) | สูง กำกับดูแลโดย EU และ EEA |
| ACH | สหรัฐอเมริกา | USD เป็นหลัก | 1–3 วันทำการ | ต่ำ | กำกับดูแลโดยสหรัฐฯ |
| CHIPS | สหรัฐฯ และการชำระเงิน USD ข้ามประเทศ | USD เป็นหลัก | ภายในวันเดียว | ปานกลาง | กำกับดูแลอย่างเข้มงวด |
| FPS | เฉพาะภายในสหราชอาณาจักร | GBP | ไม่กี่วินาที | ต่ำ | การชำระเงินที่กำกับดูแลในสหราชอาณาจักร |
| NPP | ออสเตรเลีย | AUD | ไม่กี่วินาที | ต่ำ | กฎระเบียบทางการเงินของออสเตรเลีย |
| DuitNow | มาเลเซีย | MYR | ไม่กี่วินาที | ต่ำ | กฎระเบียบของมาเลเซีย |
| การชำระเงินด้วยบัตร | ทั่วโลก | ขึ้นอยู่กับผู้ออกบัตร | ไม่กี่วินาที – หลายวัน | สูง | กฎของผู้ออกบัตร มาตรฐานป้องกันการฉ้อโกงระดับโลก |
| Rail รุ่นใหม่ | แตกต่างกัน (ระดับโลกถึงภูมิภาค) | ขึ้นอยู่กับเครือข่าย | ไม่กี่วินาทีถึงไม่กี่นาที | ต่ำและแข่งขันได้ | กำกับดูแลโดยหลายหน่วยงานระหว่างประเทศ |
เมื่อเปรียบเทียบ Payment Rails หลักแบบเคียงข้างกัน จะเห็นได้ชัดว่าแต่ละ Rail ออกแบบมาสำหรับกรณีการใช้งานเฉพาะ:
- การชำระเงินในประเทศ: ACH, FPS, NPP หรือ DuitNow ขึ้นอยู่กับที่ตั้งของคุณ
- ธุรกรรมกระเป๋าเงินดิจิทัล: Rail ของเครือข่ายบัตรที่เชื่อมกับ Visa, Mastercard หรือบัตรระดับโลกอื่น ๆ มักเป็นตัวเลือกที่ดีที่สุด
- การชำระเงินสกุลยูโรเป็นประจำ: SEPA เหมาะที่สุด
- ธุรกรรมข้ามประเทศจำนวนมากหรือที่ไม่ใช่สกุลยูโร: SWIFT หรือ Rail ฟินเทครุ่นใหม่ให้ความครอบคลุมทั่วโลกและความเร็วในการโอน
วิธีเลือก Payment Rail ที่เหมาะสม
เมื่อคุณเลือก Payment Rail ควรพิจารณาสิ่งเหล่านี้:
- ความต้องการด้านพื้นที่: ธุรกิจระหว่างประเทศอาจต้องใช้ SWIFT หรือ SEPA ขณะที่เงินเดือนในสหรัฐฯ อาจใช้ ACH
- สกุลเงินที่รองรับ: คุณต้องการส่งสกุลเงินอะไร ยูโรเหมาะกับ SEPA ที่สุด ขณะที่ SWIFT รองรับสกุลเงินหลักหลากหลาย
- ความเร็วของธุรกรรม: ความเร็วสำคัญกว่าต้นทุนหรือไม่ สำหรับการชำระเงินเร่งด่วน Rail แบบเรียลไทม์หรือคริปโตอาจเหมาะกว่า
- ต้นทุน: ACH และ SEPA มีต้นทุนต่ำ ขณะที่ SWIFT และการชำระด้วยบัตรมักสูงกว่า
- ขนาดธุรกิจ: SMEs อาจชอบโซลูชันดิจิทัลที่คุ้มค่า ขณะที่องค์กรขนาดใหญ่อาจพึ่ง SWIFT เพื่อความครอบคลุมทั่วโลก
ไม่ว่าคุณจะเลือก Rail ไหน ต้องมั่นใจว่าสามารถส่งเงินไปถึงปลายทางที่ต้องการได้ โดยมีความล่าช้าหรือค่าใช้จ่ายทั้งฝั่งคุณและผู้รับน้อยที่สุดหรือไม่มีเลย
ทำไมการเข้าถึง Payment Rails หลายแบบจึงสำคัญ
การพึ่ง Rail เดียวจำกัดความยืดหยุ่นของคุณ การเข้าถึง Payment Rails หลายแบบช่วยให้ธุรกิจและบุคคลเลือกความเร็ว ต้นทุน และความน่าเชื่อถือที่เหมาะสมที่สุดตามแต่ละธุรกรรม การใช้หลาย Rail ให้ประโยชน์ดังนี้:
- ความยืดหยุ่น: หาก Rail หนึ่งล่มหรือช้า การชำระเงินสามารถเปลี่ยนเส้นทางไปใช้ทางเลือกอื่นได้อย่างราบรื่น โดยไม่กระทบการดำเนินธุรกิจ
- ประหยัดต้นทุน: หลาย Rail ทำให้คุณเลือกตัวเลือกที่คุ้มค่าที่สุดสำหรับแต่ละธุรกรรม เช่น ใช้ SEPA สำหรับการโอนสกุลยูโรแทน SWIFT
- เข้าถึงทั่วโลก: การผสาน Rail ท้องถิ่นกับเครือข่ายระดับโลกทำให้คุณจ่ายและรับเงินได้ง่ายทุกที่
- ขยายตัวได้: กลยุทธ์ Multi-Rail รองรับทั้งการโอนในประเทศปริมาณสูง (เช่น ACH หรือ NPP) และการชำระเงินระหว่างประเทศที่ซับซ้อน (เช่น CHIPS หรือ SWIFT)
ในเศรษฐกิจที่เชื่อมโยงกันในปัจจุบัน ความสามารถในการเข้าถึงและสลับไปมาระหว่าง Payment Rails หลายแบบไม่ใช่แค่ความสะดวก แต่เป็นความได้เปรียบทางการแข่งขัน
กลยุทธ์การชำระเงินแบบ Multi-Rail ทำงานอย่างไร
ธุรกิจสมัยใหม่ใช้การกำหนดเส้นทางแบบไดนามิกและ API ชำระเงิน เพื่อตัดสินแบบเรียลไทม์ว่า Rail ใดเหมาะกับแต่ละการชำระเงินที่สุด
ตัวอย่างเช่น บริษัทอาจส่งเงินเดือนผ่าน ACH แต่ส่งการชำระเงินให้ซัพพลายเออร์ต่างประเทศผ่าน SWIFT หรือ Rail ฟินเทคที่ชำระเงินได้เร็วกว่าและค่าธรรมเนียมต่ำกว่า
ผู้ให้บริการชำระเงินมักทำให้การเข้าถึงหลาย Rail ง่ายขึ้น โดยผสาน Rail หลายสิบแบบเข้ากับระบบของตน ผู้ใช้จึงทำธุรกรรมข้ามประเทศได้โดยไม่ต้องจัดการความสัมพันธ์กับผู้ให้บริการ Rail แต่ละราย
พูดง่าย ๆ บุคคลและธุรกิจควรใช้ผู้ให้บริการที่เชื่อมต่อกับเครือข่าย Rail หลายแบบในการทำธุรกรรมระหว่างประเทศ
บทส่งท้าย
Payment Rails เป็นแกนหลักของระบบการเงินในปัจจุบัน บางแบบสร้างมาเพื่อประสิทธิภาพในประเทศ บางแบบเพื่อความครอบคลุมระหว่างประเทศ แต่ละแบบมีจุดแข็งด้านความเร็ว ต้นทุน และความครอบคลุมต่างกัน
อนาคตของการชำระเงินคือ Multi-Rail แทนที่จะพึ่งระบบเดียว ธุรกิจและบุคคลกำลังผสาน Rail หลายแบบเพื่อสร้างสมดุลระหว่างความเร็ว ต้นทุน และการปฏิบัติตามกฎเกณฑ์ ความยืดหยุ่นนี้ทำให้เงินเคลื่อนย้ายข้ามพรมแดนและสกุลเงินได้รวดเร็วและเชื่อถือได้
คำถามที่พบบ่อยเกี่ยวกับ Payment Rails
Q: Payment Rails คืออะไร?
คือระบบและเครือข่ายที่ทำให้โอนเงินระหว่างธนาคาร ธุรกิจ และบุคคลได้
Q: Payment Rail ไหนเร็วกว่า?
Rail แบบเรียลไทม์ เช่น FPS (สหราชอาณาจักร), SEPA Instant (EU), NPP (ออสเตรเลีย) และ DuitNow (มาเลเซีย) มักโอนได้เกือบทันที เครือข่ายบล็อกเชนและ Stablecoin บางแบบก็ชำระเงินแบบเรียลไทม์ได้ ขึ้นอยู่กับการใช้งานและความหนาแน่นของเครือข่าย
Q: Payment Rails ปลอดภัยหรือไม่?
ปลอดภัย แต่ขึ้นอยู่กับเครือข่าย Rail ที่มีมานานอย่าง SWIFT, CHIPS และ ACH ปฏิบัติตามมาตรฐานด้าน Compliance และความปลอดภัยที่เข้มงวด Rail แบบเรียลไทม์ (FPS, SEPA Instant, UPI) ก็กำกับดูแลโดยธนาคารกลาง กระเป๋าเงินดิจิทัลและบริการโอนเงินออนไลน์ได้รับใบอนุญาตจากหน่วยงานกำกับดูแลท้องถิ่น Rail คริปโต/บล็อกเชนพึ่งความปลอดภัยแบบกระจายศูนย์ แต่อาจไม่มีการคุ้มครองทางกฎระเบียบเท่ากัน
Q: ธุรกิจใช้ Payment Rails หลายแบบได้หรือไม่?
ได้ ธุรกิจจำนวนมากผสาน Rail หลายแบบเพื่อสร้างสมดุลระหว่างต้นทุน ความเร็ว และความครอบคลุม
Q: อะไรทำให้ DSGPay โดดเด่น?
DSGPay เชื่อมต่อบุคคลและธุรกิจเข้ากับ Rail หลายแบบบนแพลตฟอร์มเดียว ด้วยต้นทุนที่ต่ำกว่า ชำระเงินได้เร็วกว่า ต้นทุน FX ต่ำกว่า และเข้าถึงกว่า 30 สกุลเงินได้อย่างราบรื่น
DSGPay: ผู้ให้บริการชำระเงินแบบ Multi-Rail ที่ดีที่สุดสำหรับคุณ
DSGPay เชื่อมต่อบุคคล SMEs และองค์กรขนาดใหญ่เข้ากับ Payment Rails หลายแบบบนแพลตฟอร์มเดียว
ไม่ว่าจะเป็นการรับเงินผ่านระบบท้องถิ่น เช่น ACH, FPS, NPP หรือ DuitNow หรือส่งเงินระหว่างประเทศผ่าน SWIFT DSGPay จะทำให้ทุกธุรกรรมใช้เส้นทางที่มีประสิทธิภาพที่สุด
ทำไมต้อง DSGPay?
- บัญชีแบบระบุชื่อทั้งท้องถิ่นและระดับโลก: สร้างความน่าเชื่อถือด้วยบัญชีในชื่อธุรกิจของคุณ เพื่อรับชำระเงินได้ง่าย
- เข้าถึงบัญชีหลายสกุลเงิน: ส่ง ถือ แปลง หรือรับเงินในกว่า 30 สกุลเงินหลัก จากแดชบอร์ดเดียว
- อัตราโปร่งใสและแข่งขันได้: DSGPay ทำธุรกรรมทุกรายการด้วยอัตรา FX ที่แข่งขันได้และราคาโปร่งใส เป็นโซลูชันที่คุ้มค่าสำหรับการโอนที่มีธุรกรรมจำนวนมาก
- เข้าถึง Rail หลายแบบทั้งในประเทศและระดับโลก: DSGPay เข้าถึง SWIFT, SEPA, ACH และ Payment Rails อื่น ๆ ทั้งในประเทศและระดับโลก เพื่อชำระเงินได้รวดเร็ว
- เชื่อมต่อได้อย่างราบรื่น: เชื่อมต่อได้ง่ายด้วย API เดียวสำหรับธุรกิจและ SMEs
- ได้รับใบอนุญาตและปลอดภัย: DSGPay ดำเนินงานภายใต้ใบอนุญาต MSO ของฮ่องกง มีมาตรฐาน AML ที่เข้มงวด และใช้มาตรการความปลอดภัยล่าสุดเพื่อปกป้องทุกธุรกรรมตั้งแต่ต้นจนจบ
ด้วย DSGPay ธุรกิจจะได้ความยืดหยุ่นของการเข้าถึงแบบ Multi-Rail ที่รวมความเร็ว การประหยัดต้นทุน และความปลอดภัยไว้ในแพลตฟอร์มเดียวที่เชื่อถือได้