ช่องทางชำระเงินทางเลือกในปี 2025: คู่มือฉบับสมบูรณ์สำหรับธุรกรรมยุคใหม่
ในโลกดิจิทัลวันนี้ หากคุณไม่มีตัวเลือกการชำระเงินที่หลากหลายและสะดวกให้ลูกค้า คุณจะเสียฐานลูกค้าจำนวนมาก ช่องทางชำระเงินทางเลือก (APM) ช่วยให้ผู้คนซื้อสินค้าได้โดยไม่ต้องพึ่งเงินสดหรือเครือข่ายบัตรเครดิตหลัก สำหรับร้านค้าอีคอมเมิร์ซ การรองรับช่องทางชำระเงินทางเลือกกลายเป็นสิ่งจำเป็น
และคุณอาจแปลกใจที่ในปี 2023 30% ของธุรกรรมหน้าร้านทั่วโลกชำระผ่านกระเป๋าเงินดิจิทัล มากกว่าช่องทางชำระเงินอื่นใด ซึ่งเป็นสัญญาณชัดว่าช่องทางชำระเงินทางเลือกได้รับความนิยมเร็วแค่ไหน
อย่างไรก็ตาม ไม่มี APM ใดครองตลาดเพียงรายเดียว เพราะความชอบแตกต่างกันตามพื้นที่และกลุ่มประชากร ในคู่มือนี้ คุณจะได้รู้จักช่องทางชำระเงินทางเลือก 7 ประเภท และทำไมการนำ APM มาใช้ในกลยุทธ์การชำระเงินจึงสำคัญต่อความสำเร็จของธุรกิจ
ช่องทางชำระเงินทางเลือกคืออะไร?
ช่องทางชำระเงินทางเลือก (APM) คือโซลูชันการชำระเงินที่ไม่ใช้เงินสดหรือเครือข่ายบัตรเครดิตแบบดั้งเดิมอย่าง Visa หรือ Mastercard APM ครอบคลุมตัวเลือกหลากหลาย เช่น กระเป๋าเงินอิเล็กทรอนิกส์ บัตรเติมเงิน การโอนผ่านธนาคาร คริปโทเคอร์เรนซี และบริการซื้อก่อนจ่ายทีหลัง (BNPL)
ช่องทางเหล่านี้ใช้กันแพร่หลายในตลาดเกิดใหม่ และได้รับความนิยมมากขึ้นทั่วโลกเพราะสะดวก เข้าถึงง่าย และปลอดภัย
ในปี 2023 กระเป๋าเงินบนมือถือคิดเป็นราวครึ่งหนึ่งของธุรกรรมชำระเงินออนไลน์ทั้งหมด ทำให้เป็นช่องทางชำระเงินที่นิยมที่สุดสำหรับอีคอมเมิร์ซทั่วโลก
ส่วนแบ่งตลาดช่องทางชำระเงินอีคอมเมิร์ซทั่วโลก (ปี 2023 และคาดการณ์ปี 2027)
ที่มา: Statista
ช่องทางชำระเงินแบบดั้งเดิม VS ช่องทางชำระเงินทางเลือก
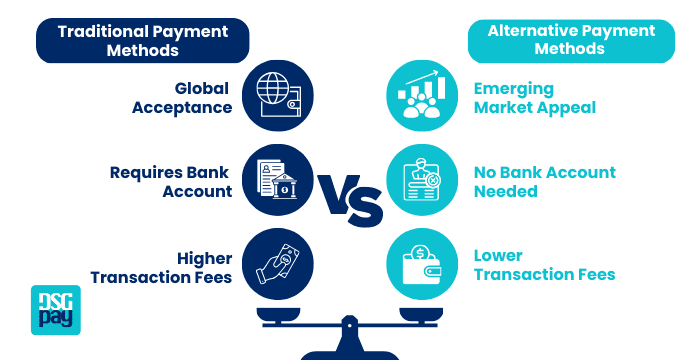
ช่องทางชำระเงินแบบดั้งเดิม
เป็นตัวเลือกที่ใช้กันแพร่หลายที่สุด โดยเฉพาะในสหรัฐฯ สหราชอาณาจักร และแคนาดา ได้แก่:
- บัตรเครดิต: Visa และ Mastercard
- บัตรเดบิต: Visa Debit
- โอนผ่านธนาคาร: SWIFT, ACH, SEPA
- เก็บเงินปลายทาง (COD): จ่ายเงินสดเมื่อได้รับสินค้า
ข้อดี:
- ใช้ได้ทั่วโลก
- น่าเชื่อถือและไว้ใจได้
ข้อเสีย:
- ค่าธรรมเนียมธุรกรรมสูงกว่า
- ต้องมีบัญชีธนาคารหรือประวัติเครดิต
- ประมวลผลช้ากว่า
แม้จะจำเป็นสำหรับธุรกิจจำนวนมาก แต่อาจเข้าถึงได้ยากกว่าในตลาดเกิดใหม่
ช่องทางชำระเงินทางเลือก (APM)
ช่องทางชำระเงินทางเลือก (APM) ได้รับความนิยมมากขึ้น โดยเฉพาะในพื้นที่ที่บัตรเครดิตไม่แพร่หลาย ด้วยตัวเลือกอย่างกระเป๋าเงินบนมือถือ การชำระเงินดิจิทัล คริปโทเคอร์เรนซี และ BNPL (ซื้อก่อนจ่ายทีหลัง)
ข้อดี:
- ค่าธรรมเนียมธุรกรรมต่ำกว่า
- ชำระเงินได้เร็วกว่า
- เข้าถึงลูกค้าที่ไม่มีบัญชีธนาคารได้ดีกว่า
ข้อเสีย:
- ไม่ได้รับการยอมรับทุกที่
- บางช่องทางต้องใช้อินเทอร์เน็ต
ตัวอย่างเช่น Alipay และ WeChat Pay นำตลาดในจีน Paytm และ UPI นิยมในอินเดีย และ M-Pesa ใช้กันแพร่หลายในเคนยา
ช่องทางชำระเงินทางเลือกเหล่านี้ออกแบบมาตามความต้องการท้องถิ่น และตอบโจทย์ทั้งลูกค้าที่คุ้นเคยกับเทคโนโลยีและลูกค้าที่ไม่มีบัญชีธนาคาร จึงเป็นตัวเลือกที่ดีสำหรับธุรกิจที่ต้องการขยายตัวและตามทันเทรนด์การชำระเงินยุคใหม่
ช่องทางชำระเงินทางเลือก 7 ประเภท
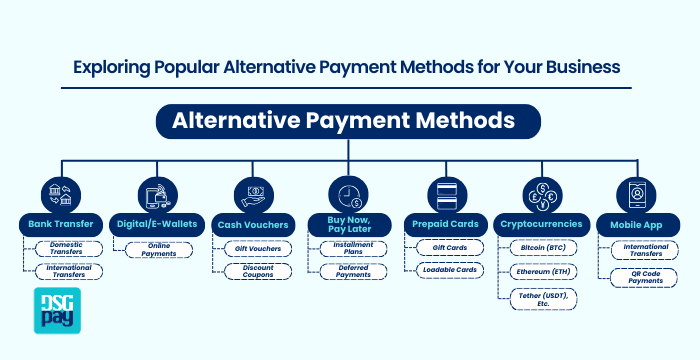
มาดูกันว่าช่องทางชำระเงินทางเลือกที่นิยมที่สุดมีอะไรบ้าง
1. โอนผ่านธนาคาร
การโอนผ่านธนาคารเป็นหนึ่งในวิธีทำธุรกรรมไร้เงินสดที่พบบ่อยและเชื่อถือได้มากที่สุด โดยเฉพาะการชำระแบบประจำอย่างค่าสมาชิกหรือค่าสาธารณูปโภค ลูกค้าเพียงให้ข้อมูลบัญชีธนาคารและอนุมัติธุรกรรม เงินจะถูกตัดจากบัญชีของลูกค้าและโอนเข้าบัญชีธุรกิจโดยตรง
ปัจจุบันธนาคารหลายแห่งมีแอปมือถือ ทำให้ลูกค้าชำระบิลหรือซื้อสินค้าได้ง่ายขึ้นด้วยการคลิกไม่กี่ครั้ง ความสะดวกนี้ทำให้การโอนผ่านธนาคารเป็นตัวเลือกยอดนิยมสำหรับธุรกรรมที่ราบรื่นและปลอดภัย
2. กระเป๋าเงินดิจิทัล/อิเล็กทรอนิกส์
กระเป๋าเงินดิจิทัลคือแอปที่เก็บข้อมูลการชำระเงิน บัตรของขวัญ บัตรประจำตัว และอื่นๆ ให้คุณจ่ายเงินได้โดยไม่ต้องใช้เงินสดหรือบัตร ใช้ได้ทั้งบนโทรศัพท์และคอมพิวเตอร์ ด้วยเทคโนโลยีอย่าง QR Code หรือ NFC เพื่อการชำระที่รวดเร็ว ตัวอย่างยอดนิยมได้แก่ Apple Pay และ PayPal บางรายยังรองรับคริปโทเคอร์เรนซีด้วย
กระเป๋าเงินเหล่านี้สะดวกและปลอดภัย ลดความจำเป็นในการพกกระเป๋าเงินจริง แต่ต้องใช้อินเทอร์เน็ตและอาจใช้ไม่ได้ทุกที่ และต้องดูแลความปลอดภัยของอุปกรณ์เพื่อป้องกันความเสี่ยงอย่างการถูกขโมยหรือถูกแฮก
3. บัตรกำนัลเงินสด
บัตรกำนัลเงินสดคล้ายบัตรของขวัญที่ให้คุณซื้อสินค้าหรือใช้บริการได้โดยไม่ต้องใช้เงินสดหรือบัตร มักออกโดยร้านค้าหรือธุรกิจ และใช้ซื้อของได้ในสถานที่ที่กำหนด มีทั้งแบบบัตรจริงและรหัสดิจิทัล และมักมีมูลค่าที่กำหนดไว้
แม้บัตรกำนัลเงินสดจะยืดหยุ่น แต่อาจมีข้อจำกัด เช่น วันหมดอายุหรือข้อจำกัดเรื่องสถานที่ใช้ และไม่ได้คุ้มครองผู้บริโภคเท่าบัตรเครดิตหรือเดบิตเสมอไป จึงควรตรวจเงื่อนไขก่อนใช้กับการซื้อจำนวนมาก
4. ซื้อก่อนจ่ายทีหลัง
ซื้อก่อนจ่ายทีหลัง (BNPL) เป็นหนึ่งในช่องทางชำระเงินทางเลือกที่นิยมที่สุด ให้คุณซื้อตอนนี้และกระจายค่าใช้จ่ายออกไป มักไม่มีดอกเบี้ย คุณจ่ายเงินก้อนเล็กล่วงหน้า และผ่อนส่วนที่เหลือเป็นงวดภายในไม่กี่สัปดาห์หรือไม่กี่เดือน เป็นวิธีซื้อของที่สะดวกโดยไม่ต้องจ่ายเต็มจำนวนทันที
อย่างไรก็ตาม แม้ BNPL จะสะดวก แต่ก็มีความเสี่ยง หากพลาดการชำระ คุณอาจเสียค่าปรับล่าช้าและกระทบคะแนนเครดิต BNPL นิยมใช้กับเสื้อผ้า การท่องเที่ยว และของใช้ในบ้าน แต่ควรอ่านเงื่อนไขให้ละเอียดเสมอ และแน่ใจว่าคุณจ่ายไหวเพื่อไม่ให้มีปัญหาการเงินในภายหลัง
5. บัตรเติมเงิน
บัตรเดบิตแบบเติมเงินคล้ายบัตรของขวัญที่คุณเติมเงินเข้าไป ใช้ซื้อของได้ทั้งหน้าร้านและออนไลน์เหมือนบัตรเดบิตทั่วไป ไม่ต้องมีบัญชีธนาคาร แต่เมื่อใช้เงินหมดต้องเติมใหม่
บัตรเติมเงินช่วยคุมงบประมาณ หรือเหมาะกับคนที่ไม่มีบัญชีธนาคาร แต่ต้องระวังเพราะมักมีค่าธรรมเนียม เช่น ค่ากดเงินจาก ATM หรือค่าธรรมเนียมรายเดือน
แม้บัตรเติมเงินจะมีประโยชน์ แต่ไม่ช่วยสร้างประวัติเครดิตเพราะไม่ได้รายงานไปยังบริษัทข้อมูลเครดิต และอาจหมดอายุหรือมีวงเงินเติมจำกัด จึงควรรู้รายละเอียดก่อนเลือก และตรวจค่าธรรมเนียมหรือข้อจำกัดต่างๆ เพื่อไม่ให้มีเรื่องเซอร์ไพรส์
6. คริปโทเคอร์เรนซี
คริปโทเคอร์เรนซีคือเงินดิจิทัลที่ให้คุณส่งและรับชำระเงินได้โดยไม่ผ่านธนาคาร ทำงานผ่านเครือข่ายคอมพิวเตอร์ และธุรกรรมถูกบันทึกในบัญชีสาธารณะที่เรียกว่าบล็อกเชน คุณเก็บคริปโทเคอร์เรนซีไว้ในกระเป๋าเงินดิจิทัล ใช้ซื้อของหรือเทรดเพื่อทำกำไรได้ แม้ธุรกิจทั้งหมดจะยังไม่รับ
ในฐานะช่องทางชำระเงินทางเลือกที่ใช้น้อยกว่า คริปโทเคอร์เรนซีให้คุณทำธุรกรรมระหว่างบุคคลได้โดยตรง ไม่ต้องผ่านธนาคารแบบดั้งเดิม คุณซื้อคริปโตบนแพลตฟอร์ม เก็บในกระเป๋าเงิน และใช้ซื้อของหรือลงทุนได้ แม้จะยังเติบโตอยู่ แต่มีสถานที่ที่เริ่มรับเป็นช่องทางชำระเงินมากขึ้นเรื่อยๆ
7. แอปมือถือ
แอปชำระเงินบนมือถือให้ผู้ใช้ชำระเงินได้อย่างปลอดภัยจากสมาร์ทโฟนโดยตรง แอปเหล่านี้มักมีฟีเจอร์หลากหลาย เช่น ชำระด้วย QR Code การซื้อในแอป และการโอนเงินระหว่างประเทศ ช่วยให้ทำธุรกรรมได้สะดวกและรวดเร็ว บางแอปยังเข้าถึงแอปเบิกเงินล่วงหน้า ที่ให้ผู้ใช้ยืมเงินจำนวนเล็กน้อยก่อนเงินเดือนออก
ตัวอย่างยอดนิยมได้แก่ Wise และ Revolut แม้แอปเหล่านี้จะใช้งานง่ายและหลากหลาย แต่ต้องใช้อินเทอร์เน็ตและอาจต้องผูกกับบัญชีธนาคารหรือบัตร เป็นตัวเลือกที่ดีสำหรับธุรกิจที่ต้องการโซลูชันชำระเงินที่ราบรื่นและทันสมัย
ทำไมธุรกิจของคุณควรมี APM?
มีหลายเหตุผลที่ SME และธุรกิจขนาดใหญ่วันนี้นำช่องทางชำระเงินทางเลือกมาใช้ในโครงสร้างการชำระเงิน
มาดูประโยชน์ของช่องทางชำระเงินทางเลือกกัน:
- เข้าถึงลูกค้าใหม่: ในตลาดเกิดใหม่หลายแห่ง ผู้คนไม่มีบัตรเครดิตหรือบัญชีธนาคารแบบดั้งเดิม APM ช่วยให้คุณเชื่อมต่อกับลูกค้าเหล่านี้และขยายธุรกิจในพื้นที่ที่ยังไม่มีใครเข้าถึง
- ประสบการณ์การซื้อที่ดีขึ้น: ช่องทางชำระเงินทางเลือกให้ลูกค้าเลือกวิธีจ่ายเงินเองได้ ทำให้ชำระเงินเร็วและสะดวกขึ้น ลูกค้าที่พอใจมีแนวโน้มจะกลับมาซื้ออีก
- ประหยัดค่าธรรมเนียม: APM มักมีต้นทุนธุรกรรมต่ำกว่าบัตรเครดิต ช่วยให้ธุรกิจของคุณประหยัดได้มากขึ้นในระยะยาว
- เพิ่มยอดขาย: การมีตัวเลือกการชำระเงินหลายแบบดึงดูดผู้ซื้อได้มากขึ้น และทำให้ซื้อสำเร็จง่ายขึ้น ช่วยเพิ่มยอดขาย
- ความปลอดภัยที่แข็งแรงขึ้น: ช่องทางชำระเงินทางเลือกอย่างกระเป๋าเงินอิเล็กทรอนิกส์และคริปโทเคอร์เรนซีใช้การเข้ารหัสที่ทันสมัยเพื่อปกป้องธุรกรรมและข้อมูลลูกค้า
วิธีเลือกช่องทางชำระเงินทางเลือกที่เหมาะกับธุรกิจของคุณ
การเลือกช่องทางชำระเงินทางเลือกที่เหมาะสมขึ้นอยู่กับหลายปัจจัย ทั้งตลาดเป้าหมาย ลักษณะสินค้า และพื้นที่ที่คุณดำเนินธุรกิจ เคล็ดลับในการตัดสินใจมีดังนี้:
- เข้าใจฐานลูกค้าของคุณ: ศึกษาว่าช่องทางชำระเงินใดนิยมที่สุดในพื้นที่ที่คุณดำเนินธุรกิจ
- พิจารณาค่าธรรมเนียม: APM แต่ละแบบมีต้นทุนธุรกรรมต่างกัน เลือกช่องทางที่สมดุลระหว่างต้นทุนและความสะดวก
- ฟีเจอร์ความปลอดภัย: เลือกโซลูชันชำระเงินที่มีมาตรการความปลอดภัยแข็งแรง เพื่อปกป้องธุรกิจและลูกค้าจากการฉ้อโกง
- เชื่อมต่อง่าย: มองหาผู้ให้บริการ APM ที่เชื่อมต่อกับระบบชำระเงินเดิมของคุณได้ง่ายโดยไม่มีอุปสรรคทางเทคนิคมาก
แนะนำ DSGPay อีกหนึ่งช่องทางชำระเงินทางเลือก
DSGPay คือช่องทางชำระเงินทางเลือก (APM) ยุคใหม่ที่ช่วยให้ธุรกิจรับชำระเงินได้อย่างมีประสิทธิภาพ โดยเฉพาะจากลูกค้าในเอเชียและภูมิภาคอื่นๆ แทนที่จะพึ่งบัตรเครดิตและบัตรเดบิตแบบดั้งเดิม DSGPay มีช่องทางชำระเงินท้องถิ่นที่ทำให้ธุรกรรมเร็วขึ้น ปลอดภัยขึ้น และง่ายขึ้นทั้งสำหรับร้านค้าและลูกค้า
นอกจากนี้ยังเชื่อมต่อกับแพลตฟอร์มอีคอมเมิร์ซได้อย่างราบรื่น ทำให้กระบวนการชำระเงินมีประสิทธิภาพ DSGPay รองรับการชำระเงินระหว่างประเทศที่เชื่อถือได้ด้วยอัตราแลกเปลี่ยนที่แข่งขันได้ จึงเหมาะกับบริษัทที่ต้องการขยายไปทั่วโลกพร้อมลดต้นทุนธุรกรรม
วิธีเชื่อมต่อ DSGPay กับร้านค้าออนไลน์ของคุณ
การเชื่อมต่อ DSGPay กับร้านค้าออนไลน์ทำได้ง่ายหลายวิธี:
- รับชำระเงินผ่าน API: หากคุณถนัดเทคนิค ใช้ API ของ DSGPay เชื่อมระบบชำระเงินกับเว็บไซต์ของคุณโดยตรง เพื่อรับชำระเงินแบบเรียลไทม์จากลูกค้าทั่วโลก
- วิดเจ็ตฝังในเว็บไซต์: สำหรับคนที่ไม่อยากเขียนโค้ด DSGPay มีวิดเจ็ตที่เพิ่มในร้านค้าของคุณได้ ใช้งานได้ทันทีและช่วยรับชำระเงินโดยไม่ยุ่งยาก
- แอปมือถือ: หากคุณต้องเดินทางตลอด DSGPay มีแอปมือถือให้คุณจัดการการชำระเงินและการรับเงินได้จากโทรศัพท์โดยตรง ไม่พลาดทุกธุรกรรม
ทำไม DSGPay จึงเป็นช่องทางชำระเงินทางเลือกที่ดี
หากคุณกำลังมองหาวิธีรับชำระเงินที่ยืดหยุ่น ปลอดภัย และมีประสิทธิภาพ โดยเฉพาะจากลูกค้าในเอเชีย DSGPay มีข้อดีที่น่าสนใจในฐานะช่องทางชำระเงินทางเลือก (APM)
จุดเด่นของ DSGPay:
- ช่องทางชำระเงินท้องถิ่น: DSGPay รองรับช่องทางชำระเงินท้องถิ่นหลากหลายในหลายประเทศ รวมถึง QR Code ในฮ่องกง การชำระผ่านมือถือในออสเตรเลีย และบัญชีเสมือนในเกาหลีใต้ ลูกค้าของคุณจึงจ่ายเงินด้วยวิธีที่ถนัดที่สุด ช่วยเพิ่มอัตราการซื้อสำเร็จ
- Open Banking: Open Banking ให้ลูกค้าจ่ายเงินผ่านบัญชีธนาคารได้โดยตรง ทำให้ชำระเงินง่ายและเร็วขึ้น ไม่ต้องกรอกข้อมูลบัตรเครดิต ลดความยุ่งยากตอนชำระเงินและเพิ่มโอกาสที่ธุรกรรมจะสำเร็จ
- ชำระเงินเร็วขึ้น: ต่างจากวิธีดั้งเดิมที่อาจใช้เวลาหลายวัน DSGPay โอนเงินเข้าบัญชีได้เร็วกว่า เงินอาจเข้าบัญชีของคุณภายใน 1-2 วันทำการ ช่วยให้บริหารกระแสเงินสดได้ราบรื่นขึ้นมาก
- ลดความเสี่ยงการฉ้อโกง: DSGPay ใช้การป้องกันระดับธนาคาร เช่น การยืนยันตัวตนสองขั้นตอน (2FA) เพื่อให้แน่ใจว่าการชำระเงินมาจากลูกค้าจริง ช่วยลดความเสี่ยงการฉ้อโกงและการเรียกเงินคืน (Chargeback) เมื่อเทียบกับการชำระด้วยบัตรแบบดั้งเดิม
- พร้อมสำหรับมือถือ: เทคโนโลยี Open Banking และ Push Payment ของ DSGPay รองรับมือถือ ทำให้ลูกค้าจ่ายเงินบนโทรศัพท์ได้ง่าย เมื่อผู้ซื้อใช้มือถือซื้อของมากขึ้น ความยืดหยุ่นนี้จึงเป็นกุญแจสำคัญสู่ประสบการณ์ที่ราบรื่น
- รองรับหลายสกุลเงิน: ด้วย DSGPay คุณจัดการการชำระเงินได้ใน 30 สกุลเงิน ทำธุรกิจระหว่างประเทศได้ง่ายขึ้นโดยไม่ต้องกังวลเรื่องอัตราแลกเปลี่ยนผันผวนหรือค่าธรรมเนียมแฝง
- เชื่อมต่อง่าย: ไม่ว่าคุณจะใช้ API สำหรับโซลูชันเฉพาะหรือวิดเจ็ตสำเร็จรูป DSGPay เชื่อมต่อกับร้านค้าอีคอมเมิร์ซของคุณได้อย่างราบรื่น
- ปลอดภัยและเชื่อถือได้: มาตรการความปลอดภัยที่แข็งแรงของ DSGPay ช่วยปกป้องการชำระเงินของลูกค้า และคุณวางใจได้ด้วยประสบการณ์หลายปีและเครือข่ายทั่วโลกของ DSGPay
โดยสรุป DSGPay ไม่ใช่แค่ผู้ให้บริการชำระเงินทั่วไป แต่เป็นโซลูชันที่ยืดหยุ่น ปลอดภัย และเชื่อมต่อง่าย ช่วยให้ธุรกิจของคุณเติบโต โดยเฉพาะในเอเชีย ไม่ว่าคุณจะมีลูกค้าในประเทศหรือต่างประเทศ DSGPay ช่วยให้การรับชำระเงินง่ายขึ้น เร็วขึ้น และปลอดภัยขึ้น
