Internet Merchant Account คืออะไร และทำงานอย่างไร?
ค่าธรรมเนียมธุรกรรมสูง ความเสี่ยงจากการฉ้อโกง ขั้นตอนอนุมัติที่ซับซ้อน กระแสเงินสดล่าช้า และที่สำคัญที่สุดคือลูกค้าทิ้งตะกร้าสินค้าเพราะไม่มีช่องทางชำระเงินที่ต้องการ — ทั้งหมดนี้อาจขัดขวางการเติบโตของธุรกิจคุณ และดึงความสนใจออกจากเป้าหมายสำคัญอย่างการขยายแบรนด์และเพิ่มยอดขาย
หากร้านค้าออนไลน์ของคุณยังไม่มี Internet Merchant Account (IMA) คุณกำลังปล่อยเงินให้คู่แข่งเก็บไป
เมื่อยอดขายช็อปปิ้งออนไลน์ทั่วโลกพุ่งถึง 4.1 ล้านล้านดอลลาร์ในปี 2024 ความจำเป็นของ Internet Merchant Account ก็ยิ่งสูงขึ้น ลูกค้าหันมาช็อปออนไลน์มากขึ้น ยิ่งธุรกิจมีช่องทางชำระเงินมาก ก็ยิ่งมีโอกาสเข้าถึงลูกค้ากลุ่มกว้างขึ้น
หากคุณมีร้านค้าออนไลน์หรือกำลังจะเปิด การเข้าใจว่า IMA ทำงานอย่างไรเป็นสิ่งสำคัญต่อธุรกรรมที่ราบรื่น การป้องกันการเรียกเงินคืน (Chargeback) และการให้ลูกค้าจ่ายเงินได้ตามที่ต้องการ
ในบทความนี้ เราจะอธิบายพื้นฐานของ Internet Merchant Account วิธีการทำงาน และวิธีเลือกให้เหมาะเพื่อเพิ่มรายได้สูงสุด
สาระสำคัญ:
- Internet Merchant Account (IMA) เป็นสิ่งจำเป็นสำหรับการรับชำระเงินออนไลน์
- IMA พักเงินไว้ชั่วคราว ก่อนโอนเข้าบัญชีธนาคารของธุรกิจ
- การขอ IMA ต้องมีธุรกิจที่ถูกต้องตามกฎหมาย เว็บไซต์ที่ปลอดภัย และปฏิบัติตามข้อกำหนดของหน่วยงานกำกับ
- IMA แต่ละประเภทรองรับธุรกิจต่างประเภทกัน รวมถึงธุรกิจในอุตสาหกรรมความเสี่ยงสูง
- ขั้นตอนการตั้งค่าประกอบด้วย การเลือกผู้ให้บริการ การผ่านเกณฑ์การสมัคร การเชื่อมต่อเกตเวย์ชำระเงิน และการปฏิบัติตามกฎระเบียบ
- ธุรกิจควรคาดการณ์ค่าธรรมเนียม การเรียกเงินคืน และเงินสำรองหมุนเวียน (Rolling Reserve) เป็นส่วนหนึ่งของการจัดการบัญชี
- ประโยชน์ ของ IMA ได้แก่ ธุรกรรมที่เร็วขึ้น เข้าถึงตลาดได้กว้างขึ้น และความปลอดภัยจากการฉ้อโกงที่ดีขึ้น
Internet Merchant Account คืออะไร
Internet Merchant Account (IMA) คือบัญชีธนาคารประเภทพิเศษที่ช่วยให้ธุรกิจรับชำระเงินออนไลน์ได้ ลองนึกถึงมันเป็นห้องพักรอของการชำระเงิน เมื่อลูกค้าซื้อสินค้าออนไลน์ เงินจะเข้าบัญชีนี้ก่อนแล้วจึงย้ายไปยังบัญชีธนาคารหลักของธุรกิจ
ต่างจากบัญชีธนาคารธุรกิจทั่วไป Merchant Account ไม่ให้เข้าถึงเงินโดยตรง แต่ทำหน้าที่ดำเนินการอย่างปลอดภัยก่อนโอนเงินเข้าบัญชีหลักของธุรกิจ
Internet Merchant Account รับบัตรเครดิต/เดบิต กระเป๋าเงินดิจิทัล การโอนผ่านธนาคาร บริการซื้อก่อนจ่ายทีหลัง (BNPL) คริปโตเคอร์เรนซี และช่องทางชำระเงินทางเลือกเฉพาะแต่ละประเทศ ขึ้นอยู่กับผู้ให้บริการ
อย่างไรก็ตาม Merchant Account ไม่ได้ฟรี ธุรกิจต้องจ่ายค่าธรรมเนียมดำเนินการในแต่ละธุรกรรม ซึ่งครอบคลุมค่าการอนุมัติการชำระเงิน การป้องกันการฉ้อโกง และการโอนเงิน
ในการใช้งาน Merchant Account ต้องตั้งค่ากับธนาคารผู้รับบัตร (Acquiring Bank — สถาบันการเงินที่ดำเนินการธุรกรรมบัตร) และเกตเวย์ชำระเงิน ซึ่งช่วยให้การประมวลผลและจัดการการชำระเงินปลอดภัย
หากไม่มี Merchant Account ธุรกิจจะรับชำระเงินอิเล็กทรอนิกส์ไม่ได้ จึงเป็นองค์ประกอบสำคัญของอีคอมเมิร์ซและธุรกรรมดิจิทัล หากไม่มี ธุรกิจต้องพึ่งแพลตฟอร์มบุคคลที่สาม ซึ่งอาจมีค่าธรรมเนียมสูงกว่าและควบคุมการไหลของเงินได้จำกัด
คำศัพท์สำคัญเกี่ยวกับ Internet Merchant Account
- เกตเวย์ชำระเงิน (Payment Gateway): บริการที่ประมวลผลธุรกรรมออนไลน์อย่างปลอดภัย โดยเข้ารหัสข้อมูลการชำระเงินของลูกค้าและส่งไปยังธนาคารผู้รับบัตรเพื่ออนุมัติ ทำหน้าที่เป็นสะพานเชื่อมระหว่างเว็บไซต์ของธุรกิจกับสถาบันการเงิน
- ธนาคารผู้รับบัตร (Acquiring Bank): สถาบันการเงินที่ดำเนินการชำระเงินด้วยบัตรเครดิตและเดบิตแทนธุรกิจ ทำงานร่วมกับเครือข่ายการชำระเงิน (Visa, Mastercard) เพื่ออนุมัติธุรกรรมและฝากเงินเข้า Merchant Account
- ธนาคารผู้ออกบัตร (Issuing Bank): สถาบันการเงินที่ออกบัตรเครดิตและเดบิตให้ผู้บริโภค มีหน้าที่อนุมัติหรือปฏิเสธธุรกรรมตามยอดเงินคงเหลือ วงเงินเครดิต และมาตรการตรวจจับการฉ้อโกง
- การเรียกเงินคืน (Chargeback): การย้อนธุรกรรมที่เสร็จแล้ว ซึ่งธนาคารของลูกค้าเป็นผู้เริ่ม เนื่องจากข้อโต้แย้ง การแจ้งฉ้อโกง หรือข้อผิดพลาดในการดำเนินการ การเรียกเงินคืนที่มากเกินไปอาจทำให้ธุรกิจเสียค่าธรรมเนียมสูงขึ้นหรือถูกระงับบัญชี
- เงินสำรองหมุนเวียน (Rolling Reserve): รายได้ส่วนหนึ่งจากธุรกรรมที่ผู้ประมวลผลการชำระเงินกันไว้เป็นหลักประกัน เพื่อรองรับการเรียกเงินคืนหรือความเสี่ยงจากการฉ้อโกง เงินจะถูกปล่อยคืนหลังระยะเวลาที่กำหนดหากไม่มีข้อพิพาท
Internet Merchant Account ทำงานอย่างไร
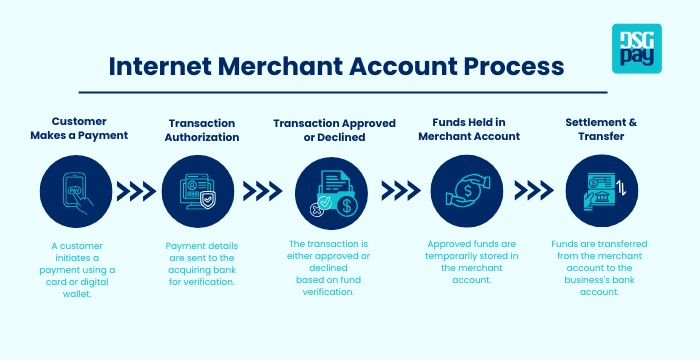
การเชื่อมต่อ Internet Merchant Account เข้ากับธุรกิจไม่ได้ซับซ้อนอย่างที่คิด หากอยากรู้ว่าขั้นตอนเป็นอย่างไร ดูขั้นตอนด้านล่าง:
ขั้นที่ 1 ลูกค้าซื้อสินค้า
สมมติคุณมีร้านเสื้อผ้า ลูกค้าซื้อเสื้อยืดจากเว็บไซต์ของคุณแล้วไปที่หน้าชำระเงิน ลูกค้าจ่ายด้วยบัตรเดบิตหรือเครดิต และกรอกข้อมูลที่จำเป็นอย่างที่อยู่สำหรับออกบิลและรหัสความปลอดภัยเพื่อทำธุรกรรมให้เสร็จ
ขั้นที่ 2 ส่งธุรกรรมเพื่อขออนุมัติ
ข้อมูลของลูกค้าถูกเข้ารหัสและส่งไปยังเกตเวย์ชำระเงิน ซึ่งทำหน้าที่เป็นตัวกลางและส่งข้อมูลที่เข้ารหัสไปยังธนาคารผู้รับบัตรของคุณ (สถาบันการเงินที่ให้บริการ IMA ของคุณ)
ขั้นที่ 3 เครือข่ายบัตรและธนาคารผู้ออกบัตรตรวจสอบ
ธนาคารผู้รับบัตรส่งคำขอธุรกรรมต่อไปยังเครือข่ายบัตรที่เกี่ยวข้อง (Visa, MasterCard, American Express ฯลฯ) จากนั้นเครือข่ายบัตรติดต่อธนาคารของลูกค้าเพื่อตรวจสอบว่าลูกค้ามีเงินหรือวงเงินเครดิตเพียงพอหรือไม่ และสแกนหาการฉ้อโกงที่อาจเกิดขึ้น
ขั้นที่ 4 ธุรกรรมได้รับอนุมัติหรือถูกปฏิเสธ
- หากอนุมัติ ธนาคารผู้ออกบัตรจะอนุมัติธุรกรรม และกระบวนการชำระเงินดำเนินต่อไป
- หากปฏิเสธ ลูกค้าจะได้รับการแจ้งเตือน และธุรกรรมจะหยุด (เนื่องจากเงินไม่พอ ข้อมูลไม่ถูกต้อง หรือสงสัยว่าเป็นการฉ้อโกง)
ขั้นที่ 5 เงินถูกพักไว้ชั่วคราวใน Internet Merchant Account (IMA)
เมื่อธุรกรรมได้รับอนุมัติ ธนาคารผู้ออกบัตรจะปล่อยเงิน แต่เงินจะยังไม่ถูกส่งเข้าบัญชีธนาคารธุรกิจของคุณโดยตรง แต่จะพักไว้ชั่วคราวใน Internet Merchant Account ซึ่งขั้นตอนที่เหลือจะดำเนินการอย่างปลอดภัย
ขั้นที่ 6 โอนเงินเข้าบัญชีธุรกิจ
หลังระยะเวลาดำเนินการสั้น ๆ (โดยปกติ 1-3 วันทำการ) เงินจะถูกปล่อยจาก IMA และฝากเข้าบัญชีธนาคารธุรกิจของคุณ
ประเภทของ Merchant Account
Merchant Account มี 4 ประเภทที่ออกแบบสำหรับความต้องการทางธุรกิจที่ต่างกัน การเลือกให้เหมาะขึ้นอยู่กับปัจจัยอย่างปริมาณธุรกรรม ความเสี่ยงของอุตสาหกรรม และการควบคุมเงิน
| ประเภท Merchant Account | คืออะไร | ข้อดี | ข้อเสีย | เหมาะกับ |
| Dedicated Merchant Account | บัญชีรับชำระเงินที่ตั้งขึ้นเฉพาะสำหรับธุรกิจเดียว ให้ควบคุมธุรกรรมได้โดยตรง | – ค่าธรรมเนียมต่ำกว่าสำหรับธุรกิจที่มีปริมาณสูง – ควบคุมธุรกรรมและข้อพิพาทได้มากกว่า – ดำเนินการเงินได้เร็วกว่า | – ขั้นตอนอนุมัติยาว – ค่าตั้งค่าและค่าบริการรายเดือนสูงกว่า – ข้อกำหนดด้านกฎระเบียบเข้มงวด | ธุรกิจที่มั่นคงแล้วและมีปริมาณธุรกรรมสูง ที่ต้องการความคุ้มค่าและการควบคุม |
| Aggregated Merchant Account | บัญชีร่วมที่ดูแลโดยผู้ให้บริการชำระเงิน (PSP) อย่าง PayPal หรือ Stripe ซึ่งหลายธุรกิจรับชำระเงินผ่านบัญชีเดียวกัน | – ตั้งค่าได้เร็วและง่าย – ไม่ต้องทำข้อตกลงบัญชีเฉพาะ – เหมาะกับสตาร์ทอัพที่มีปริมาณธุรกรรมต่ำ | – ค่าธรรมเนียมต่อธุรกรรมสูงกว่า – ควบคุมข้อพิพาทได้น้อยกว่า PSP อาจอายัดเงิน – ปรับแต่งได้จำกัด | สตาร์ทอัพ ธุรกิจขนาดเล็ก และฟรีแลนซ์ที่ต้องการโซลูชันชำระเงินที่เรียบง่าย |
| High-Risk Merchant Account | บัญชีเฉพาะสำหรับธุรกิจในอุตสาหกรรมที่มีอัตราการเรียกเงินคืนสูงหรือมีความเสี่ยงด้านกฎระเบียบ | – รับชำระเงินสำหรับอุตสาหกรรมความเสี่ยงสูงได้ – ป้องกันการฉ้อโกงและการเรียกเงินคืนขั้นสูง – รองรับปริมาณธุรกรรมสูงได้ | – ค่าธรรมเนียมดำเนินการสูงกว่า – ข้อกำหนดการอนุมัติเข้มงวดกว่า – อาจต้องมีเงินสำรองหมุนเวียน (กันเงินบางส่วนเป็นหลักประกัน) | ธุรกิจที่ธนาคารหรือผู้ประมวลผลการชำระเงินจัดว่ามีความเสี่ยงสูง |
| Internet Merchant Account (IMA) | Merchant Account ที่ออกแบบเฉพาะสำหรับธุรกิจออนไลน์ เพื่อดำเนินการธุรกรรมดิจิทัลอย่างปลอดภัย | – จำเป็นสำหรับการชำระเงินอีคอมเมิร์ซ – ทำงานร่วมกับเกตเวย์ชำระเงินเพื่อธุรกรรมที่ปลอดภัย – รองรับหลายช่องทางชำระเงิน (บัตรหรือกระเป๋าเงินดิจิทัล) | – การตั้งค่าซับซ้อน ต้องเชื่อมต่อกับเกตเวย์ชำระเงิน – ค่าธรรมเนียมธุรกรรมแตกต่างตามผู้ให้บริการและภูมิภาค – ต้องปฏิบัติตามมาตรฐานความปลอดภัย (PCI DSS) | ธุรกิจออนไลน์ทุกประเภทที่ต้องการรับชำระเงินอย่างปลอดภัยและมีประสิทธิภาพ |
วิธีตั้งค่า Internet Merchant Account
1. เลือกผู้ให้บริการ
ขั้นแรก เลือกผู้ให้บริการ Merchant Account ที่เหมาะกับธุรกิจของคุณ หากเป็นธุรกิจขนาดเล็กหรือเพิ่งเริ่มต้น เลือกผู้ให้บริการที่ตั้งค่าง่าย หากเป็นธุรกิจขนาดใหญ่ที่มีธุรกรรมจำนวนมาก บัญชีเฉพาะกับธนาคารอาจช่วยประหยัดเงินในระยะยาว ตรวจสอบให้แน่ใจว่าผู้ให้บริการมีฟีเจอร์ความปลอดภัยอย่างการป้องกันการฉ้อโกงและการปฏิบัติตาม PCI เพื่อให้ธุรกรรมของคุณปลอดภัย
2. สมัครบัญชี
เมื่อเลือกผู้ให้บริการแล้ว คุณต้องสมัคร โดยให้ข้อมูลเกี่ยวกับธุรกิจ เช่น การจดทะเบียนบริษัท ข้อมูลธนาคาร และยอดขายโดยประมาณ ธุรกิจบางประเภทถือว่ามีความเสี่ยงสูงและอาจต้องส่งเอกสารเพิ่มหรือจ่ายค่าธรรมเนียมสูงกว่า บางบริการอนุมัติบัญชีทันที ขณะที่ธนาคารอาจใช้เวลาหลายวัน
3. รอการอนุมัติ
หลังสมัคร ผู้ให้บริการจะตรวจสอบข้อมูลของคุณ หากคุณอยู่ในอุตสาหกรรมความเสี่ยงสูง อาจต้องมีหลักประกันเพิ่ม เช่น เงินสำรองหมุนเวียน ซึ่งผู้ให้บริการจะกันเงินส่วนเล็ก ๆ ไว้เพื่อป้องกันการเรียกเงินคืน
4. ตั้งค่าเกตเวย์ชำระเงิน
เกตเวย์ชำระเงินเชื่อมเว็บไซต์ของคุณกับ Merchant Account เพื่อให้เงินเดินทางจากธนาคารของลูกค้าถึงธนาคารของคุณ ตรวจสอบให้แน่ใจว่าเกตเวย์ทำงานร่วมกับเว็บไซต์และระบบชำระเงินของคุณได้อย่างราบรื่น
5. ทดสอบระบบ
ก่อนเปิดใช้งานจริง ให้ลองทำธุรกรรมทดสอบสักสองสามรายการเพื่อให้แน่ใจว่าทุกอย่างทำงานถูกต้อง ช่วยให้เห็นปัญหาก่อนที่ลูกค้าจริงจะเริ่มชำระเงิน ตรวจสอบว่าการชำระเงินผ่านได้ราบรื่นและเครื่องมือตรวจจับการฉ้อโกงทำงาน
6. เริ่มรับชำระเงิน
เมื่อทดสอบทุกอย่างแล้ว คุณก็พร้อมใช้งาน! ลูกค้าจ่ายเงินให้คุณทางออนไลน์ผ่านเว็บไซต์หรือร้านค้าอีคอมเมิร์ซได้แล้ว คอยติดตามธุรกรรมเพื่อป้องกันการฉ้อโกง จัดการการเรียกเงินคืน และทำให้กระบวนการชำระเงินราบรื่น
ข้อกำหนดของ Merchant Account
นี่คือสิ่งที่ต้องมีในการสร้าง Internet Merchant Account
- หลักฐานการจดทะเบียนธุรกิจ เพื่อยืนยันความถูกต้อง
- บัญชีธนาคารธุรกิจ สำหรับรับเงิน
- เว็บไซต์ที่ปลอดภัย มีการเข้ารหัส SSL และหน้าชำระเงินที่ใช้งานได้
- เลขประจำตัวผู้เสียภาษี และงบการเงิน สำหรับการประเมินความเสี่ยง
- การจัดประเภทอุตสาหกรรม เพราะอุตสาหกรรมความเสี่ยงสูงอาจต้องได้รับอนุมัติเพิ่มเติม
- ปริมาณธุรกรรมโดยประมาณ รวมถึงยอดขายรายเดือนที่คาดไว้
- มาตรการป้องกันการฉ้อโกง เช่น นโยบายการเรียกเงินคืนและเครื่องมือยืนยันตัวตน
- การปฏิบัติตามมาตรฐาน PCI DSS เพื่อการจัดการการชำระเงินที่ปลอดภัย
ค่าธรรมเนียมและต้นทุนของ Internet Merchant Account
ต้นทุนในการตั้งค่าและใช้ Internet Merchant Account อาจแตกต่างกันมาก ขึ้นอยู่กับ:
- บริษัทที่คุณเลือกให้ดูแลการชำระเงิน
- ประเภทธุรกิจที่คุณดำเนินการ
- ปริมาณธุรกรรมที่คุณดำเนินการ
- ระดับความเสี่ยงของธุรกิจคุณ
- รูปแบบราคาของผู้ให้บริการ (อัตราคงที่ Interchange-plus หรือแบบขั้นบันได)
นี่คือภาพรวมโครงสร้างค่าธรรมเนียมที่คุณอาจพบ:
| ประเภทค่าธรรมเนียม | รายละเอียด | ช่วงต้นทุนโดยทั่วไป |
| ค่าธรรมเนียมธุรกรรม | คิดต่อการขาย โดยปกติเป็นเปอร์เซ็นต์บวกค่าธรรมเนียมคงที่ | 1.49% – 2.9% + $0.10 – $0.30 ต่อธุรกรรม |
| ค่าบริการรายเดือน | ค่าธรรมเนียมคงที่สำหรับดูแลบัญชี | $8 – $35 ต่อเดือน |
| ค่าตั้งค่า | ค่าใช้จ่ายครั้งเดียวสำหรับเปิดบัญชี | แตกต่างกัน บางครั้งยกเว้น |
| ค่าธรรมเนียมการเรียกเงินคืน | เรียกเก็บเมื่อลูกค้าโต้แย้งรายการ | แตกต่างตามผู้ให้บริการ |
| ค่าธรรมเนียมเพิ่มสำหรับต่างประเทศ | ค่าธรรมเนียมเพิ่มสำหรับธุรกรรมข้ามประเทศ | แตกต่างกัน |
| ค่ารายการเดินบัญชี | เรียกเก็บสำหรับรายการเดินบัญชีแบบกระดาษหรือดิจิทัล | ไม่ค่อยพบ แตกต่างกัน |
| เงินสำรองหมุนเวียน | เงินส่วนหนึ่งที่กันไว้ชั่วคราวเพื่อบริหารความเสี่ยง | โดยทั่วไป 5% – 10% ของยอดขาย |
ประโยชน์ของ Internet Merchant Account
การมี Internet Merchant Account ให้ประโยชน์มากมายกับธุรกิจของคุณ:
- รับชำระเงินได้หลายช่องทางขึ้น เช่น บัตรเครดิต/เดบิต และกระเป๋าเงินดิจิทัล (Apple Pay, Google Pay)
- ได้รับเงินเร็วขึ้น โดยทั่วไปภายใน 1-3 วัน
- เพิ่มความปลอดภัยและลดการฉ้อโกง ด้วยการตรวจสอบธุรกรรม
- ขยายสู่ตลาดโลก ด้วยการรับชำระเงินออนไลน์จากลูกค้าต่างประเทศ
ความท้าทายที่อาจเจอและวิธีรับมือ
แม้ Internet Merchant Account จะมีประโยชน์มากมาย แต่ก็มีความท้าทายบางอย่างที่อาจกระทบกำไรโดยรวมของคุณ
• ค่าธรรมเนียมธุรกรรมสูง
Merchant Account มักมีค่าธรรมเนียมดำเนินการที่สะสมขึ้นเรื่อย ๆ เพื่อลดต้นทุน ให้เปรียบเทียบผู้ให้บริการหลายราย มองหาส่วนลดตามปริมาณ และต่อรองอัตราที่ต่ำลงตามยอดขายของคุณ
• การเรียกเงินคืนและความเสี่ยงจากการฉ้อโกง
ธุรกรรมออนไลน์เสี่ยงต่อการฉ้อโกงและการเรียกเงินคืน ซึ่งอาจทำร้ายธุรกิจของคุณ ใช้เครื่องมือตรวจจับการฉ้อโกง ใช้วิธียืนยันตัวตนลูกค้าที่รัดกุม และกำหนดนโยบายคืนเงินที่ชัดเจนเพื่อลดข้อโต้แย้ง
• ขั้นตอนอนุมัติที่ซับซ้อน
Merchant Account บางประเภทต้องใช้เอกสารมากและขั้นตอนอนุมัติยาว หากต้องการตั้งค่าที่เร็วกว่า ลองพิจารณาผู้ให้บริการชำระเงิน (PSP) ซึ่งสมัครได้ง่ายกว่าและมีข้อกำหนดน้อยกว่า
• สัญญาระยะยาว
เปรียบเทียบผู้ให้บริการที่มีราคาโปร่งใสและไม่มีค่าธรรมเนียมแอบแฝง มองหาผู้ให้บริการที่ไม่บังคับสัญญาระยะยาวหรือคิดค่าธรรมเนียมยกเลิกก่อนกำหนด
Merchant Account กับ Payment Gateway ต่างกันอย่างไร?
หลายคนสับสนระหว่าง Merchant Account กับเกตเวย์ชำระเงิน แต่ทั้งสองมีบทบาทต่างกัน Merchant Account เปรียบเหมือนกระเป๋าเงินชั่วคราวที่พักเงินไว้ก่อนถึงบัญชีธนาคารธุรกิจ ส่วนเกตเวย์ชำระเงินทำหน้าที่เป็นสะพานที่ปลอดภัยในการส่งข้อมูลการชำระเงินระหว่างลูกค้า ร้านค้า และธนาคาร
| คุณสมบัติ | Merchant Account | เกตเวย์ชำระเงิน |
| หน้าที่ | พักเงินไว้ชั่วคราว | ช่วยดำเนินการธุรกรรม |
| ความปลอดภัย | ป้องกันการฉ้อโกง | เข้ารหัสข้อมูลการชำระเงิน |
| ตัวอย่างผู้ให้บริการ | Chase, Bank of America | PayPal, Stripe, Authorize.net |
ในกรณีส่วนใหญ่ คุณต้องมีทั้ง Merchant Account และเกตเวย์ชำระเงินเพื่อรับชำระเงินออนไลน์ได้อย่างราบรื่น
Merchant Account จำเป็นต้องมีเกตเวย์ชำระเงินหรือไม่?
Merchant Account ช่วยให้ธุรกิจรับชำระเงินออนไลน์ได้หลายประเภท แต่การจะดำเนินการชำระเงินเหล่านั้นได้จริง คุณต้องมีเกตเวย์ชำระเงิน
นี่คือเหตุผลที่ Merchant Account ต้องมีเกตเวย์ชำระเงิน:
- ทำให้การชำระเงินเกิดขึ้นได้: เมื่อลูกค้าไปถึงหน้าชำระเงินและกรอกข้อมูลการชำระเงิน (เช่น ข้อมูลบัตรเครดิตหรือข้อมูลกระเป๋าเงินดิจิทัล) เกตเวย์ชำระเงินจะเก็บข้อมูลนี้อย่างปลอดภัย
- ความปลอดภัยและการป้องกันการฉ้อโกง: เข้ารหัสข้อมูลลูกค้า ปกป้องธุรกรรมจากการฉ้อโกงและแฮกเกอร์
- ธุรกรรมรวดเร็วและราบรื่น: อนุมัติการชำระเงินได้เร็ว ลดความล่าช้าในการรับเงิน
- รองรับหลายช่องทางชำระเงิน: บัตรเครดิต บัตรเดบิต PayPal Apple Pay — เกตเวย์ชำระเงินช่วยให้คุณรับได้ทั้งหมด
- ช่วยให้ธุรกิจออนไลน์เติบโต: หากต้องการขายให้ลูกค้าทั่วโลก เกตเวย์ชำระเงินเป็นสิ่งที่ต้องมี
หากไม่มีเกตเวย์ชำระเงิน ธุรกรรมจะดำเนินการไม่ได้ และหากไม่มี Merchant Account คุณก็จะไม่มีที่รับเงิน ทั้งสองทำงานร่วมกันเพื่อให้การชำระเงินออนไลน์ราบรื่นและปลอดภัย
ต้องการเกตเวย์ชำระเงินที่ปลอดภัยและเชื่อถือได้สำหรับธุรกิจของคุณหรือไม่?
หากไม่อยากยุ่งยากกับการตั้งค่า Merchant Account คุณเลือกผู้ให้บริการที่รวดเร็วและปลอดภัยกว่าอย่าง DSGPay ได้ ซึ่งช่วยให้การรับชำระเงินราบรื่นและเป็นไปตามกฎระเบียบทางการเงินในแต่ละประเทศ
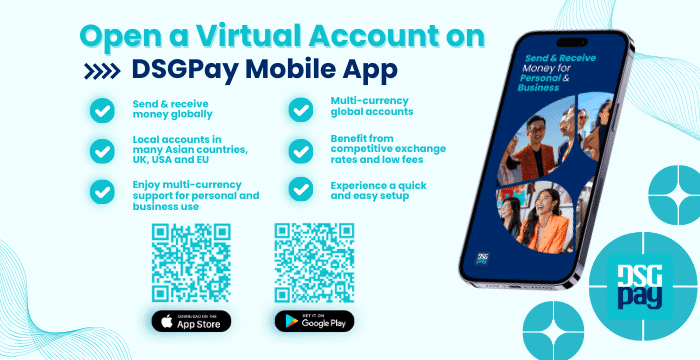
ด้วยฟีเจอร์อย่างบัญชีเสมือน แบบระบุชื่อ ธุรกิจรับเงินจากลูกค้าได้ง่าย ด้วยวิธีจัดการธุรกรรมที่เป็นระบบและอัตโนมัติมากขึ้น
นี่คือเหตุผลที่ DSGPay เป็นตัวเลือกที่เหมาะกับธุรกิจของคุณ:
- ดำเนินการธุรกรรมได้ราบรื่น – จัดการการชำระเงินดิจิทัลอย่างมีประสิทธิภาพด้วยระบบที่ปลอดภัยและเชื่อถือได้
- บัญชีเสมือนเพื่อการรับเงินที่ง่าย – ธุรกิจรับเงินจากลูกค้าผ่านบัญชีเสมือนเฉพาะ ทำให้การติดตามธุรกรรมและการกระทบยอดง่ายดาย
- โซลูชันชำระเงินที่ปรับแต่งได้ – ปรับฟีเจอร์เกตเวย์ชำระเงินให้เหมาะกับความต้องการของธุรกิจ รวมถึงการชำระเงินด้วย QR Code บัญชีเสมือน และการเชื่อมต่อ Open Banking
- ความปลอดภัยและการปฏิบัติตามกฎระเบียบ – นำหน้าด้วยเกตเวย์ชำระเงินที่ปลอดภัยและถูกต้องตามกฎระเบียบทางการเงินในภูมิภาค พร้อมปกป้องข้อมูลลูกค้า
- ขยายได้ตามการเติบโต – ขยายธุรกิจได้อย่างมั่นใจด้วยระบบชำระเงินที่รองรับหลายสกุลเงินและธุรกรรมระหว่างประเทศ
- ประสบการณ์ลูกค้าที่ดีขึ้น – การชำระเงินที่ราบรื่นและรวดเร็วหมายถึงลูกค้าที่พอใจมากขึ้นและตะกร้าที่ถูกทิ้งน้อยลง
เริ่มต้นใช้ DSGPay วันนี้ และทำให้การรับชำระเงินของคุณง่ายขึ้นด้วยโซลูชันที่ปลอดภัย มีประสิทธิภาพ และขยายได้ ปรับให้เหมาะกับความต้องการของธุรกิจคุณ
คำถามที่พบบ่อย
ถาม: Internet Merchant Account คืออะไร?
Internet Merchant Account คือบัญชีธนาคารประเภทพิเศษที่ช่วยให้ธุรกิจรับชำระเงินออนไลน์ได้อย่างปลอดภัย
ถาม: ต้องมี Internet Merchant Account เพื่อรับชำระเงินออนไลน์หรือไม่?
ใช่ หากไม่มี IMA คุณจะรับชำระเงินด้วยบัตรทางออนไลน์ไม่ได้ IMA ช่วยให้ธุรกรรมดำเนินการได้อย่างปลอดภัย
ถาม: Merchant Account กับเกตเวย์ชำระเงินต่างกันอย่างไร?
Merchant Account พักเงินไว้ชั่วคราว ส่วนเกตเวย์ชำระเงินดำเนินการธุรกรรมและเข้ารหัสข้อมูลการชำระเงินเพื่อความปลอดภัย
ถาม: Internet Merchant Account มีค่าธรรมเนียมอะไรบ้าง?
ค่าธรรมเนียมแตกต่างกัน แต่โดยทั่วไปมีค่าธรรมเนียมธุรกรรม (1.5%-3.5%) ค่าดูแลรายเดือน ($10-$50) และค่าธรรมเนียมการเรียกเงินคืน ($20-$100)
ถาม: ธุรกิจขนาดเล็กใช้ Internet Merchant Account ได้หรือไม่?
ได้ ธุรกิจขนาดเล็กใช้ IMA ได้ ผู้ให้บริการหลายรายมีตัวเลือกที่ตั้งค่าง่าย เช่น PayPal หรือ Stripe
ถาม: รับเงินผ่าน Internet Merchant Account ใช้เวลานานแค่ไหน?
โดยปกติเงินจะถูกโอนเข้าบัญชีธนาคารธุรกิจภายใน 1-3 วันหลังดำเนินการ
ถาม: Internet Merchant Account ปลอดภัยหรือไม่?
ปลอดภัย IMA ปฏิบัติตามมาตรฐานความปลอดภัยอย่าง PCI DSS เพื่อปกป้องข้อมูลการชำระเงินของลูกค้าและป้องกันการฉ้อโกง
